
فغدیر در یک نگاه
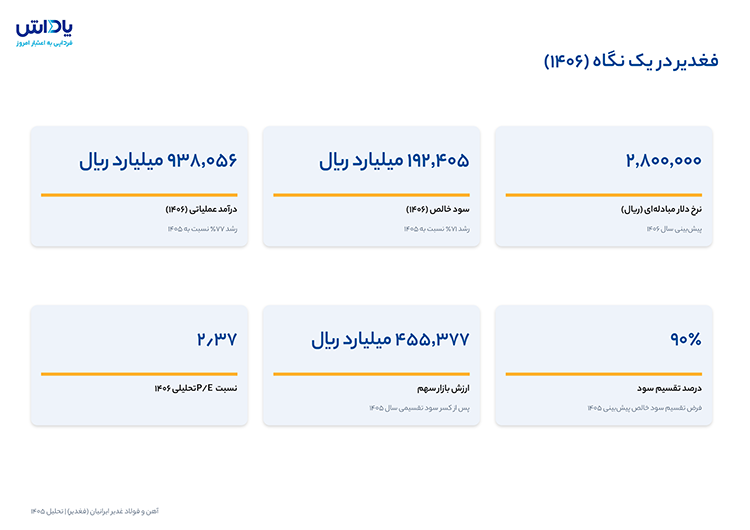
چکیده شاخصهای کلیدی شرکت آهن و فولاد غدیر ایرانیان بر اساس پیشبینی سال ۱۴۰۶ و مقایسه با ۱۴۰۵
معرفی شرکت
شرکت آهن و فولاد غدیر ایرانیان (سهامی عام) در ۱۳۸۴/۰۴/۲۵ با همکاری سازمان ایمیدرو و مشارکت شرکتهای سرمایهگذاری غدیر، معدنی و صنعتی چادرملو و فولاد آلیاژی ایران به ثبت رسید و در ۱۳۹۹/۱۲/۱۲ به سهامی عام تبدیل شد. شرکت در ۱۴۰۰/۰۵/۱۷ با نماد «فغدیر» در بازار اول فرابورس ایران درج شد، نخستین معامله سهام در ۱۴۰۱/۰۳/۰۴ بود و هماکنون در بازار دوم فرابورس معامله میشود. ۳۶ درصد سهام متعلق به شرکت بینالمللی صنایع و معادن غدیر است و شرکت نهایی گروه، گروه سرمایهگذاری غدیر است. سرمایه شرکت ۴۲,۰۰۰ میلیارد ریال است. کارخانه احیای مستقیم (ظرفیت اسمی ۱.۲ میلیون تن آهن اسفنجی) در کیلومتر ۲۵ جاده اردکان–نائین و مجتمع گندلهسازی (ظرفیت اسمی ۴ میلیون تن) در ۳۸ کیلومتری بهاباد–چادرملو قرار دارد؛ شرکت در پروژه اسلب نازک ۳ میلیون تنی توسعه آهن و فولاد گلگهر نیز سهامدار است.
شرکت در راستای توسعه ظرفیت تولید و تکمیل زنجیره ارزش، برنامه توسعه مجتمع گندلهسازی بهاباد را با هدف دستیابی به ظرفیت سالانه ۴ میلیون تن گندله در دستور کار دارد که تحقق هدف عملیاتی آن برای سال ۱۴۰۵ پیشبینی شده است. در این راستا، پروانه بهرهبرداری برای تولید ۳.۴ میلیون تن گندله در سه شیفت کاری در تاریخ ۱۴۰۴/۱۲/۲۷ صادر شده است. همچنین، احداث پلنت LNG با هدف پیکسایی گاز مصرفی و تأمین پایدار انرژی از دیگر طرحهای شرکت به شمار میرود. بهرهبرداری از معادن در حال اکتشاف و آغاز عملیات استخراج از آنها نیز با هدف تکمیل زنجیره تولید از معدن تا آهن اسفنجی و کاهش هزینههای تولید دنبال میشود. علاوه بر این، شرکت در پروژه فولادسازی، ریختهگری اسلب نازک و نورد پیوسته ۳ میلیون تنی توسعه آهن و فولاد گلگهر با بهرهبرداری پیشبینیشده در سال ۱۴۰۵ مشارکت دارد و در شرکتهای فولاد شاهرود، صنایع معدنی نوظهور شاهرود، نوظهور کویر بافق و عصر نوین بهاباد نیز سرمایهگذاری کرده است.
محصولات و خطوط تولید
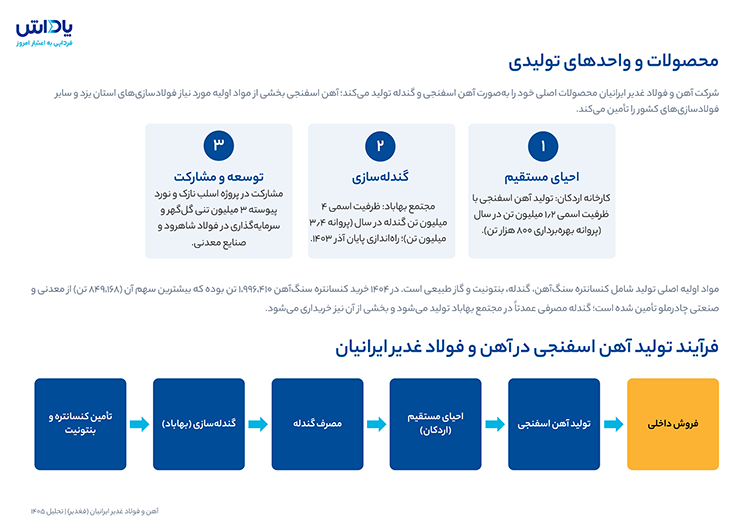
فرآیند تولید در شرکت آهن و فولاد غدیر ایرانیان در چهار مرحله اصلی انجام میشود. این شرکت با توسعه فعالیتهای خود در حلقههای مختلف زنجیره فولاد، تولید گندله و آهن اسفنجی را در مجتمعهای بهاباد و اردکان دنبال میکند. در این زنجیره، کنسانتره سنگآهن پس از تبدیل به گندله، بهعنوان خوراک واحد احیای مستقیم مورد استفاده قرار میگیرد و در نهایت به آهن اسفنجی تبدیل میشود. گندله و آهن اسفنجی دو محصول اصلی شرکت هستند که بهترتیب در واحدهای احیای مستقیم و فولادسازی کاربرد دارند.
۱. تأمین و آمادهسازی مواد اولیه (Raw Material Preparation): کنسانتره سنگآهن بهعنوان ماده اولیه اصلی تولید گندله، از معادن و تأمینکنندگان داخلی تهیه میشود. همچنین موادی نظیر بنتونیت بهعنوان عامل چسباننده به ترکیب مواد اولیه اضافه میشوند. پس از آمادهسازی و تنظیم ترکیب مواد، خوراک موردنیاز برای ورود به خطوط گندلهسازی فراهم میشود. کیفیت کنسانتره و ویژگیهای فیزیکی و شیمیایی مواد مصرفی، بر کیفیت گندله تولیدی و راندمان مراحل بعدی تأثیرگذار است.
۲. گندلهسازی (Pelletizing): کنسانتره سنگآهن پس از اختلاط با مواد افزودنی و تنظیم رطوبت، وارد دستگاههای گندلهسازی شده و به شکل گلولههای خام درمیآید. گندلههای تولیدشده پس از خشککردن و پخت در کوره، استحکام مکانیکی لازم را برای استفاده در واحد احیای مستقیم به دست میآورند. محصول این مرحله در مجتمع گندلهسازی بهاباد تولید شده و علاوه بر تأمین بخشی از نیاز زنجیره تولید شرکت، قابلیت عرضه به سایر واحدهای فولادی را نیز دارد.
۳. مصرف گندله و آمادهسازی برای احیاء (Pellet Handling & Feeding): گندلههای تولیدی پس از انتقال و آمادهسازی، بهعنوان خوراک اصلی واحد احیای مستقیم مورد استفاده قرار میگیرند. در این مرحله، گندلهها پس از سرند و جداسازی ذرات ریز و نامناسب، وارد کوره احیای مستقیم میشوند. کیفیت و استحکام گندله، میزان تخلخل و توزیع ابعادی آن از عوامل مؤثر بر عملکرد کوره و راندمان تولید آهن اسفنجی به شمار میروند.
۴. احیای مستقیم و تولید آهن اسفنجی (Direct Reduction): گندله سنگآهن در واحد احیای مستقیم اردکان و با استفاده از فناوری میدرکس (MIDREX)، در معرض گازهای احیاکننده شامل هیدروژن و مونوکسید کربن قرار میگیرد. در این فرآیند، اکسیژن موجود در اکسیدهای آهن بدون ذوبشدن ماده اولیه جدا شده و محصول نهایی بهصورت آهن اسفنجی تولید میشود. آهن اسفنجی پس از تخلیه، سرند و آمادهسازی برای عرضه به بازار ارسال شده و بهعنوان خوراک کورههای قوس الکتریکی در واحدهای فولادسازی مورد استفاده قرار میگیرد.
جایگاه فغدیر در صنعت
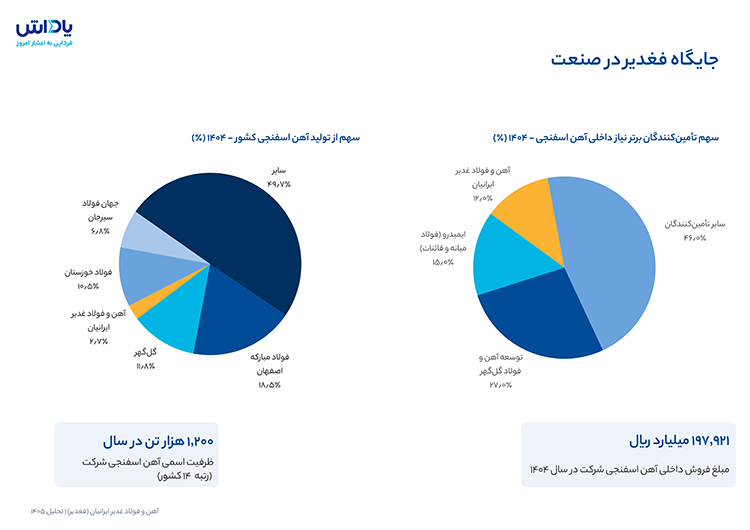
بر اساس سالنامه فولاد ایران ۱۴۰۵، آهن و فولاد غدیر ایرانیان در سال ۱۴۰۴ با سهم ۲.۷ درصد از تولید آهن اسفنجی کشور در رتبه ۱۴ قرار دارد (گزارش مدیریت شرکت: ۲.۶ درصد) و با سهم ۱۲ درصد از تأمین نیاز داخلی آهن اسفنجی در جایگاه سوم تأمینکنندگان است. ظرفیت اسمی آهن اسفنجی شرکت ۱.۲ میلیون تن است و در میان ۲۳ واحد فعال آهن اسفنجی سالنامه در رتبه ۱۴ قرار میگیرد؛ مبلغ فروش داخلی آهن اسفنجی ۱۴۰۴ برابر ۱۹۷,۹۲۱ میلیارد ریال بوده است.
عملکرد تولیدی فغدیر در مقایسه با صنعت
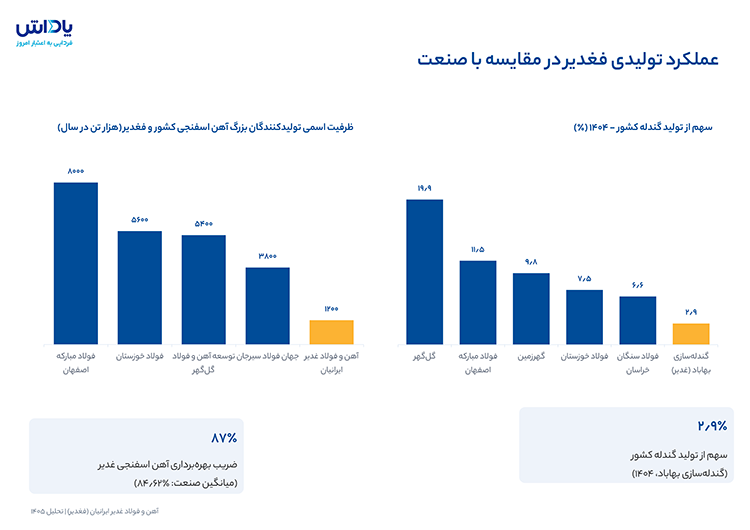
ظرفیت اسمی آهن اسفنجی غدیر (۱.۲ میلیون تن) در میان بزرگترین تولیدکنندگان کشور کوچکتر است، اما ضریب بهرهبرداری شرکت در ۱۴۰۴ (۸۷٪) بالاتر از میانگین صنعت (۸۴.۶۲٪) بوده است. با تولید ۱,۸۴۴,۹۳۲ تن گندله، گندلهسازی بهاباد ۲.۹ درصد از تولید گندله کشور را در اختیار دارد.
بازار آهن اسفنجی در بورس کالا
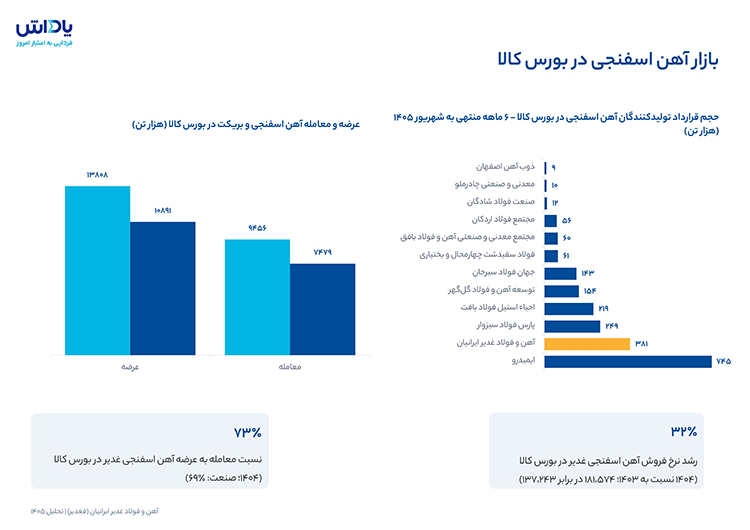
در سال ۱۴۰۴ عرضه آهن اسفنجی و بریکت در بورس کالا به ۱۰.۸۹ میلیون تن (حدود ۲۱٪ کمتر از سال قبل) و حجم معامله به ۷.۴۸ میلیون تن رسید. آهن و فولاد غدیر ایرانیان با سهم ۱۲٪ از عرضه آهن اسفنجی در جایگاه سوم عرضهکنندگان قرار دارد و در ۶ ماهه منتهی به شهریور ۱۴۰۵ با حجم قرارداد ۳۸۱,۰۰۰ تن در رتبه دوم تولیدکنندگان آهن اسفنجی در بورس کالا است.
روند نرخ فروش محصولات
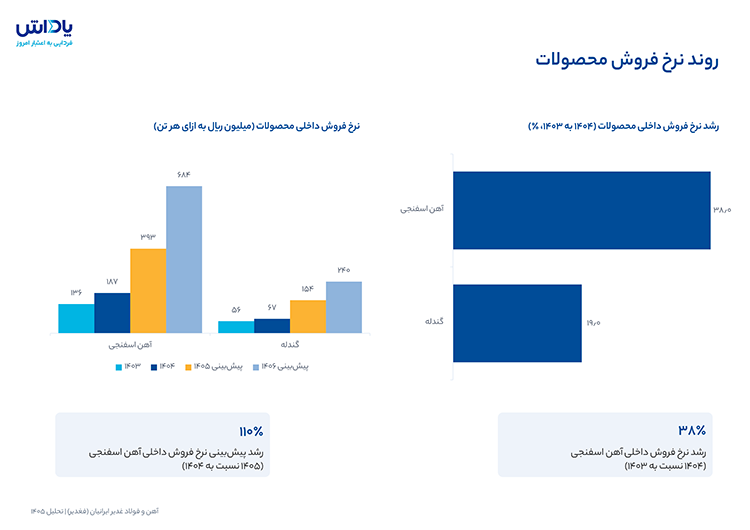
میانگین نرخ فروش داخلی آهن اسفنجی از ۱۳۵.۷ میلیون ریال بر تن در ۱۴۰۳ به ۱۸۷.۳ در ۱۴۰۴ (رشد ۳۸٪) رسیده و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۳۹۳.۱ و ۶۸۳.۷ میلیون ریال بر تن است. نرخ فروش داخلی گندله نیز از ۵۶.۳ به ۶۷.۰ (رشد ۱۹٪) رسیده و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۱۵۳.۷ و ۲۴۰.۰ میلیون ریال بر تن میشود؛ افزایش نرخ فروش ریالی عمدتاً با افزایش نرخ دلار مبادلهای همراه است.
بازار داخلی و صادرات
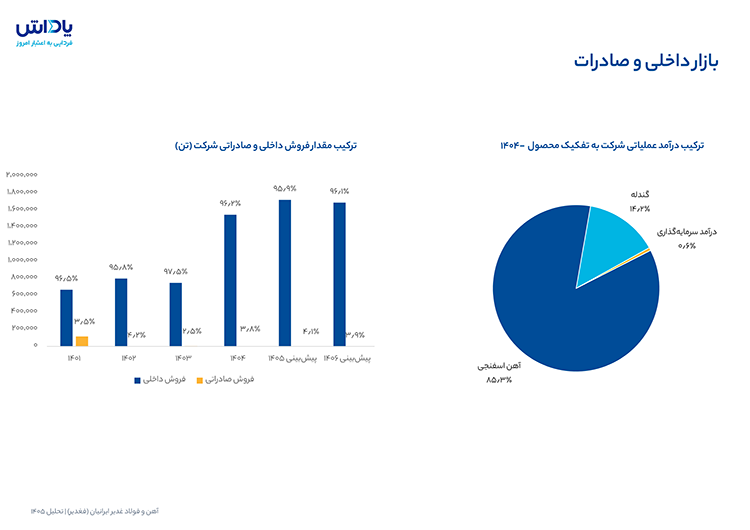
در سال ۱۴۰۴ تمام فروش محصولات شرکت داخلی بوده و صادرات صفر است (فروش داخلی آهن اسفنجی و گندله ۲۳۰,۷۷۷ میلیارد ریال از مجموع ۲۳۲,۱۱۶ میلیارد ریال درآمد عملیاتی؛ مابقی درآمد سرمایهگذاری در شرکتهای فرعی است). از نظر مقدار نیز سهم صادرات از تناژ فروش شرکت از حدود ۱۵ درصد در ۱۴۰۱ به صفر در ۱۴۰۴ رسیده و در پیشبینی ۱۴۰۵ و ۱۴۰۶ نیز صادراتی فرض نشده است؛ فروش گندله از ۱۴۰۳ آغاز شده و در ۱۴۰۴ به ۴۹۰,۵۶۱ تن رسیده است.
ظرفیت و حجم تولید خطوط تولیدی
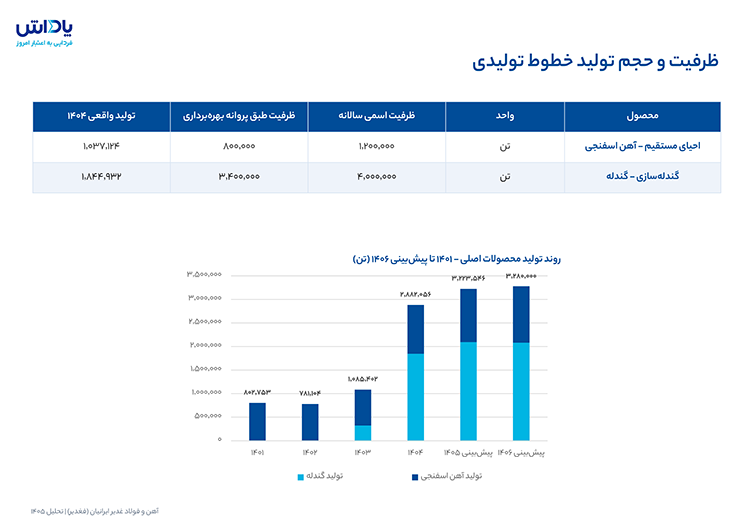
ظرفیت اسمی آهن اسفنجی ۱,۲۰۰,۰۰۰ تن و گندله ۴,۰۰۰,۰۰۰ تن در سال است. تولید آهن اسفنجی پس از ۷۶۲,۵۷۵ تن در ۱۴۰۳ در ۱۴۰۴ به ۱,۰۳۷,۱۲۴ تن رسید و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۱,۱۳۱,۲۵۱ و ۱,۲۰۰,۰۰۰ تن است؛ تولید گندله نیز از ۳۲۲,۸۲۷ تن در ۱۴۰۳ به ۱,۸۴۴,۹۳۲ تن در ۱۴۰۴ و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۲,۰۹۲,۲۹۵ و ۲,۰۸۰,۰۰۰ تن میرسد.
روند نرخ شمش فخوز و نرخ فروش محصولات
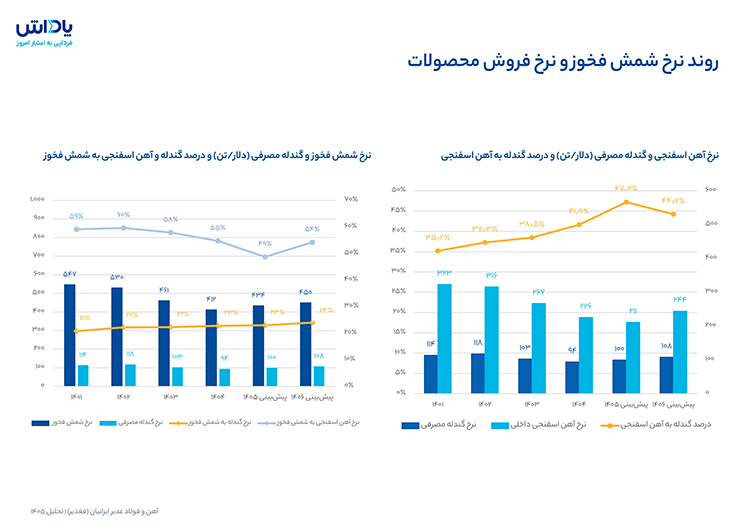
نرخ شمش فخوز از ۵۴۷ دلار بر تن در ۱۴۰۱ به ۴۱۲ دلار در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۴۳۳٫۸ و ۴۵۰ دلار فرض شده است. نرخ آهن اسفنجی داخلی از ۳۲۳ دلار بر تن در ۱۴۰۱ به ۲۲۶ دلار در ۱۴۰۴ رسیده و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۲۱۱ و ۲۴۴ دلار است.
نرخ گندله مصرفی از ۱۱۴ دلار بر تن در ۱۴۰۱ به ۹۴ دلار در ۱۴۰۴ رسیده و در پیشبینی ۱۴۰۵ و ۱۴۰۶ بهترتیب ۵۳ و ۱۰۸ دلار است. نسبت نرخ گندله به آهن اسفنجی از ۳۵.۲٪ در ۱۴۰۱ به ۴۱.۶٪ در ۱۴۰۴ رسیده و در ۱۴۰۵ و ۱۴۰۶ بهترتیب ۲۴.۹٪ و ۴۴.۲٪ است؛ نسبت آن به نرخ شمش فخوز نیز ۲۲.۸٪ در ۱۴۰۴ و ۱۲.۱٪ و ۲۴.۰٪ در ۱۴۰۵ و ۱۴۰۶ میباشد.
روند درآمدها و سودآوری
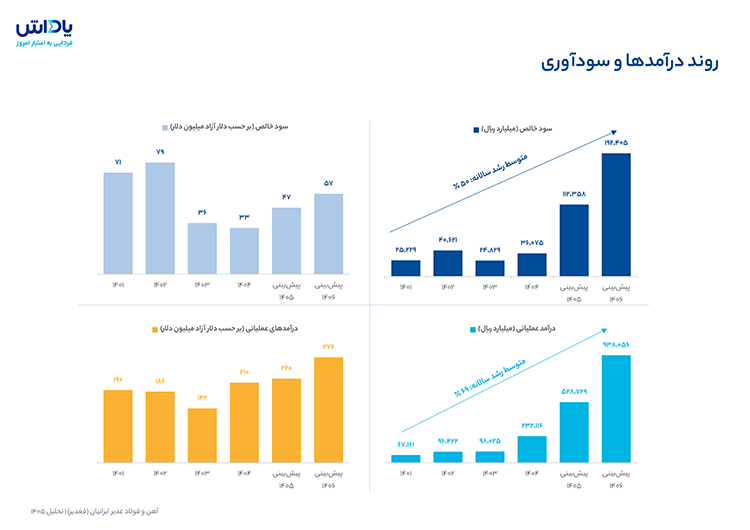
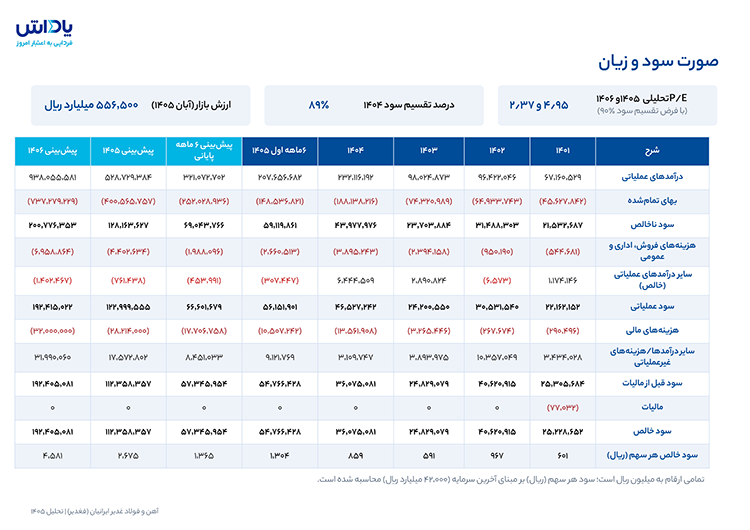
درآمد عملیاتی با رشد ۱۲۸٪ در ۱۴۰۵ به ۵۲۸,۷۲۹ و با رشد ۷۷٪ در ۱۴۰۶ به ۹۳۸,۰۵۶ میلیارد ریال میرسد؛ سود خالص از ۱۱۲,۳۵۸ میلیارد ریال در ۱۴۰۵ (رشد ۲۱۱٪) به ۱۹۲,۴۰۵ میلیارد ریال در ۱۴۰۶ (رشد ۷۱٪) میرسد. به دلار آزاد، درآمد عملیاتی از ۲۱۰ میلیون دلار در ۱۴۰۴ به ۲۲۰ و ۲۷۶ میلیون دلار در ۱۴۰۵ و ۱۴۰۶ و سود خالص از ۳۳ به ۴۷ و ۵۷ میلیون دلار میرسد.
ساختار بهای تمام شده تولید
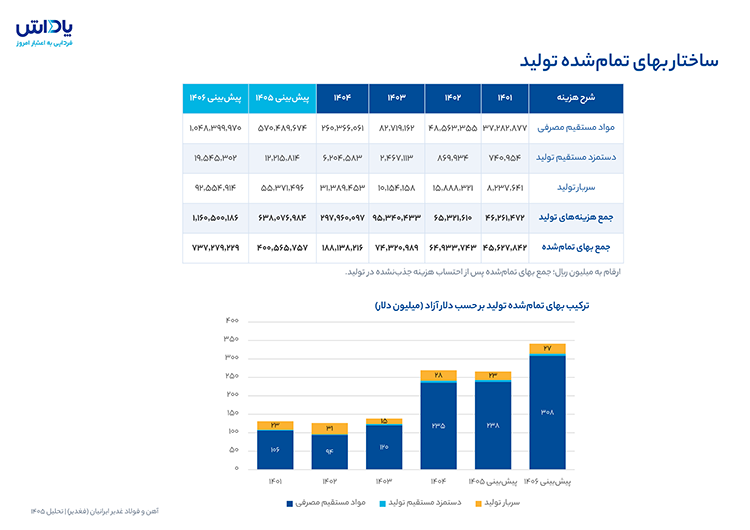
بزرگترین بخش هزینههای تولید مواد مستقیم مصرفی است. جمع هزینههای تولید در پیشبینی ۱۴۰۵ به ۶۳۸,۰۷۷ و در پیشبینی ۱۴۰۶ به ۱,۱۶۰,۵۰۰ میلیارد ریال میرسد که حدود ۸۹٪ آن مواد مستقیم و حدود ۹٪ سربار است. به دلار آزاد، مواد مستقیم مصرفی از حدود ۲۳۵ میلیون دلار در ۱۴۰۴ به حدود ۲۳۸ و ۳۰۸ میلیون دلار در ۱۴۰۵ و ۱۴۰۶ میرسد؛ رشد هزینه ریالی عمدتاً با افزایش نرخ دلار همراه است.
سهم انرژی (آب، برق، گاز و سوخت) از سربار تولید از حدود ۳۳٪ در ۱۴۰۴ به ۳۶٪ در ۱۴۰۵ (۲۰,۱۹۲ میلیارد ریال) و ۴۲٪ در ۱۴۰۶ (۳۸,۸۲۳ میلیارد ریال) میرسد؛ سهم گاز اردکان و بهاباد از مواد مستقیم نیز از ۱۲٪ در ۱۴۰۴ به ۱۳٪ در ۱۴۰۵ و ۱۵٪ در ۱۴۰۶ میرسد.
تحلیل حاشیه سود
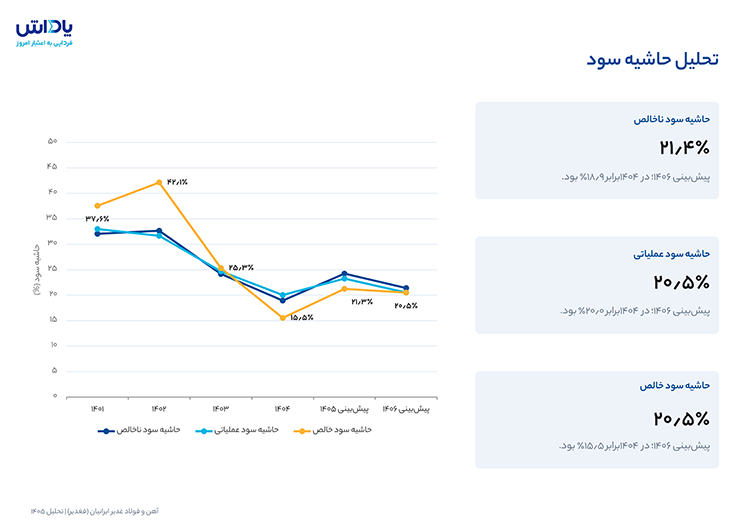
حاشیه سود ناخالص از ۱۸.۹٪ در ۱۴۰۴ به ۲۴.۲٪ در ۱۴۰۵ و ۲۱.۴٪ در ۱۴۰۶؛ حاشیه عملیاتی از ۲۰.۰٪ به ۲۳.۳٪ و ۲۰.۵٪؛ حاشیه خالص از ۱۵.۵٪ به ۲۱.۳٪ و ۲۰.۵٪ میرسد. نرخ دلار مبادلهای از میانگین ۸۳۰,۳۵۶ ریال (۱۴۰۴) به ۱,۸۵۷,۸۴۱ (۱۴۰۵) و ۲,۸۰۰,۰۰۰ ریال (۱۴۰۶) میرسد.
مفروضات پیشبینی سالهای ۱۴۰۵ و ۱۴۰۶
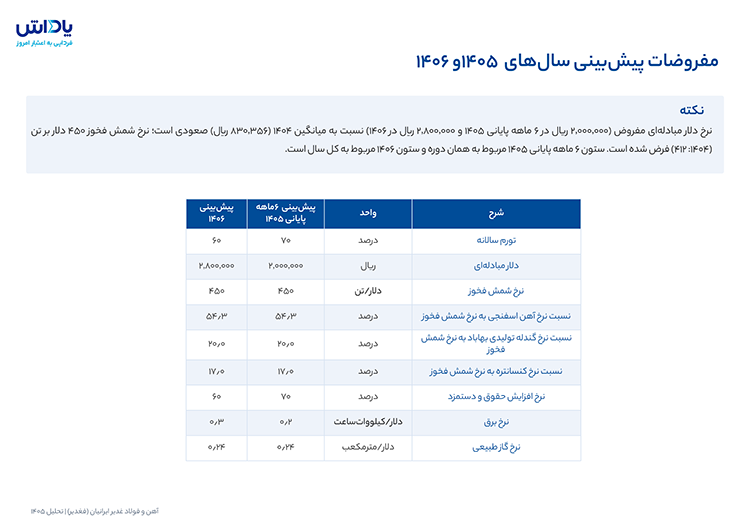
پیشبینیهای مالی ۶ ماهه پایانی سال ۱۴۰۵ و سال ۱۴۰۶ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است:
صورت سود و زیان
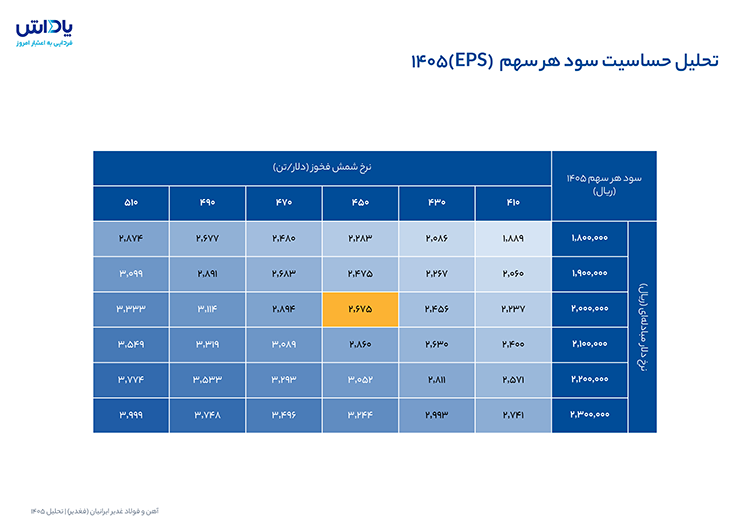
تحلیل حساسیت سود هر سهم (EPS) ۱۴۰۵
سود هر سهم نسبت به تغییرات نرخ شمش فخوز و نرخ دلار مبادلهای حساس است. در سناریوی مبنای ۱۴۰۵ (نرخ دلار ۲,۰۰۰,۰۰۰ ریال و نرخ شمش فخوز ۴۵۰ دلار برای ۶ ماهه پایانی سال)، سود هر سهم سال ۱۴۰۵ معادل ۲,۶۷۵ ریال است.
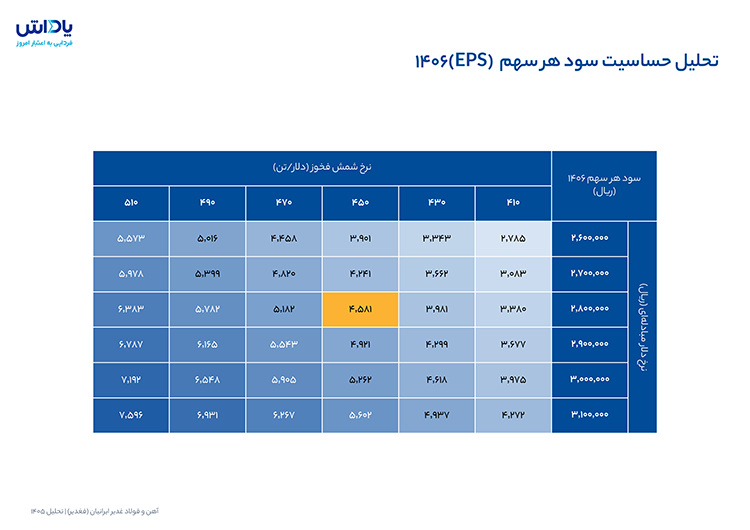
تحلیل حساسیت سود هر سهم (EPS) ۱۴۰۶
سود هر سهم ۱۴۰۶ نسبت به تغییرات نرخ شمش فخوز و نرخ دلار مبادلهای حساس است. در سناریوی مبنای ۱۴۰۶ (نرخ دلار ۲,۸۰۰,۰۰۰ ریال و نرخ شمش فخوز ۴۵۰ دلار)، سود هر سهم معادل ۴,۵۸۱ ریال است.
جمعبندی و نتیجهگیری
- درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۲۸٪ و ۲۱۱٪ نسبت به ۱۴۰۴ همراه است؛ در ۱۴۰۶ نیز رشد نسبت به ۱۴۰۵ بهترتیب ۷۷٪ و ۷۱٪ است.
- شرکت از سال ۱۴۰۴ فروش صادراتی ندارد؛ سهم صادرات از تناژ فروش از حدود ۱۵ درصد در ۱۴۰۱ به صفر در ۱۴۰۴ رسیده و در پیشبینی ۱۴۰۵ و ۱۴۰۶ نیز صادراتی فرض نشده است. فروش گندله از ۱۴۰۳ آغاز و در ۱۴۰۴ به ۴۹۰,۵۶۱ تن رسیده است.
- شرکت در زمستان ۱۴۰۳ از طرح تولید گنده با ظرفیت ۴ میلیون تن را بهرهبرداری رسانده است. با بهرهبرداری از این طرح نیاز شرکت به خرید گندله کاهش یافته است و بهای تمام شده نیز به تبع کاهش یافته است.
- مواد مستقیم مصرفی با سهم حدود ۸۹ درصد از هزینههای تولید و سربار با حدود ۹ درصد، مهمترین بخش بهای تمامشده در پیشبینی ۱۴۰۵ هستند (۱۴۰۶: حدود ۹۰ و ۸ درصد)؛ هزینه انرژی حدود ۳۶ درصد سربار تولید در ۱۴۰۵ و ۴۲ درصد در ۱۴۰۶ را تشکیل میدهد.
- شرکت در ۶ ماهه منتهی به شهریور ۱۴۰۵ با حجم قرارداد ۳۸۱,۰۰۰ تن آهن اسفنجی در بورس کالا در رتبه دوم تولیدکنندگان قرار دارد؛ حجم قرارداد گندله شرکت ۲۱۵,۰۰۰ تن و رتبه دوازدهم تولیدکنندگان گندله است.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.