
معرفی شرکت
شرکت آلومینیوم ایران (ایرالکو) در سال ۱۳۴۶، توسط سه شرکت ایرانی، پاکستانی و آمریکایی در زمینی به وسعت ۲۳۲ هکتار در ۵ کیلومتری شهر اراک تأسیس گرید. عملیات احرایی و نصب تأسیسات در سال ۱۳۴۸ شروع و سال ۱۳۵۱ با دو خط تولید و ظرفیت ۴۵ هزار تن در سال به بهرهبرداری رسید. با احداث این کارخانه، ایرالکو به اولین تولیدکننده انواع شمش آلومینیوم در ایران و منطقه خاورمیانه تبدیل گردید. در سالهای بعد، با افزودن سه خط دیگر به پروسه تولید، ظرفیت تولید آلومینیوم به ۱۲۰ هزار تن در سال رسید. متعاقباً و به منظور رعایت مسائل زیست محیطی كلنگ احداث كارخانه تولید آلومینیوم باتكنولوژی ۲۰۰ آمپر در سال ۱۳۸۱ به زمین زده شد و در سال ۱۳۸۶ به بهره برداری رسید. ظرفیت تولید شركت آلومینیوم ایران در حال حاضر و با احتساب خروج خطوط ۱ و ۲ كارگاه قدیم به بیش از ۱۷۵ هزار تن در سال رسیده است. با توسعه خطوط تولید و راهاندازی کارخانه جدید با فناوری ۲۰۰ کیلوآمپر، ظرفیت تولید ایرالکو به ۱۸۲ هزار تن در سال افزایش یافته و این شرکت در حال حاضر انواع شمش آلومینیوم را برای صنایع پاییندستی تولید میکند.
محصولات و خطوط تولید
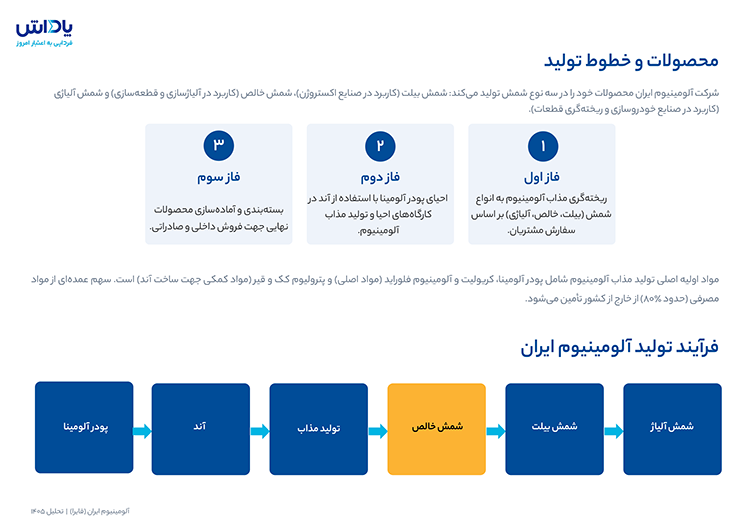
فرآیند تولید آلومینیوم اولیه در شرکت آلومینیوم ایران (ایرالکو) در چهار مرحله اصلی به شرح زیر خلاصه میشود:
۱. آندسازی :(Anode Production)مواد اولیه شامل کک نفتی، قیر و آندهای برگشتی در کارگاه آندسازی مخلوط و پس از دانهبندی و آمادهسازی، بهصورت بلوکهای آند خام شکلدهی میشوند. آندها سپس در کورههای پخت حرارت داده شده و در مرحله میلهگذاری، به میلههای فولادی متصل میشوند تا برای استفاده در سلولهای احیاء آماده شوند. آند بهعنوان قطب مثبت، نقش انتقال جریان الکتریکی و واکنش با اکسیژن حاصل از تجزیه آلومینا را در فرآیند احیاء بر عهده دارد.
۲. احیاء(Reduction) : پودر آلومینا به همراه کریولیت و سایر مواد افزودنی وارد دیگهای احیاء میشود. با عبور جریان مستقیم برق از الکترولیت مذاب، آلومینا به آلومینیوم فلزی احیاء شده و آلومینیوم مذاب در کف دیگ جمعآوری میشود. این مرحله اصلیترین بخش فرآیند تولید آلومینیوم و یکی از بزرگترین مصرفکنندگان انرژی در زنجیره تولید است. ایرالکو دارای خطوط احیاء با تکنولوژیهای مختلف از جمله خط ۲۰۰ کیلوآمپری است.
۳. ریختهگری (Casting): آلومینیوم مذاب تولیدشده در کارگاههای احیاء به کارگاه ریخت منتقل میشود. مذاب پس از ورود به کورههای نگهدارنده و انجام عملیات تنظیم ترکیب و یکنواختسازی، با استفاده از تجهیزات ریختهگری به محصولات مختلف تبدیل میشود. محصولات کارپذیر شامل بیلت و اسلب و محصولات ریختگی شامل T-Bar و شمشهای ۵۰ و ۱۰۰۰ پوندی هستند. ایرالکو همچنین دارای کارگاه ریخت بیلت با ظرفیت ۵۰ هزار تن در سال است.
۴. محصولات نهایی: محصولات تولیدشده در کارگاه ریخت، متناسب با نوع و ابعاد موردنیاز مشتری، بهصورت شمشهای آلومینیومی، بیلت و اسلب عرضه میشوند. این محصولات بهعنوان مواد اولیه صنایع پاییندستی از جمله صنایع اکستروژن، تولید پروفیل، قطعات ریختگی و سایر مصارف صنعتی مورد استفاده قرار میگیرند.
جایگاه آلومینیوم ایران در صنعت
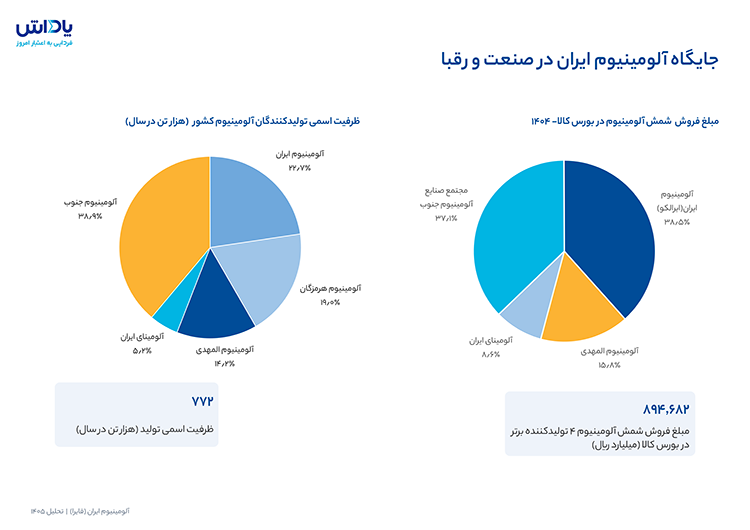
شرکت آلومینیوم ایران در سال ۱۴۰۴ با سهم ۴۰ درصدی از عرضه محصولات آلومینیومی در بورس کالای ایران، در میان ۴ تولیدکننده اصلی کشور بیشترین سهم بازار داخلی را داشته است.
بازار داخلی و صادرات
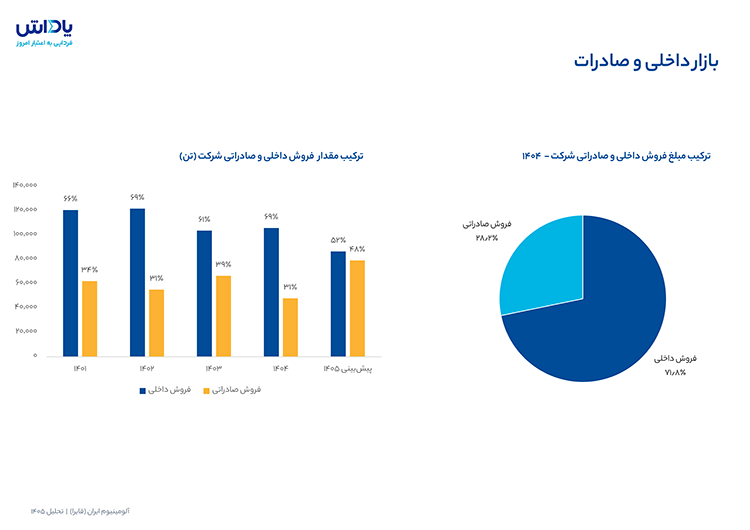
از نظر مبلغ، در سال ۱۴۰۴ حدود ۲۸ درصد از درآمد فروش شرکت (معادل ۱۲۳,۳۹۹ میلیارد ریال از مجموع ۴۳۷,۰۵۷ میلیارد ریال) از محل صادرات بوده است. از نظر مقدار نیز سهم صادرات از تناژ فروش شرکت طی سالهای ۱۴۰۱ تا ۱۴۰۴ بین ۳۱ تا ۳۹ درصد در نوسان بوده و در پیشبینی ۱۴۰۵ با افزایش محسوس به حدود ۴۸ درصد میرسد.
ظرفیت و حجم تولید خطوط تولیدی
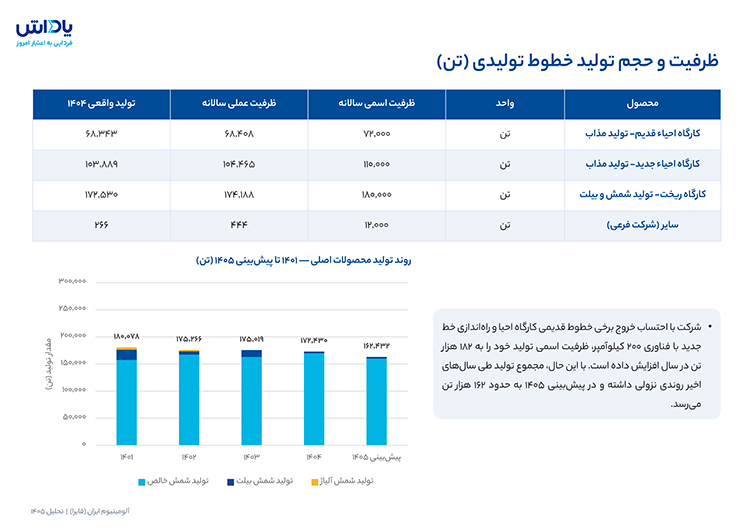
ظرفیت کارگاههای شرکت به شرح جدول زیر میباشد:
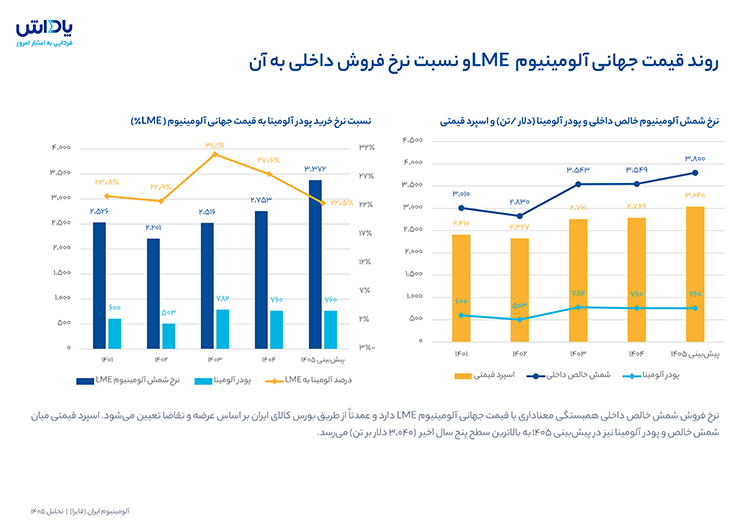
روند قیمت جهانی آلومینیوم LME و نسبت نرخ فروش داخلی به آن
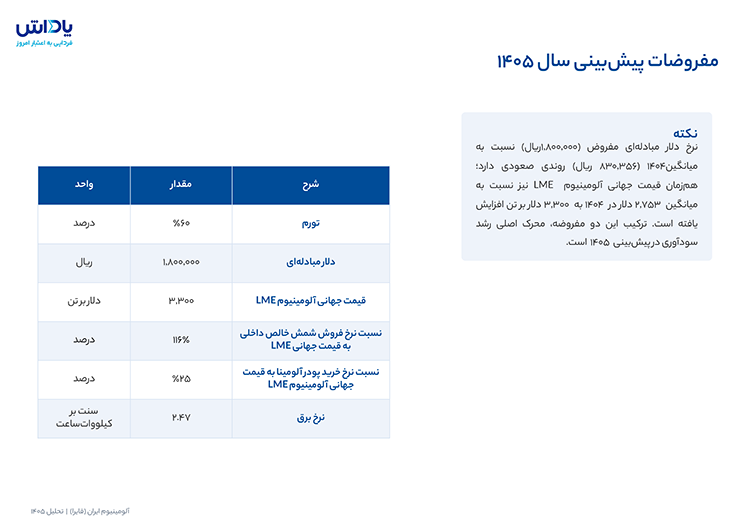
قیمت جهانی آلومینیوم LME در سالهای اخیر روند صعودی داشته و برای پیشبینی ۹ ماهه ۱۴۰۵ در سطح ۳,۳۰۰ دلار بر تن فرض شده است، درحالیکه نرخ دلار مبادلهای مورد استفاده در پیشبینی نیز بهطور محسوسی افزایش یافته است. نرخ آلومینای خریداریشده توسط شرکت نسبت به قیمت جهانی LME در پیشبینی ۱۴۰۵ به حدود ۲۳ درصد کاهش مییابد، پس از آنکه در سال ۱۴۰۳ به بالاترین سطح خود (حدود ۳۱ درصد) رسیده بود.
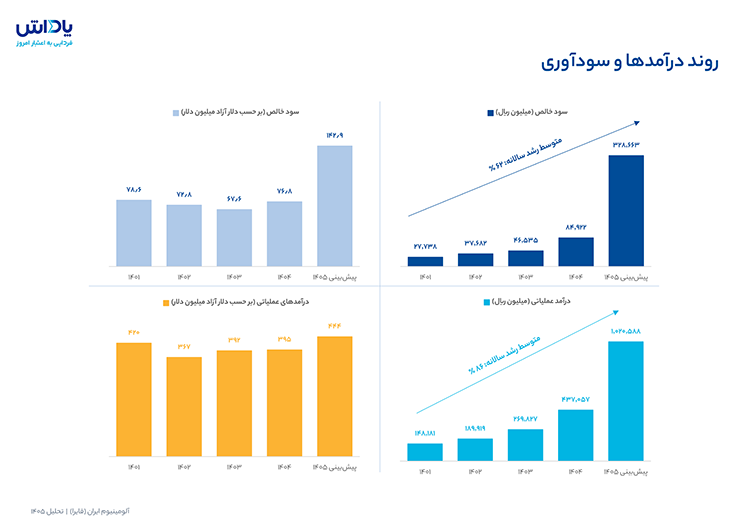
روند درآمدها و سودآوری
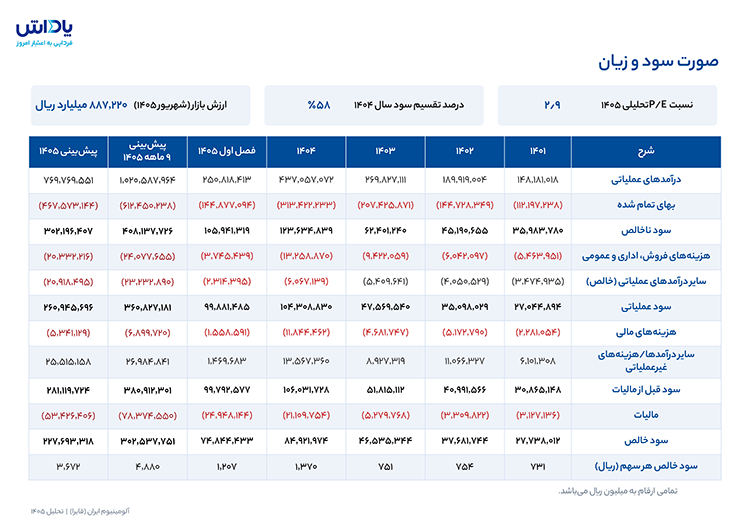
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۱۳۴٪ نسبت به ۱۴۰۴ به حدود ۱,۰۲۰,۵۸۸ میلیارد ریال میرسد و سود خالص نیز با رشد ۲۸۷٪ به ۳۲۸,۶۶۳ میلیارد ریال افزایش مییابد. به دلار آزاد نیز درآمد عملیاتی از ۳۹۵ به حدود ۴۴۴ میلیون دلار افزایش مییابد.
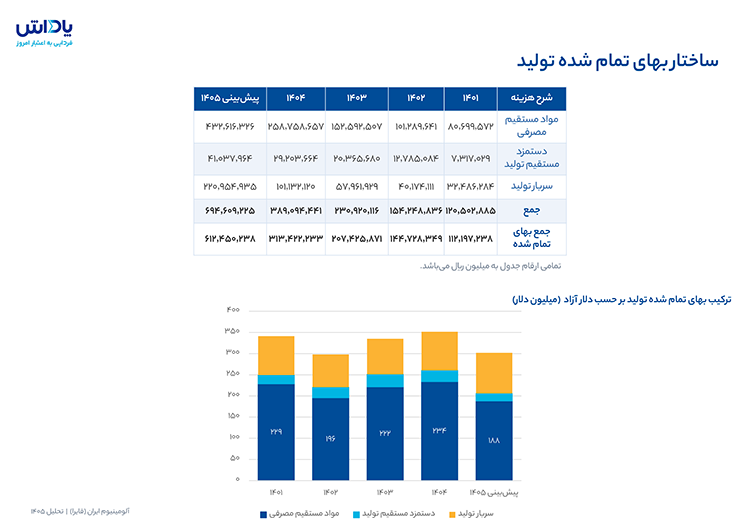
ساختار بهای تمام شده تولید
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی است. در پیشبینی ۱۴۰۵، جمع هزینههای تولید به ۶۹۴,۶۰۹ میلیارد ریال میرسد که حدود ۶۲٪ آن مواد مستقیم مصرفی (پودر آلومینا، پترولیوم کک و آند) است. به دلار آزاد اما سهم این قلم کاهش مییابد و از ۲۳۴ میلیون دلار در ۱۴۰۴ به حدود ۱۸۸ میلیون دلار در پیشبینی ۱۴۰۵ میرسد؛ بهعبارتی رشد هزینه ریالی عمدتاً ناشی از افزایش نرخ دلار است، نه هزینه واقعی دلاری.
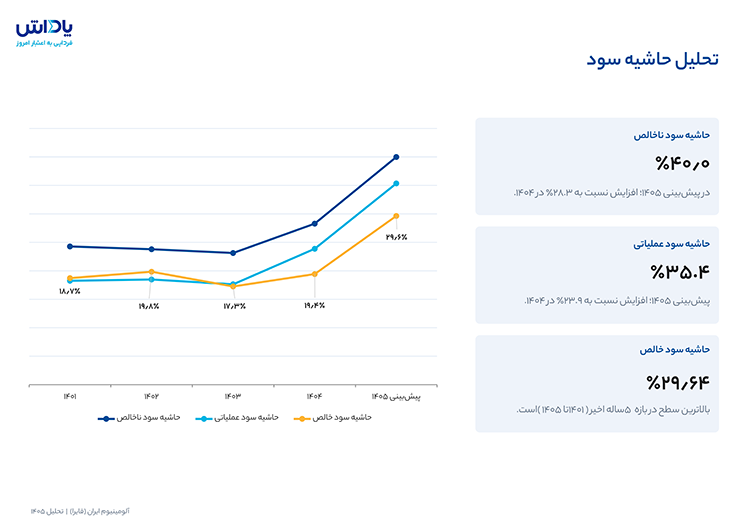
تحلیل حاشیه سود
افزایش همزمان نرخ دلار مبادلهای و قیمت جهانی آلومینیوم LME، محرک اصلی بهبود حاشیه سود ناخالص شرکت در پیشبینی ۱۴۰۵ نسبت به سالهای قبل است.
مفروضات پیشبینی سال ۱۴۰۵
پیشبینیهای مالی ۹ ماهه انتهایی سال ۱۴۰۵ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است:
صورت سود و زیان
تحلیل حساسیت سود هر سهم (EPS) تحلیلی
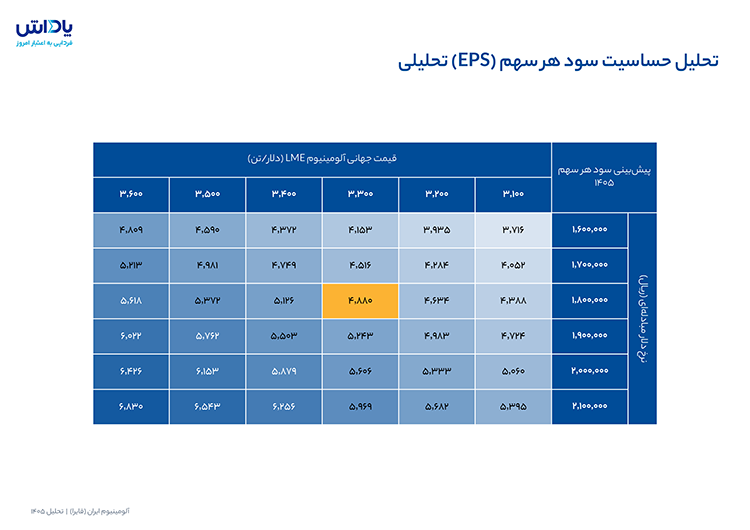
سود هر سهم نسبت به تغییرات نرخ جهانی آلومینیوم LME و نرخ دلار مبادلهای بهشدت حساس است.
سناریوی مبنای پیشبینی ۱۴۰۵ (نرخ دلار ۱,۸۰۰,۰۰۰ ریال و قیمت جهانی آلومینیوم LME معادل ۳,۳۰۰ دلار) برای دوره ۹ ماهه پایانی سال، سود هر سهم معادل ۶,۲۴۸ ریال را نتیجه میدهد.
جمعبندی و نتیجهگیری
درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۳۴٪ و ۲۵۶٪ نسبت به ۱۴۰۴ همراه است.
سهم صادرات از درآمد فروش شرکت در پیشبینی ۱۴۰۵ به حدود ۴۵ درصد رسیده که نسبت به ۲۸ درصد در ۱۴۰۴ افزایش چشمگیری داشته است.
شرکت در فصل اول سال ۱۴۰۵ با حجم فروش ۴۸,۲۹۸ تن، معادل ۲۵۰,۸۱۸ میلیارد ریال درآمد عملیاتی ثبت کرده که حدود ۲۵ درصد از درآمد عملیاتی پیشبینیشده کل سال ۱۴۰۵ (۱,۰۲۰,۵۸۸ میلیارد ریال) را تشکیل میدهد.
مواد مستقیم مصرفی (پودر آلومینا، پترولیوم کک و آند) با سهم حدود ۶۲ درصد از هزینههای تولید، مهمترین محرک بهای تمامشده است.
سودآوری شرکت بهشدت به نرخ دلار مبادلهای و قیمت جهانی آلومینیوم LME حساس است و مهمترین ریسک پیشبینی ۱۴۰۵ به شمار میرود.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و داده هایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهی ست هر گونه تصمیم سازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایه گذاران محترم خواهد بود.