
معرفی شرکت
شرکت دوده صنعتی پارس در سال ۱۳۶۳ به منظور تولید دوده صنعتی یا کربن بلک به ثبت رسیده و از سال ۱۳۷۳ تولید خود را با ظرفیت اسمی ۱۵ هزار تن در سال آغاز نمود. در فاز اول بر اساس ظرفیت رسمی کارخانه تولید دوده با گریدهای ۲۲۰، ۳۳۰، ۳۳۹، ۳۷۵، ۵۵۰، ۶۶۰-N آغاز گردید. در سال ۱۳۸۵ فاز ۲ تولید کارخانه با ظرفیت ۱۵هزار تن به بهره برداری رسید. در حال حاضر انواع دوده Hard (۳۳۰، ۳۳۹، ۳۷۵-N) و دوده Soft (۶۰۰، ۵۵۰-N) می باشد. خط تولید کارخانه در حال حاضر دارای چهار راکتور برای تولید دوده از نوع Soft و چهار راکتور برای تولید دوده از نوع Hard و دو خط پروسس برای جداسازی، دانه بندی، ذخیره سازی و بسته بندی می باشد. در فاز دوم هدف به کار گیری خط قدیم جهت تولید دوده های Soft و خط جدید جهت تولید دودههای Hard اختصاص یافته است. با افزایش تقاضا بیشتر دوده هارد در بازار، شرکت در فاز سوم اقدام به نوسازی راکتورهای خط هارد خود نمود که این طرح امکان تولید دوده گرید ۲۰۰N را در کارخانه دوده صنعتی پارس مقدور نمود. همچنین در اجرای این طرح ظرفیت عملی کارخانه ۳۲،۵۰۰ تن در سال رسید.
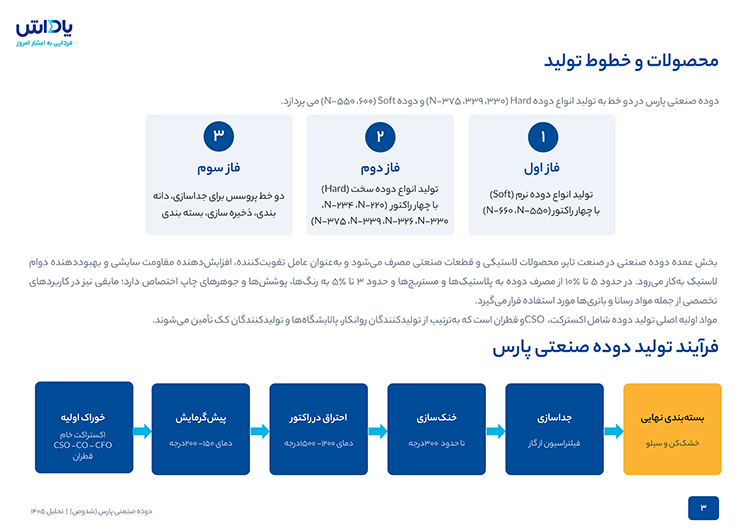
محصولات و خطوط تولید
دوده صنعتی پارس در دو خط به تولید انواع دوده Hard (۳۳۰، ۳۳۹، ۳۷۵-N) و دوده Soft (۶۰۰، ۵۵۰-N) می پردازد.
بخش عمده دوده صنعتی در صنعت تایر، محصولات لاستیکی و قطعات صنعتی مصرف میشود و بهعنوان عامل تقویتکننده، افزایشدهنده مقاومت سایشی و بهبوددهنده دوام لاستیک بهکار میرود. در حدود ۵ تا ۱۰٪ از مصرف دوده به پلاستیکها و مستربچها و حدود ۳ تا ۵٪ به رنگها، پوششها و جوهرهای چاپ اختصاص دارد؛ مابقی نیز در کاربردهای تخصصی از جمله مواد رسانا و باتریها مورد استفاده قرار میگیرد.
مواد اولیه اصلی تولید دوده شامل اکسترکت، CSO و قطران است که بهترتیب از تولیدکنندگان روانکار، پالایشگاهها و تولیدکنندگان کک تأمین میشوند.
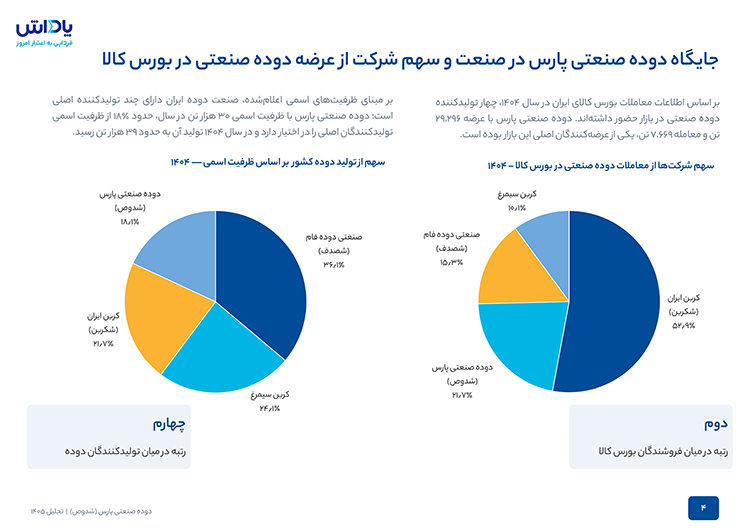
جایگاه دوده صنعتی پارس در صنعت و سهم شرکت از عرضه دوده صنعتی در بورس کالا
بر اساس اطلاعات معاملات بورس کالای ایران در سال ۱۴۰۴، چهار تولیدکننده دوده صنعتی در بازار حضور داشتهاند. دوده صنعتی پارس با عرضه ۲۹٬۲۹۶ تن و معامله ۷٬۶۶۹ تن، یکی از عرضهکنندگان اصلی این بازار بوده است.بر مبنای ظرفیتهای اسمی اعلامشده، صنعت دوده ایران دارای چند تولیدکننده اصلی است؛ دوده صنعتی پارس با ظرفیت اسمی ۳۰ هزار تن در سال، حدود ۱۸٪ از ظرفیت اسمی تولیدکنندگان اصلی را در اختیار دارد و در سال ۱۴۰۴ تولید آن به حدود ۳۹ هزار تن رسید.
سهم دوده صنعتی پارس از صادرات دوده صنعتی
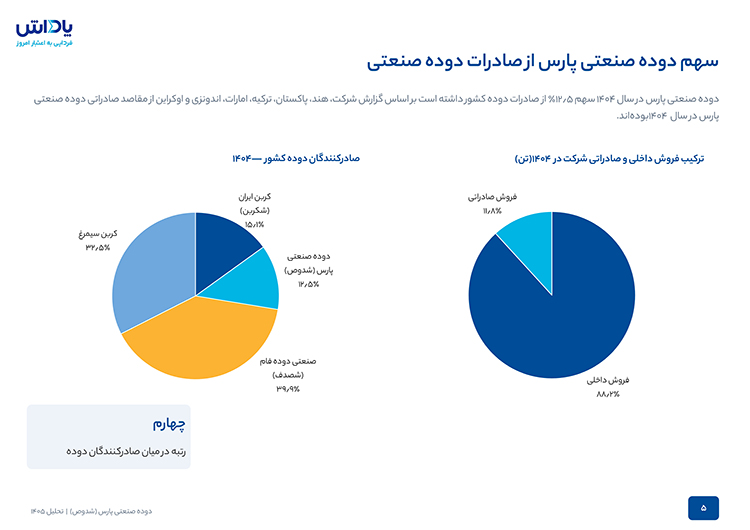
دوده صنعتی پارس در سال ۱۴۰۴ سهم ۱۲.۵٪ از صادرات دوده کشور داشته است بر اساس گزارش شرکت، هند، پاکستان، ترکیه، امارات، اندونزی و اوکراین از مقاصد صادراتی دوده صنعتی پارس در سال ۱۴۰۴ بودهاند.
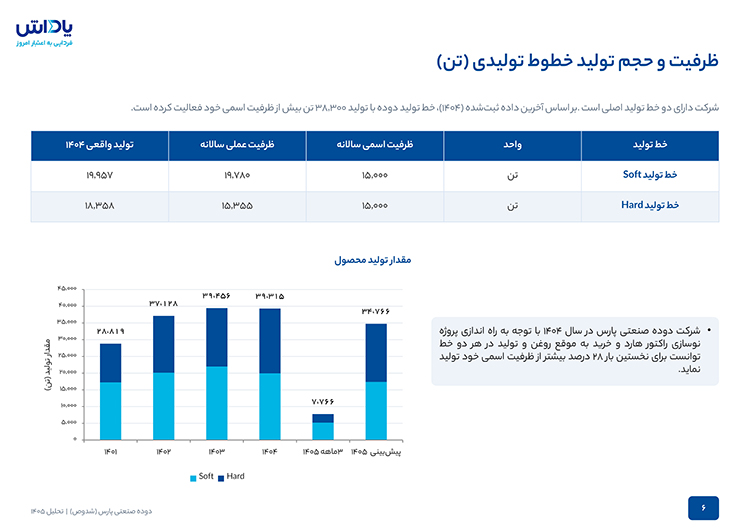
ظرفیت و حجم تولید خطوط تولیدی (تن)
شرکت دارای دو خط تولید اصلی است. بر اساس آخرین داده ثبتشده (۱۴۰۴)، خط تولید دوده با تولید ۳۸,۳۰۰ تن بیش از ظرفیت اسمی خود فعالیت کرده است. •شرکت دوده صنعتی پارس در سال ۱۴۰۴ با توجه به راه اندازی پروژه نوسازی راکتور هارد و خرید به موقع روغن و تولید در هر دو خط توانست برای نخستین بار ۲۸ درصد بیشتر از ظرفیت اسمی خود تولید نماید.
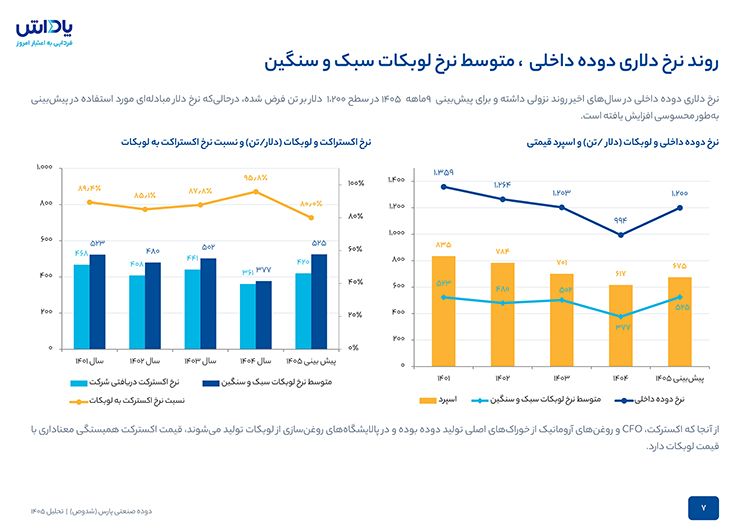
روند نرخ دلاری دوده داخلی ، متوسط نرخ لوبکات سبک و سنگین
نرخ دلاری دوده داخلی در سالهای اخیر روند نزولی داشته و برای پیشبینی ۹ ماهه ۱۴۰۵ در سطح ۱،۲۰۰ دلار بر تن فرض شده، درحالیکه نرخ دلار مبادلهای مورد استفاده در پیشبینی بهطور محسوسی افزایش یافته است.
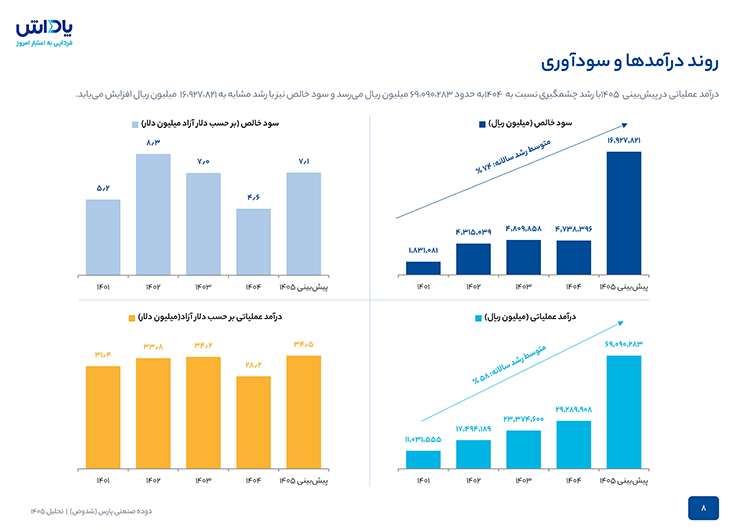
روند درآمد و سودآوری
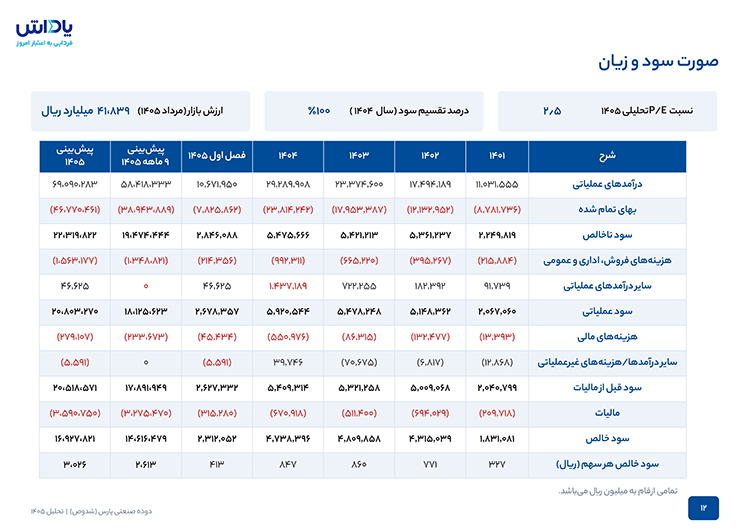
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد چشمگیری نسبت به ۱۴۰۴ به حدود ۶۹،۰۹۰،۲۸۳ میلیون ریال میرسد و سود خالص نیز با رشد مشابه به ۱۶،۹۲۷،۸۲۱ میلیون ریال افزایش مییابد.
ساختار بهای تمام شده تولید
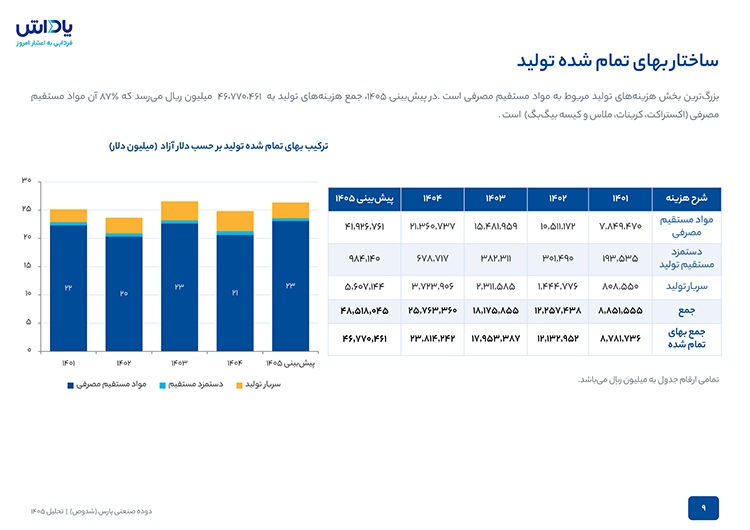
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی است. در پیشبینی ۱۴۰۵، جمع هزینههای تولید به ۴۶،۷۷۰،۴۶۱ میلیون ریال میرسد که ٪۸۷ آن مواد مستقیم مصرفی (اکستراکت، کربنات، ملاس و کیسه بیگبگ) است.
تحلیل حاشیه سود
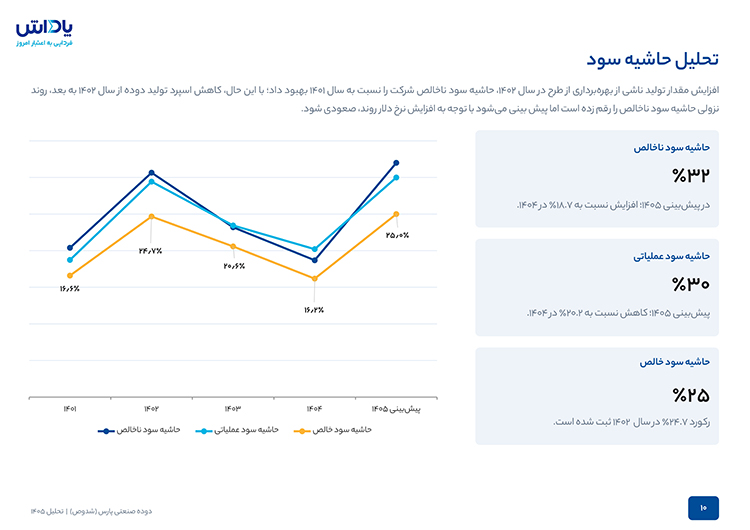
افزایش مقدار تولید ناشی از بهرهبرداری از طرح در سال ۱۴۰۲، حاشیه سود ناخالص شرکت را نسبت به سال ۱۴۰۱ بهبود داد؛ با این حال، کاهش اسپرد تولید دوده از سال ۱۴۰۲ به بعد، روند نزولی حاشیه سود ناخالص را رقم زده است اما پیش بینی میشود با توجه به افزایش نرخ دلار روند، صعودی شود.
مفروضات پیشبینی سال ۱۴۰۵
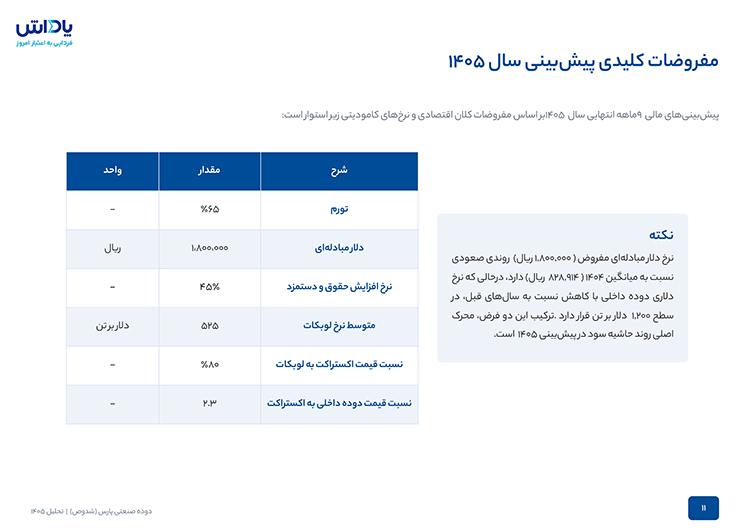
پیشبینیهای مالی ۹ ماهه انتهایی سال ۱۴۰۵ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است. نرخ دلار مبادلهای مفروض (۱,۸۰۰,۰۰۰ ریال) روندی صعودی نسبت به میانگین ۱۴۰۴ (۸۲۸,۹۱۴ ریال) دارد، درحالی که نرخ دلاری دوده داخلی با کاهش نسبت به سالهای قبل، در سطح ۱,۲۰۰ دلار بر تن قرار دارد. ترکیب این دو فرض، محرک اصلی روند حاشیه سود در پیشبینی ۱۴۰۵ است. صنعت تایر به عنوان اصلیترین مصرفکننده دوده نقش بسیار اساسی در نرخهای آتی شرکتها ایفا میکند. حال آنکه در نیمه ابتدایی سال ۱۴۰۵ شرکتهای تولیدکننده تایر با ضعف در تامین ماده اولیه خود نتوانستند عملکرد مطلوبی را از خود نشان دهند که این موضوع بر نرخ فروش دوده اثر جدی گذاشته است.
صورت سود و زیان پیشبینی سال ۱۴۰۵
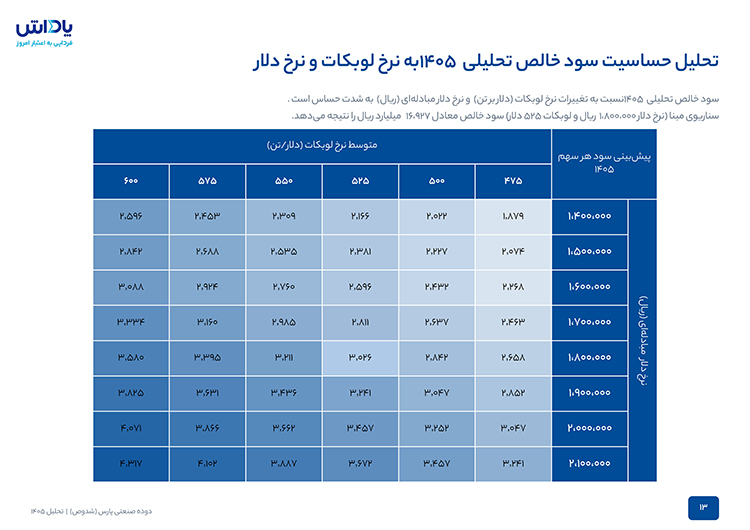
تحلیل حساسیت سود خالص تحلیلی ۱۴۰۵
سود خالص تحلیلی ۱۴۰۵ نسبت به تغییرات نرخ لوبکات (دلار بر تن) و نرخ دلار مبادلهای (ریال) به شدت حساس است.
سناریوی مبنا (نرخ دلار ۱،۸۰۰،۰۰۰ ریال و لوبکات ۵۲۵ دلار) سود خالص معادل ۱۶،۹۲۷ میلیارد ریال را نتیجه میدهد.
اهداف و برنامههای آتی
•تکمیل فاز چهارم توسعه با ظرفیت ۲۰ هزار تن در سال؛ پیشرفت پروژه در آخرین گزارش اعلامشده ۵۷٪ بوده است. شرکت پیشبینی میکند که طرح در ۲۹ اسفند سال ۱۴۰۵ به بهرهبرداری برسد.
•توسعه بازارهای صادراتی و ایجاد نمایندگی فروش در بازارهای هدف.
•توسعه محصولات تخصصی و تولید گریدهای جدید متناسب با نیاز صنایع پتروشیمی و لاستیک.
•شروع فاز پنجم توسعه از سال ۱۴۰۶ طبق چشمانداز اعلامشده شرکت.
•بهبود بهرهوری و زیرساختهای عملیاتی از طریق توسعه زیرساختهای فناوری اطلاعات و بهینهسازی فرآیندها.
جهت مشاهده فایل تحلیل میتوانید از فایل pdf موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و داده هایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهی ست هر گونه تصمیم سازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایه گذاران محترم خواهد بود.