
فاصله میان ارزش بازار سهام و اندازه اقتصاد در برخی از بزرگترین بازارهای جهان به سطوح کمسابقهای رسیده است. در آمریکا ارزش بازار شرکتهای بورسی اکنون معادل ۲۳۴.۸ درصد تولید ناخالص داخلی است؛ کرهجنوبی با ۲۳۰ درصد فاصله چندانی با آمریکا ندارد و ژاپن نیز به ۲۰۵.۷ درصد رسیده است. در مقابل، این نسبت برای چین تنها ۶۹.۱ درصد و برای کل جهان ۱۳۰.۶ درصد است.
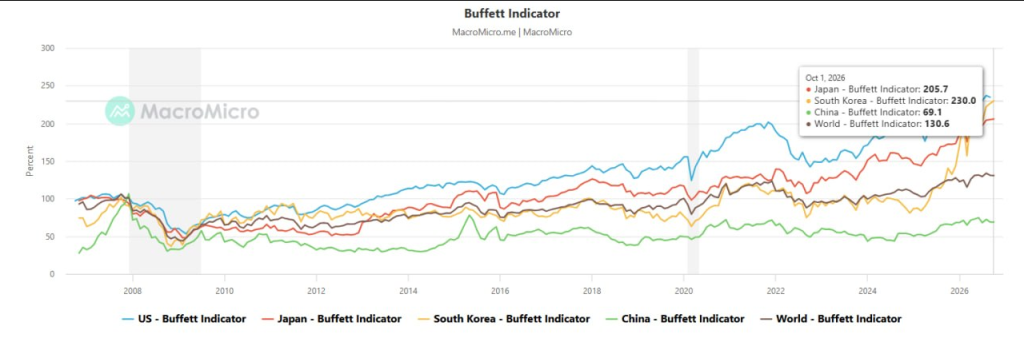
به گزارش پاداش، تغییر بزرگ فقط در سطح فعلی این نسبتها نیست، بلکه در سرعت صعود آنها دیده میشود. نسبت ارزش بازار سهام آمریکا به تولید ناخالص داخلی در ابتدای ۲۰۲۳ حدود ۱۵۰ درصد بود و اکنون به نزدیکی ۲۳۵ درصد رسیده است. ژاپن نیز از محدوده ۱۲۰ درصد در سال ۲۰۲۳ به بیش از ۲۰۵ درصد رسیده؛ اما جهش کرهجنوبی شدیدتر بوده و این نسبت طی ۲۰۲۵ و ۲۰۲۶ با سرعت از مرزهای ۱۵۰ و سپس ۲۰۰ درصد عبور کرده است.
این نسبت که ارزش کل بازار سهام را با اندازه اقتصاد مقایسه میکند، یک پرسش اساسی را مطرح میکند: آیا رشد ارزش شرکتها با رشد اقتصاد واقعی همراه بوده است؟ وقتی نسبت افزایش پیدا میکند، یعنی ارزش بازار سهام سریعتر از تولید ناخالص داخلی رشد کرده است. در آمریکا، کرهجنوبی و ژاپن اکنون ارزش شرکتهای بورسی بیش از دو برابر تولید سالانه اقتصاد آنهاست.
اما این اعداد بهتنهایی اثبات نمیکنند که سهام «حبابی» یا سقوط بازار نزدیک است. شرکتهای بزرگ بورسی بخش قابلتوجهی از درآمد خود را خارج از کشور کسب میکنند، ساختار بازار سرمایه در کشورها متفاوت است و نرخ بهره، سودآوری شرکتها و ترکیب صنایع نیز بر ارزش بازار اثر میگذارند. به همین دلیل مقایسه مستقیم عدد ۲۳۵ درصدی آمریکا با ۶۹ درصد چین به معنای آن نیست که بازار چین الزاماً ارزان و بازار آمریکا الزاماً آماده سقوط است.
با این حال، فاصله آمریکا با گذشته خودش قابل توجه است. این نسبت پیش از بحران مالی ۲۰۰۸ نزدیک ۱۰۰ درصد بود و حتی در اوج بازار سالهای ۲۰۲۰ و ۲۰۲۱ حوالی ۲۰۰ درصد قرار داشت. اکنون بازار آمریکا از آن محدوده نیز عبور کرده است. همزمان نرخهای بلندمدت در سطوح بالا قرار دارند؛ بنابراین قیمتهای بالاتر سهام باید در محیطی حفظ شوند که هزینه سرمایه بسیار بیشتر از دوران پول ارزان است.