
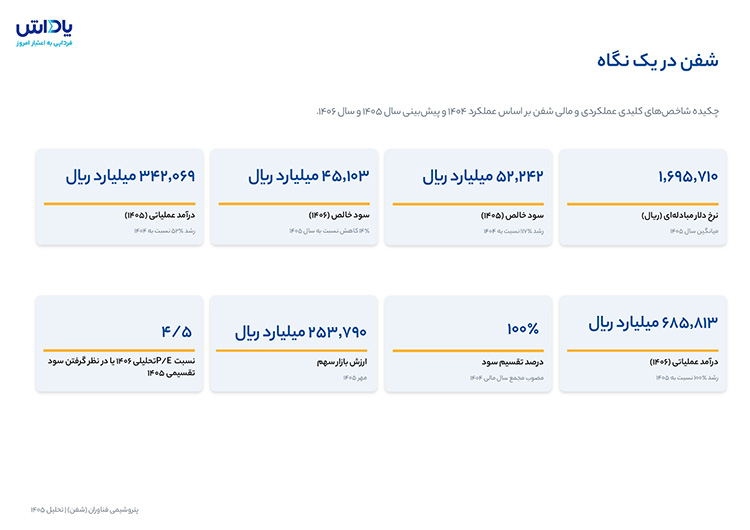
شفن در یک نگاه
چکیده شاخصهای کلیدی عملکردی و مالی شفن بر اساس عملکرد ۱۴۰۴ و پیشبینی سال ۱۴۰۵ و سال ۱۴۰۶.
معرفی شرکت
شرکت پتروشیمی فنآوران (شفن) در سال ۱۳۷۷ تأسیس شده و واحدهای تولید متانول و اسید استیک آن بهترتیب در سالهای ۱۳۸۴ و ۱۳۸۵ به بهرهبرداری رسیدهاند. این شرکت در منطقه ویژه اقتصادی پتروشیمی ماهشهر واقع شده و محصولات اصلی آن شامل متانول، اسید استیک، مونوکسید کربن و هیدروژن است. شفن یک شرکت پتروشیمی صادراتمحور با محوریت تولید متانول و اسید استیک است. مزیت اصلی آن برخورداری از واحدهای تولیدی در منطقه ماهشهر و جایگاه ویژه در تولید اسید استیک کشور است. سهامدار عمده شرکت، تاپیکو با حدود ۴۹.۹۸ درصد مالکیت است و صندوق بازنشستگی کشوری و گروه پتروشیمی تابان فردا نیز از دیگر سهامداران عمده آن هستند.
محصولات و خطوط تولید
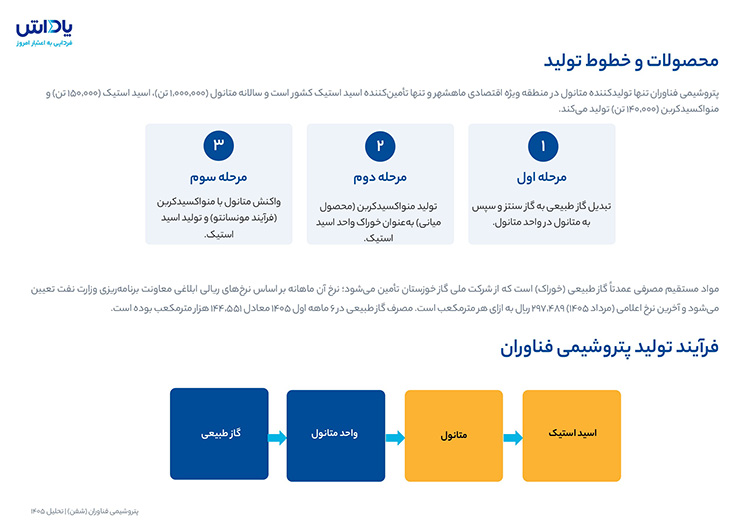
- متانول: محصول اصلی شرکت با ظرفیت تولید سالانه یک میلیون تن است. این محصول از تبدیل گاز طبیعی به گاز سنتز و سپس انجام فرآیند سنتز متانول تولید میشود و بهعنوان محصول پایه در صنایع شیمیایی کاربرد دارد.
- اسید استیک: ظرفیت تولید سالانه این محصول حدود ۱۵۰ هزار تن است. اسید استیک از واکنش متانول با مونوکسید کربن و طی فرآیند مونسانتو تولید میشود و در صنایع شیمیایی و تولید محصولات پاییندستی مورد استفاده قرار میگیرد.
- مونوکسید کربن: ظرفیت تولید سالانه این محصول حدود ۱۴۰ هزار تن است. مونوکسید کربن بهعنوان محصول میانی و خوراک اصلی واحد اسید استیک در زنجیره تولید شرکت مصرف میشود.
فرآیند تولید در پتروشیمی فنآوران بهصورت زنجیرهای و مرتبط با یکدیگر انجام میشود:
- مرحله اول؛ تولید متانول: گاز طبیعی بهعنوان خوراک اصلی وارد واحد متانول شده و پس از تبدیل به گاز سنتز، طی فرآیندهای شیمیایی به متانول تبدیل میشود.
- مرحله دوم؛ تولید مونوکسید کربن: در این مرحله مونوکسید کربن بهعنوان محصول میانی تولید شده و برای تأمین خوراک موردنیاز واحد اسید استیک مورد استفاده قرار میگیرد.
- مرحله سوم؛ تولید اسید استیک: در مرحله نهایی، متانول تولیدشده در واحد متانول با مونوکسید کربن واکنش داده و طی فرآیند مونسانتو به اسید استیک تبدیل میشود.
جایگاه فناوران در صنعت
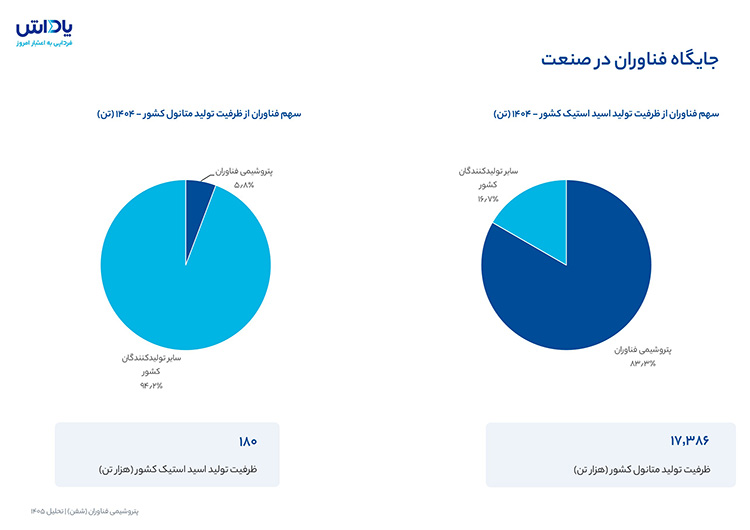
پتروشیمی فنآوران در سال ۱۴۰۴ حدود ۵.۸ درصد از ظرفیت تولید متانول کشور، معادل ظرفیت کل ۱۷,۳۸۶ هزار تن را به خود اختصاص داده است. در مقابل، سهم شرکت از ظرفیت تولید اسید استیک کشور با ظرفیت کل ۱۸۰ هزار تن، حدود ۸۳.۳ درصد است. این ارقام نشاندهنده سهم قابلتوجه و جایگاه برجسته شفن در بازار تولید اسید استیک کشور در مقایسه با سهم آن در صنعت متانول است.
بازار داخلی و صادرات
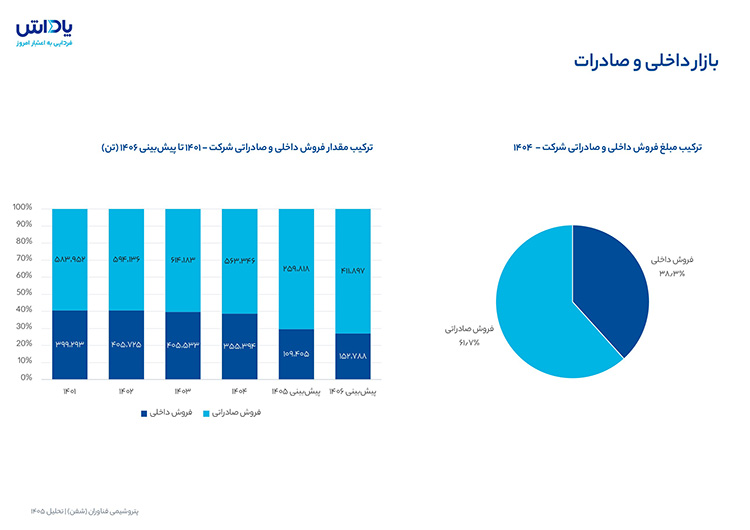
از نظر مبلغ، در سال ۱۴۰۴ حدود ۶۲ درصد از فروش شرکت (معادل ۱۲۷,۲۴۴ از مجموع ۲۰۶,۲۷۳ میلیارد ریال) از محل صادرات حاصل شده است. از نظر مقدار، سهم صادرات از تناژ فروش در ۱۴۰۴ حدود ۶۱ درصد بوده و در پیشبینی ۱۴۰۵ حدود ۷۰ درصد است. در ۶ ماهه اول ۱۴۰۵ صادرات ۶۵,۵۵۱ تن از ۱۰۸,۳۷۳ تن فروش (حدود ۶۰ درصد) بوده است. در پیشبینی ۱۴۰۶ سهم صادرات از تناژ فروش حدود ۷۳ درصد است.
ظرفیت و حجم تولید خطوط تولیدی (تن)
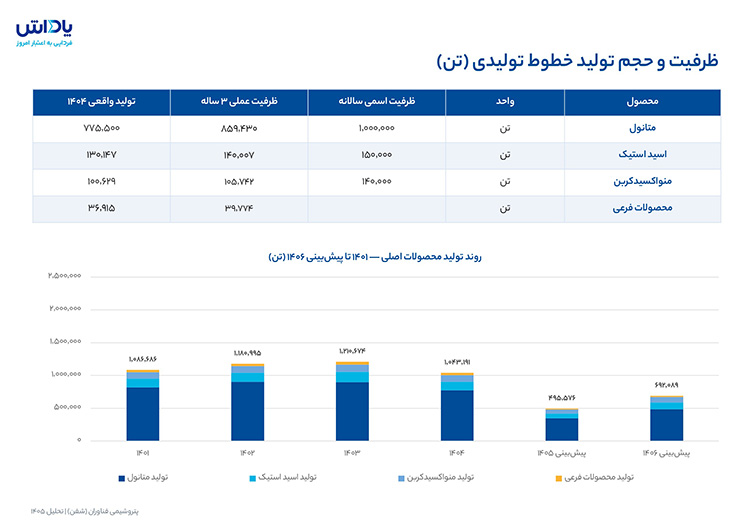
روند تولید شرکت در سالهای ۱۴۰۱ تا ۱۴۰۳ افزایشی بوده، اما در سال ۱۴۰۴ کاهش تولید مشاهده میشود. طبق پیشبینی ارائهشده، مجموع تولید شرکت در سال ۱۴۰۵ با کاهش قابلتوجهی همراه خواهد بود، اما در سال ۱۴۰۶ مجدداً افزایش مییابد. با این حال، سطح تولید پیشبینیشده در سال ۱۴۰۶ همچنان پایینتر از عملکرد سالهای ۱۴۰۱ تا ۱۴۰۴ قرار دارد.
روند نرخ محصولات
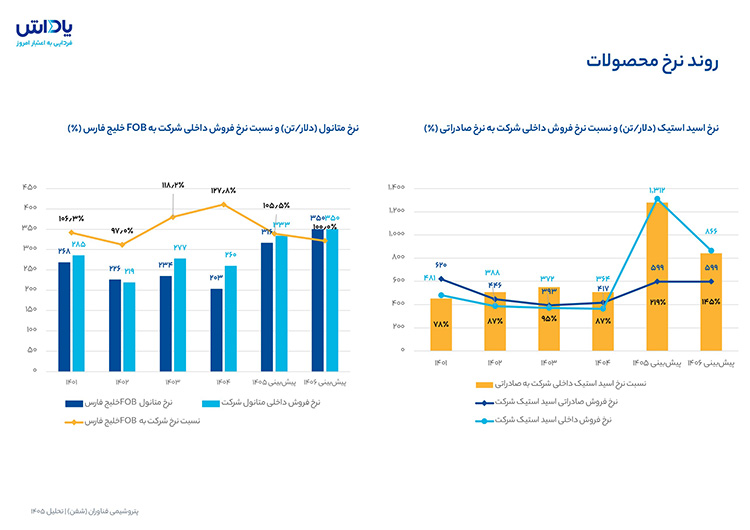
- در سالهای ۱۴۰۱ و ۱۴۰۲ نرخ فروش داخلی متانول نزدیک به نرخ صادراتی بوده، اما در سالهای ۱۴۰۳ و ۱۴۰۴ نسبت نرخ فروش داخلی به FOB افزایش یافته و بهترتیب به حدود ۱۱۸ و ۱۲۸ درصد رسیده است.
- برای سالهای ۱۴۰۵ و ۱۴۰۶، نسبت نرخ فروش داخلی به نرخ FOB بهترتیب حدود ۱۰۵ و ۱۰۰ درصد پیشبینی شده که نشاندهنده نزدیکشدن نرخهای داخلی به نرخ صادراتی است.
- در سالهای ۱۴۰۱ تا ۱۴۰۴، نسبت نرخ فروش داخلی اسید استیک به نرخ صادراتی عمدتاً در محدوده ۷۸ تا ۹۴ درصد قرار داشته است.
- برای سال ۱۴۰۵ جهش قابلتوجهی در نرخ فروش داخلی اسید استیک پیشبینی شده و نسبت آن به نرخ صادراتی به حدود ۱۱۹ درصد میرسد.
- در سال ۱۴۰۶، نرخ فروش داخلی اسید استیک نسبت به سال قبل کاهش یافته و نسبت نرخ داخلی به صادراتی نیز به حدود ۱۰۴ درصد میرسد.
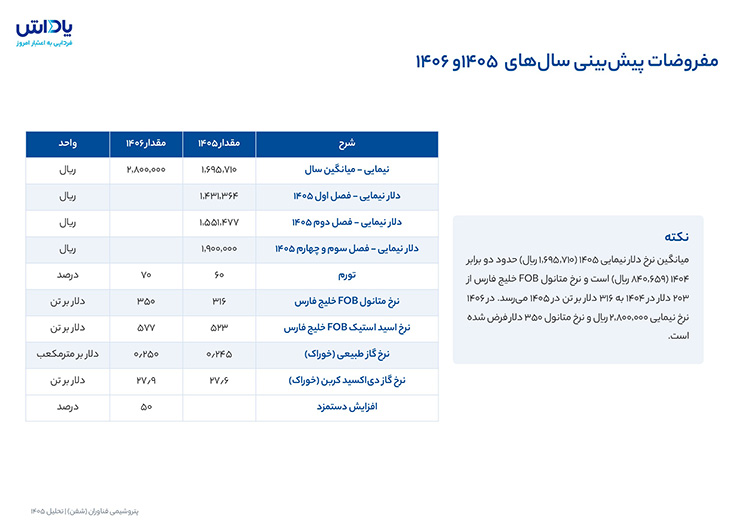
- در مجموع، مفروضات پیشبینی نشاندهنده تعدیل نسبت نرخ فروش داخلی به صادراتی متانول و اسید استیک در سال ۱۴۰۶ و نزدیکشدن این نسبتها به محدوده نرخهای صادراتی است.
روند درآمدها و سودآوری
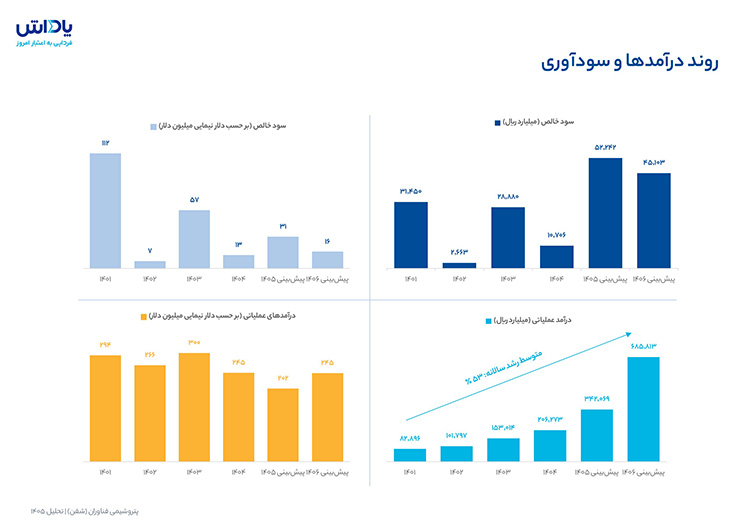
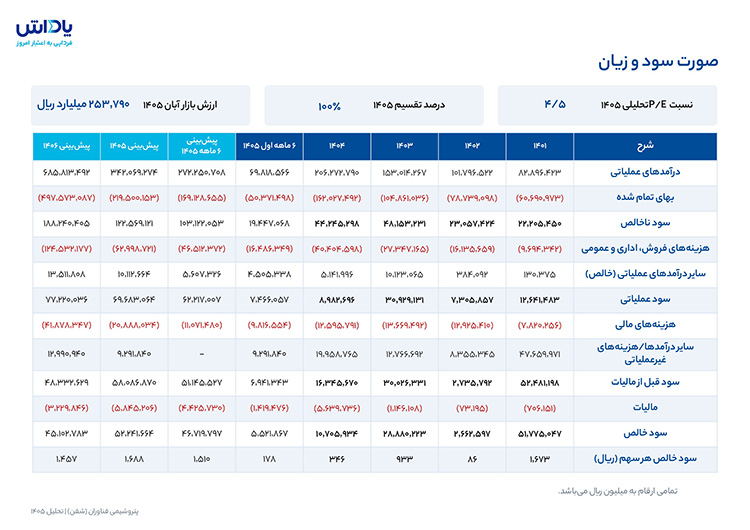
روند درآمدها و سودآوری شرکت نشاندهنده نوسانات قابلتوجه در عملکرد مالی شفن طی سالهای گذشته است. سود خالص شرکت پس از ثبت سطح بالایی در سال ۱۴۰۱، در سال ۱۴۰۲ افت شدیدی داشته و در سال ۱۴۰۳ تا حدودی بهبود یافته است؛ با این حال، در سال ۱۴۰۴ مجدداً کاهش پیدا کرده است. بر اساس پیشبینیها، سودآوری شرکت در سال ۱۴۰۵ بهبود قابلتوجهی خواهد داشت، اما در سال ۱۴۰۶ تا حدودی تعدیل میشود. از سوی دیگر، درآمد عملیاتی دلاری پس از افت در سال ۱۴۰۴، در سالهای پیشبینیشده روندی افزایشی خواهد داشت؛ در حالی که درآمد عملیاتی ریالی در کل دوره روند صعودی دارد. این موضوع نشان میدهد رشد درآمدهای ریالی شرکت لزوماً به معنای افزایش متناسب سودآوری نیست و حاشیه سود و هزینههای شرکت نیز نقش مهمی در تبدیل درآمد به سود خالص ایفا میکنند.
ساختار بهای تمام شده تولید
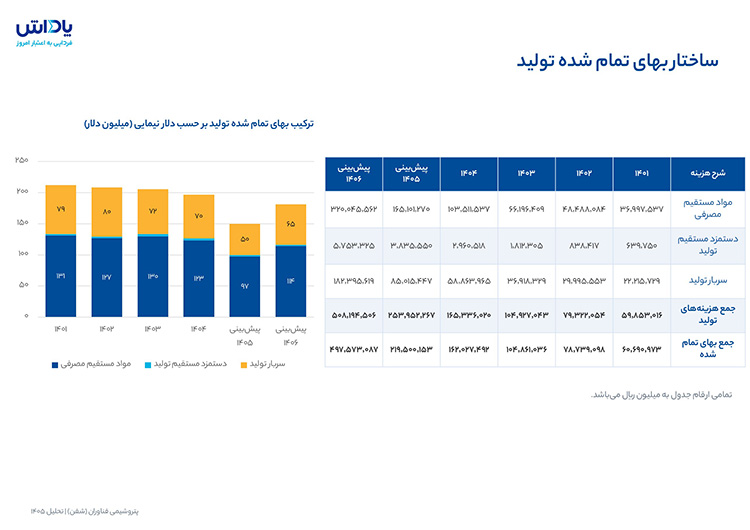
ساختار بهای تمامشده شرکت نشان میدهد که مواد مستقیم مصرفی، اصلیترین بخش هزینههای تولید شفن را تشکیل میدهد و بیشترین تأثیر را بر تغییرات هزینهای شرکت دارد. در کنار آن، سربار تولید نیز سهم قابلتوجهی از بهای تمامشده را به خود اختصاص داده است. بر اساس پیشبینیها، مجموع بهای تمامشده تولید در سال ۱۴۰۵ کاهش محسوسی خواهد داشت که عمدتاً ناشی از کاهش هزینه مواد مصرفی و سربار تولید است. با این حال، در سال ۱۴۰۶ هزینهها مجدداً افزایش مییابد که بخش عمده آن به رشد هزینه مواد مصرفی و سربار مربوط میشود. بنابراین، نوسانات بهای مواد اولیه و هزینههای تولید از عوامل اصلی تغییرات بهای تمامشده شرکت هستند و میتوانند بخشی از نوسانات سودآوری پیشبینیشده در سالهای آتی را توضیح دهند.
تحلیل حاشیه سود
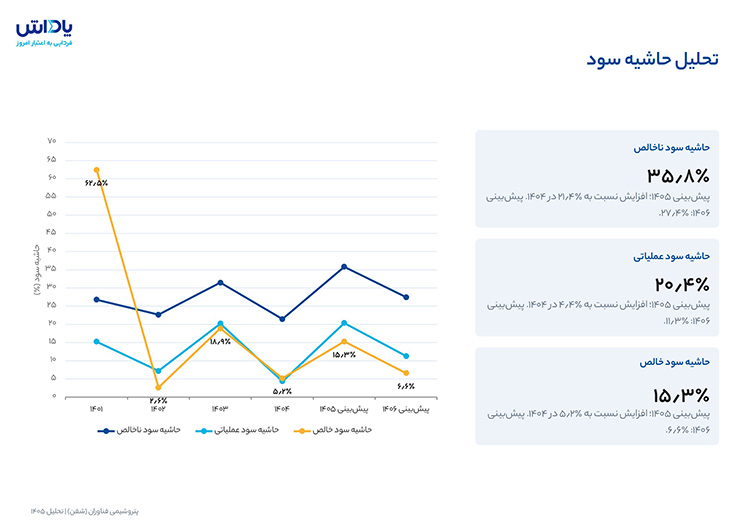
بررسی حاشیه سود شرکت نشان میدهد که سودآوری شفن طی سالهای گذشته نوسانات قابلتوجهی داشته است؛ بهطوریکه هر سه شاخص حاشیه سود ناخالص، عملیاتی و خالص در سال ۱۴۰۲ بهبود یافته، اما در سال ۱۴۰۴ با افت محسوسی مواجه شدهاند. بر اساس پیشبینیها، در سال ۱۴۰۵ حاشیه سود شرکت در هر سه سطح مجدداً افزایش مییابد که نشاندهنده بهبود وضعیت سودآوری و کنترل بهتر هزینههای تولید است. با این حال، در سال ۱۴۰۶ مجدداً حاشیه سود ناخالص از ۱۵.۳ به ۶.۶ درصد، حاشیه سود عملیاتی از حدود ۲۰ به ۱۱ درصد و حاشیه سود خالص از حدود ۳۶ به ۲۷ درصد کاهش مییابد. این روند با افزایش پیشبینیشده بهای تمامشده در سال ۱۴۰۶ همراستاست و نشان میدهد بخشی از رشد درآمد شرکت تحت تأثیر افزایش هزینهها خنثی شده و به سود خالص منتقل نخواهد شد.
مفروضات پیشبینی سالهای ۱۴۰۵ و ۱۴۰۶
صورت سود و زیان
تحلیل حساسیت سود هر سهم (EPS) تحلیلی
تحلیل نکات شفن
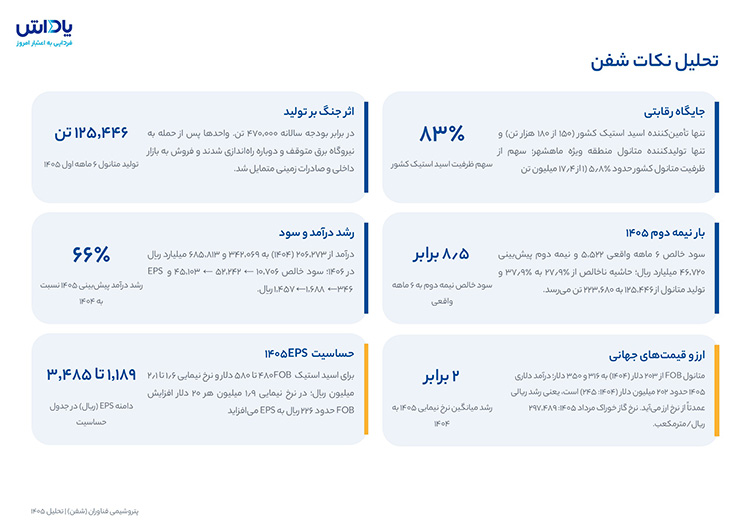
تنها تأمینکننده اسید استیک کشور (۱۵۰ از ۱۸۰ هزار تن) و تنها تولیدکننده متانول منطقه ویژه ماهشهر؛ سهم از ظرفیت متانول کشور حدود ۵٫۸٪
سود خالص ۶ ماهه واقعی ۵٬۵۲۲ و نیمه دوم پیشبینی ۴۶٬۷۲۰ میلیارد ریال؛ حاشیه ناخالص از ۲۷٫۹٪ به ۳۷٫۹٪ و تولید متانول از ۱۲۵٬۴۴۶ به ۲۲۳٬۶۸۰ تن میرسد.
سود خالص ۶ ماهه واقعی ۵٬۵۲۲ و نیمه دوم پیشبینی ۴۶٬۷۲۰ میلیارد ریال؛ حاشیه ناخالص از ۲۷٫۹٪ به ۳۷٫۹٪ و تولید متانول از ۱۲۵٬۴۴۶ به ۲۲۳٬۶۸۰ تن میرسد.
درآمد از ۲۰۶٬۲۷۳ (۱۴۰۴) به ۳۴۲٬۰۶۹ و ۶۸۵٬۸۱۳ میلیارد ریال در ۱۴۰۶؛ سود خالص ۱۰٬۷۰۶ ← ۵۲٬۲۴۲ ← ۴۵٬۱۰۳ و EPS ۳۴۶ ← ۱٬۶۸۸ ← ۱٬۴۵۷ ریال.
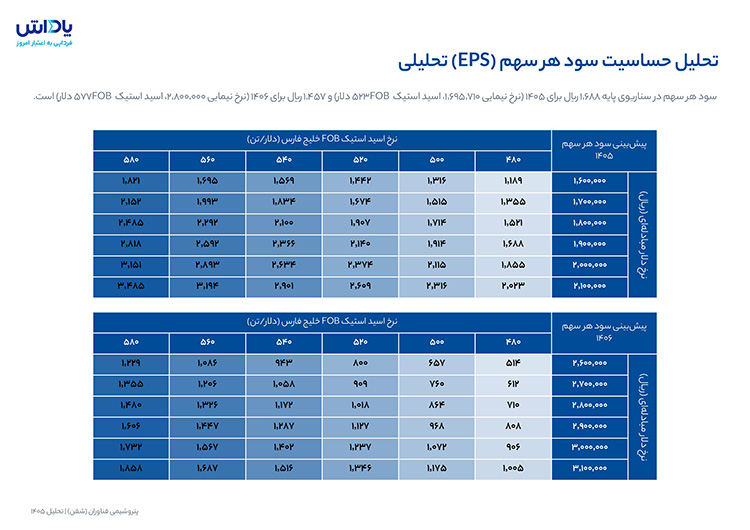
برای اسید استیک FOB ۴۸۰ تا ۵۸۰ دلار و نرخ نیمایی ۱٫۶ تا ۲٫۱ میلیون ریال؛ در نرخ نیمایی ۱٫۹ میلیون هر ۲۰ دلار افزایش FOB حدود ۲۲۶ ریال به EPS میافزاید.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.