
معرفی شرکت
شرکت فولاد کاوه جنوب کیش (سهامی عام) از سرمایهگذاریهای بنیاد مستضعفان انقلاب اسلامی در بخش فولاد است و احداث این مجتمع از سال ۱۳۸۶ آغاز شد. واحدهای احیای مستقیم در سالهای ۱۳۹۰ و ۱۳۹۱ و واحدهای فولادسازی در سالهای ۱۳۹۵ و ۱۳۹۹ به بهرهبرداری رسیدند. شرکت در ۱۳۹۵/۰۴/۲۹ نزد سازمان بورس به ثبت رسید، در ۱۳۹۵/۱۰/۰۷ در بازار دوم بورس تهران پذیرفته شد و در ۱۳۹۵/۱۰/۲۹ با نماد «کاوه» عرضه گردید؛ از ۱۴۰۲/۱۱/۲۵ در بازار اول تابلوی فرعی قرار دارد. کارخانه در زمینی به مساحت ۱۷۰ هکتار در منطقه ویژه اقتصادی خلیج فارس واقع است. ظرفیت اسمی شامل دو واحد احیای مستقیم ۹۲۸ هزار تنی (جمعاً ۱.۸۵۶ میلیون تن آهن اسفنجی) و دو واحد فولادسازی ۱.۲ میلیون تنی (جمعاً ۲.۴ میلیون تن شمش) است. شرکت گسترش صنایع معدنی کاوه پارس با ۵۳.۴۸٪ سهامدار عمده است.
شرکت اجرای پروژههای توسعهای متعددی را با هدف افزایش ظرفیت تولید و رفع محدودیتهای زیرساختی در دستور کار دارد که از جمله آنها میتوان به پروژه مدول سوم احیای مستقیم با ظرفیت تولید سالانه یک میلیون تن آهن اسفنجی اشاره کرد که از تاریخ ۱۴۰۲/۰۴/۰۱ آغاز شده و بهرهبرداری از آن برای سال ۱۴۰۶ پیشبینی شده است. همچنین، احداث نیروگاه سیکل ترکیبی ۳۰۰ مگاواتی در مرحله مطالعه قرار دارد و با هدف کاهش محدودیتهای تأمین انرژی دنبال میشود. در بخش فرآوری، پروژه فرآوری سرباره با ظرفیت روزانه ۱,۵۰۰ تن و سرمایهگذاری بیش از ۵۰۰ میلیارد ریال از آذرماه ۱۴۰۲ آغاز شده، تأمین تجهیزات اصلی آن انجام گرفته و عملیات ساختمانی به پیشرفت ۵۰ درصدی رسیده است. علاوه بر این، اجرای سیستم شارژ مکانیزه گندله در واحدهای احیا و پروژه بریکتسازی بدون مواد افزودنی نیز در جریان است. احداث کارخانه گندلهسازی با ظرفیت سالانه پنج میلیون تن در مجاورت صنایع فولاد کاوه شرق، با سهم مالکیت ۴۹ درصدی شرکت، از دیگر طرحهای توسعهای آن به شمار میرود.
محصولات و خطوط تولید
فرآیند تولید در شرکت فولاد کاوه جنوب کیش در چهار مرحله اصلی انجام میشود. این شرکت با استفاده از گندله سنگآهن، آهن اسفنجی تولید میکند و سپس با ذوب و پالایش آن در واحد فولادسازی، شمش فولادی تولید و عرضه میکند. زنجیره تولید شرکت از واحد احیای مستقیم تا فولادسازی و ریختهگری مداوم امتداد دارد و محصول نهایی اصلی آن، شمش فولادی، بهعنوان ماده اولیه صنایع نورد و تولید محصولات فولادی پاییندستی مورد استفاده قرار میگیرد.
۱. احیای مستقیم (Direct Reduction): گندله سنگآهن پس از آمادهسازی وارد واحد احیای مستقیم شده و با استفاده از گازهای احیاکننده، عمدتاً هیدروژن و مونوکسید کربن، اکسیژن موجود در سنگآهن از آن جدا میشود. در این فرآیند که بر پایه فناوری میدرکس انجام میگیرد، گندله به آهن اسفنجی تبدیل شده و محصول تولیدی پس از تخلیه از کوره احیاء، برای مصرف در واحد فولادسازی آماده میشود. آهن اسفنجی، ماده اولیه اصلی تولید فولاد در شرکت به شمار میرود.
۲. فولادسازی (Steelmaking): آهن اسفنجی تولیدشده در واحد احیای مستقیم به همراه سایر مواد اولیه و افزودنیهای موردنیاز، وارد کورههای قوس الکتریکی میشود. در این مرحله، با استفاده از انرژی الکتریکی، مواد شارژشده ذوب شده و پس از تنظیم ترکیب شیمیایی و انجام عملیات پالایش، فولاد مذاب با مشخصات موردنظر برای ریختهگری آماده میشود. کنترل کیفیت مذاب در این مرحله نقش تعیینکنندهای در دستیابی به مشخصات فنی شمش فولادی دارد.
۳. ریختهگری مداوم (Continuous Casting): فولاد مذاب پس از تکمیل عملیات فولادسازی، به ماشین ریختهگری مداوم منتقل میشود. مذاب با عبور از قالبهای خنکشونده و طی فرآیند انجماد تدریجی، شکل مقطع موردنظر را به خود میگیرد و پس از برش در طولهای مشخص، به شمش فولادی تبدیل میشود. در این مرحله، کنترل شرایط انجماد و کیفیت سطحی محصول از اهمیت بالایی برخوردار است.
۴. تولید و عرضه شمش فولادی (Steel Billet Production): شمشهای تولیدشده پس از برش، خنککاری و کنترل کیفیت، برای عرضه به مشتریان آماده میشوند. این محصولات بهعنوان خوراک واحدهای نورد، در تولید میلگرد، مفتول و سایر محصولات طویل فولادی کاربرد دارند. بنابراین، عملکرد شرکت علاوه بر میزان تولید، به کیفیت شمشها، ترکیب محصولات عرضهشده و شرایط تقاضا در بازار فولاد وابسته است.

جایگاه فولاد کاوه جنوب کیش در صنعت
شرکت فولاد کاوه جنوب کیش در سال ۱۴۰۴ با سهم ۱۴.۲ درصد از عرضه شمش فولادی، در جایگاه نخست عرضهکنندگان قرار دارد و با ظرفیت اسمی ۲.۴ میلیون تن در میان ۵ تولیدکننده بزرگ فولاد میانی کشور چهارم است؛ مبلغ فروش داخلی شمش بیلت شرکت در ۱۴۰۴ برابر ۴۲۰,۳۲۳ میلیارد ریال بوده است.

عملکرد تولیدی کاوه در مقایسه با صنعت
بر اساس سالنامه فولاد ایران ۱۴۰۵، فولاد کاوه جنوب کیش در سال ۱۴۰۴ با سهم ۷.۷ درصد از تولید شمش و بلوم کشور در رتبهٔ سوم و با سهم ۴.۴ درصد از تولید آهن اسفنجی در رتبهٔ پنجم قرار دارد. ضریب بهرهبرداری از ظرفیت آهن اسفنجی شرکت (۹۳٪) بالاتر از میانگین صنعت (۸۴.۶۲٪) است.

بازار شمش فولادی در بورس کالا
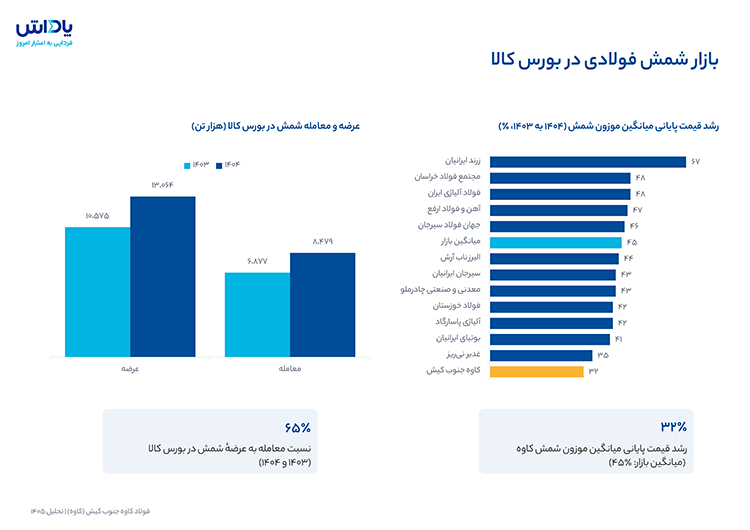
در سال ۱۴۰۴ عرضهٔ شمش در بورس کالا به ۱۳.۰۶ میلیون تن (۲۳.۵٪ بیش از سال قبل) و حجم معامله به ۸.۴۸ میلیون تن رسید. قیمت پایانی میانگین موزون شمش کاوه ۳۲٪ رشد کرد؛ کمترین رشد میان عرضهکنندگان فهرستشده و کمتر از میانگین ۴۵٪.
بازار داخلی و صادرات
از نظر مبلغ، در سال ۱۴۰۴ حدود ۱۰ درصد از درآمد فروش شرکت (معادل ۴۶,۸۹۶ میلیارد ریال از مجموع ۴۶۷,۲۱۹ میلیارد ریال) از محل صادرات حاصل شده است. از نظر مقدار نیز سهم صادرات از تناژ فروش شرکت (بیلت و آهن اسفنجی) طی سالهای ۱۴۰۱ تا ۱۴۰۴ از حدود ۶۰ درصد به حدود ۹ درصد کاهش یافته و در پیشبینی ۱۴۰۵ حدود ۹ درصد است.

ظرفیت و حجم تولید خطوط تولیدی
ظرفیت اسمی شمش بیلت ۲,۴۰۰,۰۰۰ تن و آهن اسفنجی ۱,۸۵۶,۰۰۰ تن در سال است. تولید بیلت پس از افت به ۱,۲۸۰,۱۶۴ تن در ۱۴۰۳، در ۱۴۰۴ به ۱,۵۱۹,۳۱۲ تن رسید و در پیشبینی ۱۴۰۵ به ۱,۵۴۲,۱۰۰ تن میرسد. مدول سوم احیا (۱ میلیون تن) در حال احداث است.

روند نرخ شمش فخوز
نرخ شمش فخوز از ۵۴۷ دلار بر تن در ۱۴۰۱ به ۴۱۲ دلار در ۱۴۰۴ کاهش یافته و برای پیشبینی ۹ ماهه ۱۴۰۵ در سطح ۴۵۰ دلار بر تن فرض شده است، در حالی که نرخ دلار مبادلهای مورد استفاده در پیشبینی بهطور محسوسی افزایش یافته است. نسبت نرخ خرید گندله به نرخ شمش فخوز در پیشبینی ۱۴۰۵ حدود ۲۵.۲ درصد است، پس از آنکه در سال ۱۴۰۳ به بالاترین سطح خود (حدود ۲۶.۱ درصد) رسیده بود.
نرخ فروش شمش بیلت داخلی در پیشبینی ۹ ماهه ۱۴۰۵ به ۰.۹۶ شمش فخوز میرسد. اسپرد قیمتی میان شمش بیلت و گندله از ۳۹۸ دلار بر تن در ۱۴۰۲ به ۲۶۸ دلار در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ حدود ۳۰۹ دلار بر تن است.

روند درآمدها و سودآوری
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۱۴۰٪ نسبت به ۱۴۰۴ به حدود۱,۱۲۲,۳۵۷ میلیارد ریال میرسد و سود خالص نیز با رشد ۵۳۳٪ به ۱۳۶,۲۷۳ میلیارد ریال افزایش مییابد. به دلار آزاد نیز درآمد عملیاتی از ۴۲۲ به حدود ۴۶۸ میلیون دلار افزایش مییابد.

ساختار بهای تمام شده تولید
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی است. در پیشبینی ۱۴۰۵، جمع هزینههای تولید به ۹۸۴,۳۵۶ میلیارد ریال میرسد که حدود ۵۴٪ آن مواد مستقیم مصرفی و حدود ۴۵٪ سربار تولید است. به دلار آزاد، سهم مواد مستقیم مصرفی از ۲۰۵ میلیون دلار در ۱۴۰۴ به حدود ۲۲۲ میلیون دلار در پیشبینی ۱۴۰۵ میرسد؛ بهعبارتی رشد هزینه ریالی عمدتاً ناشی از افزایش نرخ دلار است، نه هزینه واقعی دلاری.
بخش عمده هزینههای سربار شرکت به انرژی اختصاص دارد؛ بهطوریکه این هزینه در سال ۱۴۰۴ با سهم ۵۲ درصدی، بیشترین بخش سربار را تشکیل داده است. پیشبینی میشود هزینه انرژی در سال ۱۴۰۵ به حدود ۲۴۶ هزار میلیارد ریال برسد و ۵۶ درصد از کل سربار شرکت را به خود اختصاص دهد.

تحلیل حاشیه سود
حاشیه سود ناخالص از ۷.۴٪ در ۱۴۰۴ به ۱۵.۷٪ در پیشبینی ۱۴۰۵ افزایش مییابد؛ در همین بازه میانگین نرخ دلار مبادلهای از ۸۳۰,۳۵۶ به ۱,۷۸۲,۸۴۱ ریال میرسد.

مفروضات پیشبینی سال ۱۴۰۵
پیشبینیهای مالی ۹ ماهه انتهایی سال ۱۴۰۵ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است:

صورت سود و زیان

تحلیل حساسیت سود هر سهم (EPS) تحلیلی
سود هر سهم نسبت به تغییرات نرخ شمش فخوز و نرخ دلار مبادلهای و همچنین نرخ گازطبیعی و برق بهشدت حساس است.
سناریوی مبنای پیشبینی ۱۴۰۵ (نرخ دلار ۱,۹۰۰,۰۰۰ ریال و نرخ شمش فخوز ۴۵۰ دلار برای دوره ۹ ماهه پایانی سال) سود هر سهم سال ۱۴۰۵ را معادل ۲,۲۳۴ ریال نتیجه میدهد.

جمعبندی و نتیجهگیری
- درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۴۰٪ و ۵۳۳٪ نسبت به ۱۴۰۴ همراه است.
- سهم صادرات از تناژ فروش شرکت از حدود ۶۰ درصد در ۱۴۰۱ به حدود ۹.۴ درصد در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ حدود ۹.۰ درصد است.
- شرکت در فصل اول سال ۱۴۰۵ با حجم فروش ۳۰۹,۵۹۴ تن، معادل ۱۵۶,۵۳۹ میلیارد ریال درآمد عملیاتی ثبت کرده که حدود ۱۴ درصد از درآمد عملیاتی پیشبینیشده کل سال ۱۴۰۵ (۱,۱۲۲,۳۵۷ میلیارد ریال) را تشکیل میدهد.
- مواد مستقیم مصرفی با سهم حدود ۵۴ درصد از هزینههای تولید و هزینه سربار با ۴۵ درصد، مهمترین بخش بهای تمامشده هستند. در پیشبینی ۹ ماهه، هزینه گاز طبیعی ۵۴٪، برق ۴۴٪ و آب ۱٪ هزینه انرژی را تشکیل میدهند.
- شرکت در پایان سه ماهه منتهی به خرداد ۱۴۰۵، حدود ۱۱۶ هزار تن موجودی بیلت با نرخ ۴۱۵ میلیون ریال و ۱۳۴ هزار تن موجودی گندله با نرخ ۱۱۹ میلیون ریال به ازای هر تن دارد.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.