
معرفی شرکت
شرکت پتروشیمی پارس با هدف بهرهبرداری بهینه از گاز حاصل از فازهای اول تا سوم میدان گازی پارس جنوبی، بهعنوان مجری یکی از طرحهای مصوب برنامه پنجساله سوم توسعه شرکت ملی صنایع پتروشیمی، در بهمن ۱۳۷۷ تأسیس شد. بر اساس صورتجلسه مجمع عمومی فوقالعاده ۱۳۷۹/۰۲/۱۷ نام شرکت از پتروشیمی عسلویه به پتروشیمی پارس تغییر یافت و در ۱۳۹۵/۱۲/۰۳ به شرکت سهامی عام تبدیل شد؛ سهام شرکت از تیر ۱۳۹۷ در بورس اوراق بهادار تهران پذیرفته شده است. دفتر مرکزی و کارخانه در منطقه ویژه اقتصادی انرژی پارس، بندر عسلویه (استان بوشهر) قرار دارد. ظرفیت اسمی شرکت ۴,۲۵۵ هزار تن در سال و رتبه آن در این صنعت در کشور اول است. شرکت صنایع پتروشیمی خلیج فارس با ۵۰.۶۶٪ سهام، سهامدار عمده شرکت است.
محصولات و خطوط تولید
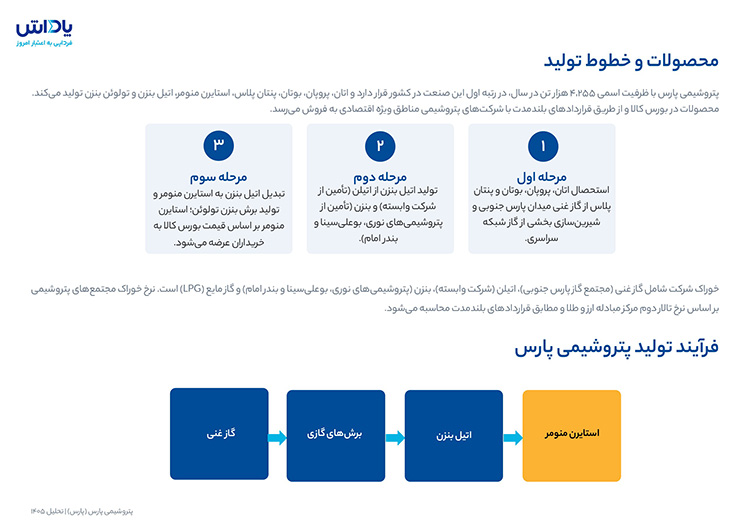
پتروشیمی پارس با ظرفیت اسمی ۴,۲۵۵ هزار تن در سال، در رتبه اول این صنعت در کشور قرار دارد و اتان، پروپان، بوتان، پنتان پلاس، استایرن منومر، اتیل بنزن و تولوئن بنزن تولید میکند. محصولات در بورس کالا و از طریق قراردادهای بلندمدت با شرکتهای پتروشیمی مناطق ویژه اقتصادی به فروش میرسد.
۱. استخراج و جداسازی مواد اولیه: در این مرحله، خوراک گازی وارد واحدهای فرایندی میشود و ترکیبات مختلف آن از یکدیگر جدا میشوند. از مهمترین محصولات این بخش میتوان به اتان، پروپان، بوتان و پنتانپلاس اشاره کرد. همچنین بخشی از فرایند به شیرینسازی گاز اختصاص دارد تا ترکیبات نامطلوب موجود در گاز، بهویژه ترکیبات گوگردی، کاهش یابند.
۲. تولید اتیلبنزن: در این مرحله، دو ماده اصلی به نامهای اتیلن و بنزن با یکدیگر واکنش میدهند و اتیلبنزن تولید میشود. اتیلن از شرکتهای پتروشیمی تأمین میشود و بنزن مورد نیاز نیز از منابعی مانند پتروشیمیهای نوری، بوعلیسینا و بندر امام تهیه میشود.اتیلبنزن محصول نهایی این مرحله نیست، بلکه ماده اولیه اصلی برای تولید استایرن مونومر محسوب میشود.
۳. تولید استایرن مونومر: اتیلبنزن تولیدشده در مرحله قبل وارد واحد تولید استایرن میشود. در این واحد، اتیلبنزن در شرایط کنترلشده و با استفاده از فرایند دهیدروژناسیون، یعنی حذف هیدروژن، به استایرن مونومر تبدیل میشود.
جایگاه پتروشیمی پارس در صنعت و رقبا
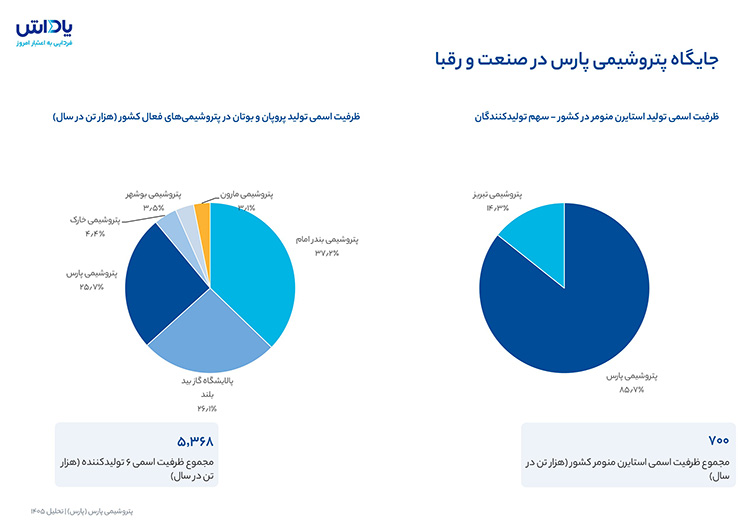
ظرفیت اسمی پروپان و بوتان (گاز مایع) پتروشیمی پارس ۱,۳۸۰ هزار تن در سال و معادل ۲۵.۷ درصد از ظرفیت ۵,۳۶۸ هزار تنی پتروشیمیهای فعال کشور است؛ شرکت در بازار استایرن منومر نیز با ظرفیت ۶۰۰ هزار تن، ۸۶ درصد از ظرفیت ۷۰۰ هزار تنی کشور را در اختیار دارد (دیگر تولیدکننده: پتروشیمی تبریز).
بازار داخلی و صادرات
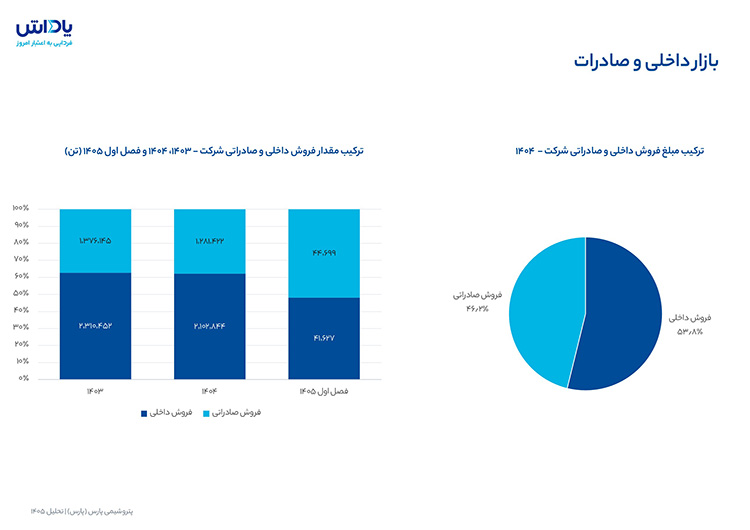
از نظر مبلغ، در سال ۱۴۰۴ حدود ۴۶ درصد از درآمد فروش شرکت (معادل ۷۴۲,۳۹۵ از مجموع ۱,۶۰۸,۲۸۸ میلیارد ریال) از محل صادرات حاصل شده است. از نظر مقدار، سهم صادرات از تناژ فروش در ۱۴۰۳ حدود ۳۷ درصد و در ۱۴۰۴ حدود ۳۸ درصد بوده و در فصل اول ۱۴۰۵ به حدود ۵۲ درصد (۴۴,۶۹۹ از ۸۶,۳۲۶ تن) رسیده است؛ صادرات شامل پروپان و بوتان است.
ظرفیت و حجم تولید خطوط تولیدی
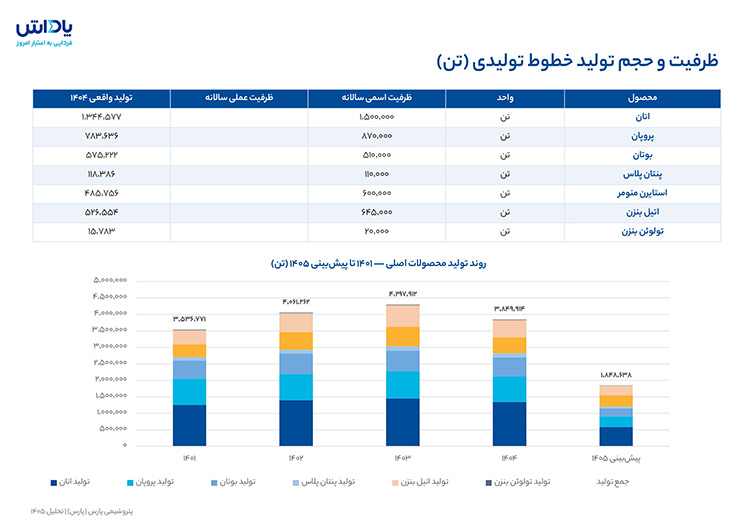
•ظرفیت اسمی شرکت ۴,۲۵۵ هزار تن در سال است. جمع تولید محصولات (شامل اتیل بنزن بهعنوان محصول واسطه) از ۳,۵۳۷ هزار تن در ۱۴۰۱ به ۴,۲۹۸ هزار تن در ۱۴۰۳ رسید و در ۱۴۰۴ حدود ۳,۸۵۰ هزار تن بوده است. تولید فصل اول ۱۴۰۵ معادل ۵۵ هزار تن (۱۱ درصد کمتر از برنامه) بوده و در پیشبینی ۱۴۰۵ جمع تولید ۱,۸۴۹ هزار تن است؛ کاهش تولید فصل اول به شرایط خارج از کنترل شرکت، شرایط ویژه منطقه و توقفات نسبت داده شده است.
روند نرخ محصولات
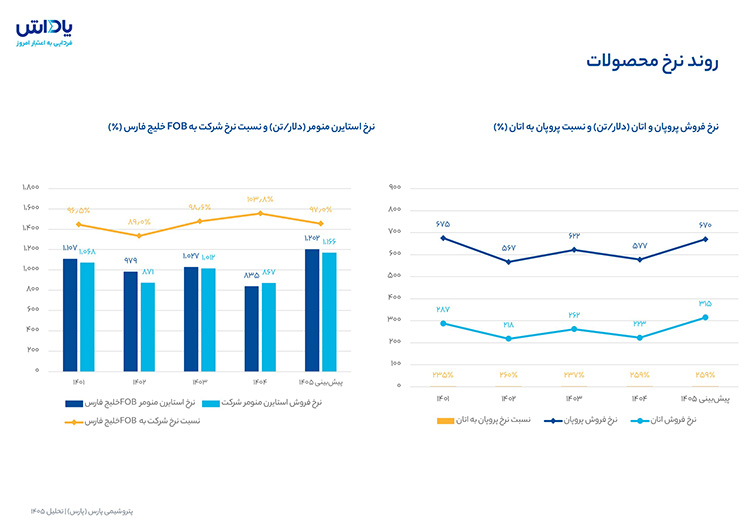
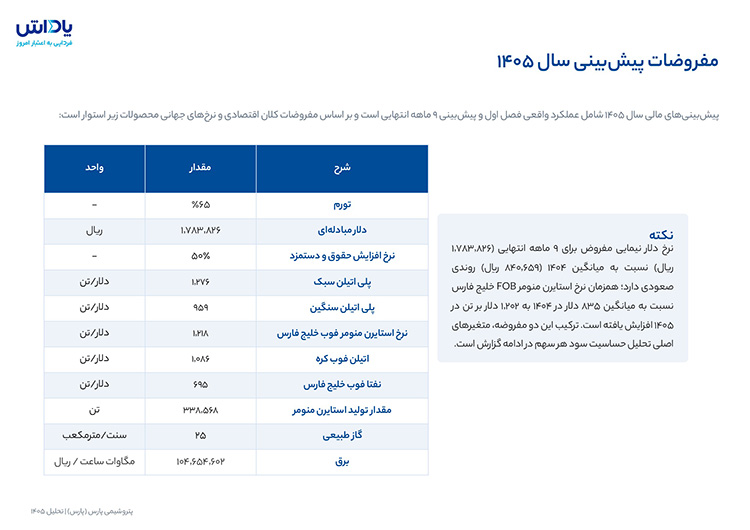
نرخ استایرن منومر FOB خلیج فارس از ۱,۱۰۷ دلار بر تن در ۱۴۰۱ به ۸۳۵ دلار در ۱۴۰۴ کاهش یافته و برای ۱۴۰۵ در سطح ۱,۲۰۲ دلار بر تن فرض شده است؛ نرخ فروش استایرن شرکت نیز از ۸۶۷ به ۱,۱۶۶ دلار میرسد. نسبت نرخ فروش شرکت به FOB خلیج فارس در ۱۴۰۴ حدود ۱۰۳.۸٪ بوده و در پیشبینی ۱۴۰۵ به ۹۷.۰٪ میرسد؛ این نسبت در ۱۴۰۲ به پایینترین سطح خود (۸۹.۰٪) رسیده بود.
نرخ فروش پروپان در پیشبینی ۱۴۰۵ حدود ۶۷۰ دلار بر تن (۱۴۰۴: ۵۷۷)، بوتان ۷۳۵ دلار (۱۴۰۴: ۵۴۰) و اتان ۳۱۵ دلار (۱۴۰۴: ۲۲۳) است. نرخ پروپان در ۱۴۰۵ حدود ۲.۶ برابر نرخ اتان فرض شده است.
روند درآمدها و سودآوری
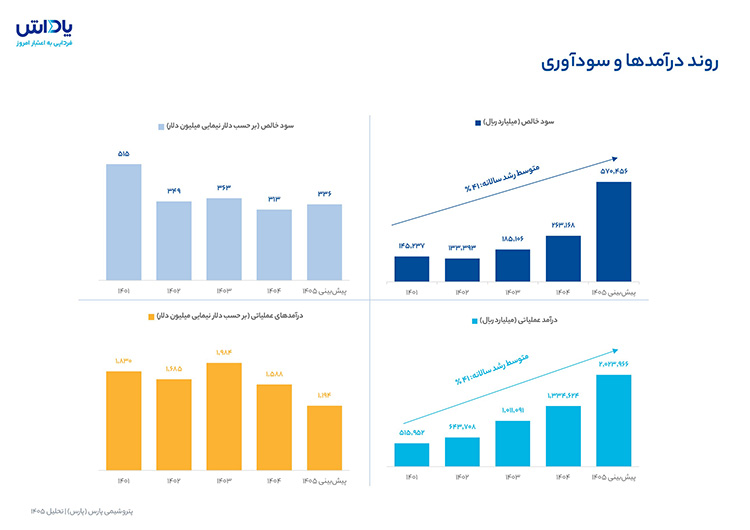
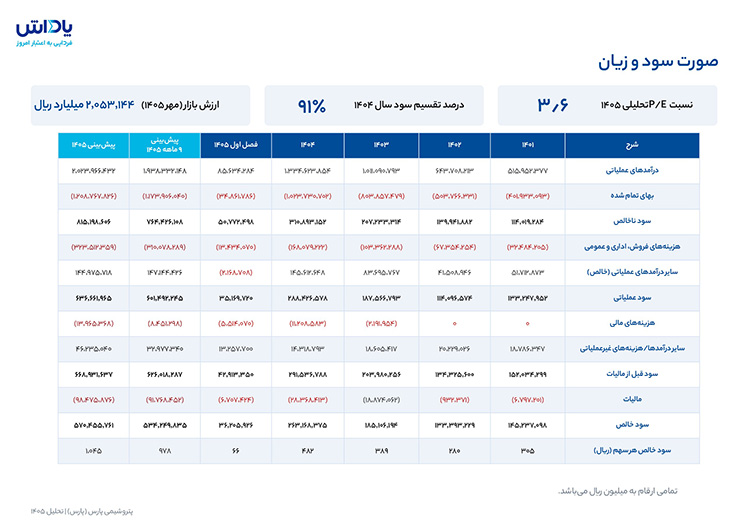
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۵۲٪ نسبت به ۱۴۰۴ به حدود ۲,۰۲۳,۹۶۶ میلیارد ریال میرسد و سود خالص نیز با رشد ۱۱۷٪ به ۵۷۰,۴۵۶ میلیارد ریال افزایش مییابد. به دلار نیمایی، درآمد عملیاتی از ۱,۵۸۸ به حدود ۱,۱۹۴ میلیون دلار کاهش و سود خالص از ۳۱۳ به ۳۳۶ میلیون دلار افزایش مییابد.
ساختار بهای تمام شده تولید
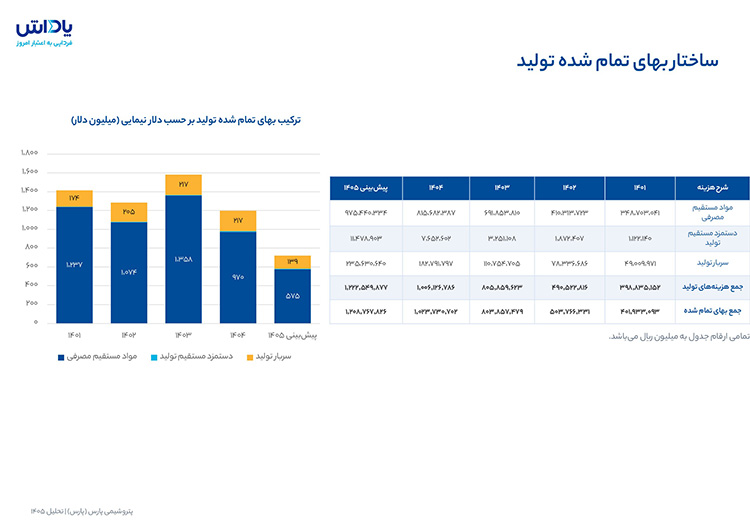
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی است. در پیشبینی ۱۴۰۵، جمع هزینههای تولید به ۹۹۸,۸۹۰ میلیارد ریال میرسد که حدود ۵۱٪ آن مواد مستقیم مصرفی و حدود ۴۸٪ سربار تولید است. به دلار نیما، سهم مواد مستقیم مصرفی از ۲۴۲ میلیون دلار در ۱۴۰۴ به حدود ۲۱۳ میلیون دلار در پیشبینی ۱۴۰۵ میرسد؛ بهعبارتی رشد هزینه ریالی عمدتاً ناشی از افزایش نرخ دلار است، نه هزینه واقعی دلاری.
بخش عمده هزینههای سربار شرکت به انرژی اختصاص دارد؛ بهطوریکه این هزینه در سال ۱۴۰۴ با سهم ۴۸ درصدی، بیشترین بخش سربار را تشکیل داده است. پیشبینی میشود هزینه انرژی در سال ۱۴۰۵ به حدود ۲۱۹ هزار میلیارد ریال برسد و ۴۶ درصد از کل سربار شرکت را به خود اختصاص دهد.
تحلیل حاشیه سود
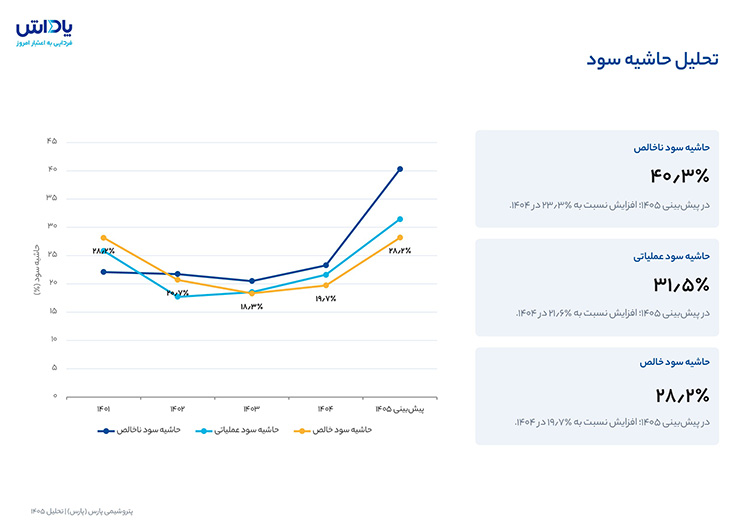
حاشیه سود ناخالص از ۲۳.۳٪ در ۱۴۰۴ به ۴۰.۳٪ در پیشبینی ۱۴۰۵ افزایش مییابد؛ حاشیه سود عملیاتی از ۲۱.۶٪ به ۳۱.۵٪ و حاشیه سود خالص از ۱۹.۷٪ به ۲۸.۲٪ میرسد. در همین بازه میانگین نرخ دلار نیمایی از ۸۴۰,۶۵۹ به ۱,۶۹۵,۷۱۰ ریال میرسد.
مفروضات پیشبینی سال ۱۴۰۵
صورت سود و زیان
تحلیل حساسیت سود هر سهم (EPS) تحلیلی
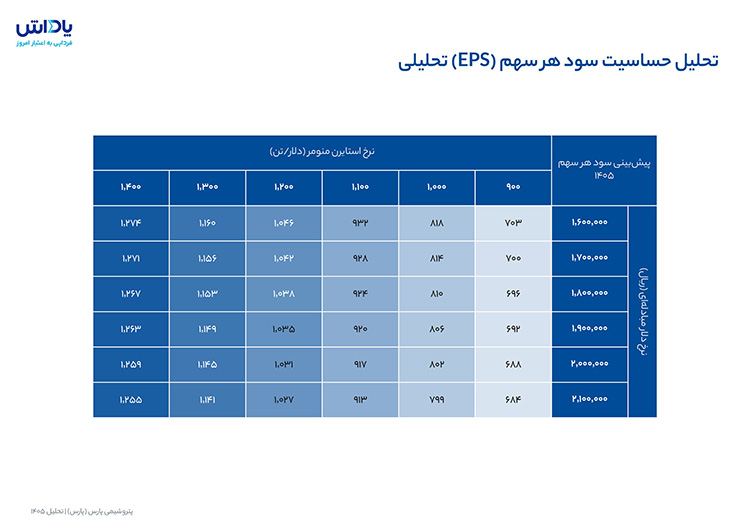
سود هر سهم به نرخ استایرن منومر FOB خلیج فارس بسیار حساس است و حساسیت آن به نرخ دلار مبادلهای در بازه جدول محدودتر است. سناریوی مبنای پیشبینی ۱۴۰۵ (میانگین نرخ دلار ۱,۶۹۵,۷۱۰ ریال و نرخ استایرن منومر ۱,۲۰۲ دلار بر تن) سود هر سهم سال ۱۴۰۵ را معادل ۱,۰۴۵ ریال نتیجه میدهد؛ این سناریو دقیقاً روی یکی از خانههای جدول نیست و خانهای مشخص نشده است.
اهداف و برنامههای آتی
• پروژه تبدیل پروپان به پروپیلن (PDH) با ظرفیت ۶۰۰ هزار تن در سال: پیشرفت فیزیکی ۲۳.۱۵٪ تا ۱۴۰۵/۰۳/۳۱ و پیشبینی تکمیل در ۱۴۰۶/۰۴/۱۵.
• پروژه پلیپروپیلن (PP) با ظرفیت ۳۰۰ هزار تن در سال: پیشرفت فیزیکی ۶.۱٪ و پیشبینی تکمیل در ۱۴۰۷/۱۰/۰۱.
• پروژه آفسایت PDH/PP (تأمین یوتیلیتی و سرویسهای جانبی): پیشرفت فیزیکی ۵.۶٪ و پیشبینی تکمیل در ۱۴۰۷/۱۰/۰۱.
• راهبردهای کلان تا افق ۱۴۰۷: توسعه زنجیره ارزش و تنوعبخشی به محصولات، توسعه مشارکتها برای پایداری تولید، ارتقای بهرهوری عملیاتی و چابکسازی فرایندها.
جمعبندی و نکات کلیدی
درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۵۲٪ و ۱۱۷٪ نسبت به ۱۴۰۴ همراه است (۲,۰۲۳,۹۶۶ و ۵۷۰,۴۵۶ میلیارد ریال).
سهم صادرات از تناژ فروش شرکت در ۱۴۰۴ حدود ۳۸ درصد بوده و در فصل اول ۱۴۰۵ به حدود ۵۲ درصد رسیده است؛ صادرات شرکت شامل پروپان و بوتان است.
شرکت در فصل اول ۱۴۰۵ با حجم فروش ۸۶,۳۲۶ تن، معادل ۸۵,۶۳۴ میلیارد ریال درآمد عملیاتی ثبت کرده که حدود ۴.۲ درصد از درآمد عملیاتی پیشبینیشده کل سال ۱۴۰۵ (۲,۰۲۳,۹۶۶ میلیارد ریال) را تشکیل میدهد؛ تولید این فصل ۵۵ هزار تن و ۱۱ درصد کمتر از برنامه بوده است.
مواد مستقیم مصرفی (خوراک) با سهم حدود ۸۰ درصد از هزینههای تولید و سربار با ۱۹ درصد، مهمترین بخشهای بهای تمامشده هستند؛ هزینه انرژی حدود ۳۷ درصد از سربار ۱۴۰۵ را تشکیل میدهد.
سودآوری شرکت به نرخ استایرن منومر حساس است؛ در جدول حساسیت (نرخ دلار ۱,۶۰۰,۰۰۰ ریال) با افزایش نرخ استایرن از ۹۰۰ به ۱,۴۰۰ دلار بر تن، سود هر سهم از ۷۰۳ به ۱,۲۷۴ ریال میرسد.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.