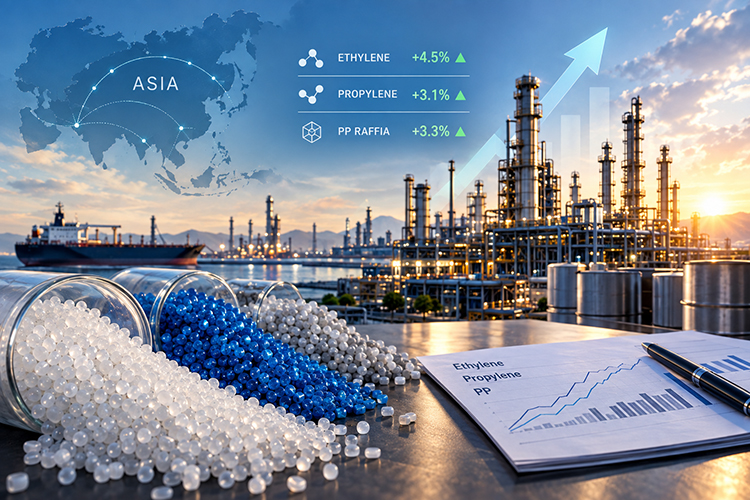
بازار الفین آسیا در هفته منتهی به ۱۱ سپتامبر با افزایش قیمت در هر دو محصول اصلی اتیلن و پروپیلن همراه شد. اتیلن CFR شمالشرق آسیا با رشد ۵۱ دلار در هر تن، از ۱٬۱۳۱ دلار در هفته قبل به ۱٬۱۸۲ دلار رسید و رشدی معادل ۴٫۵ درصد را ثبت کرد. این افزایش عمدتاً تحت تأثیر محدودیت عرضه در منطقه و رشد هزینه خوراک نفتا شکل گرفت و بخش مهمی از آن از سمت عرضه نشأت گرفت، نه از افزایش محسوس تقاضای مصرف نهایی ناشی شد.
در بازار پروپیلن نیز روند مشابهی مشاهده شد. میانگین هفتگی قیمت پروپیلن CFR چین با افزایش ۳۶ دلار در هر تن، از ۱٬۱۵۰ دلار به ۱٬۱۸۶ دلار رسید و رشدی معادل ۳٫۱ درصد را نشان داد. تقویت معاملات آتی نفت خام، احتمال توقف فعالیت برخی واحدهای دهیدروژناسیون پروپان (PDH) و محدودتر شدن عرضه منطقهای، سه عامل اصلی حمایتکننده از قیمت این محصول بودند. فعالیت کراکر بخار PRefChem مالزی همچنان در محدوده ۵۰ تا ۶۰ درصد ظرفیت قرار داشت و از زمان راهاندازی مجدد این واحد در ماه ژوئن در همین سطح باقی ماند و تداوم فشارهای اقتصادی بر تولیدکنندگان منطقه را نشان داد.
محدودیتهای عرضه در آسیا
در سمت عرضه، کراکر دایسان شرکت Lotte Chemical از اول سپتامبر بهصورت نامحدود تعطیل شد. در مقابل، Formosa Petrochemical تایوان در ۹ سپتامبر کراکر شماره ۳ مایلیائو را که از ماه مارس متوقف شده بود، مجدداً راهاندازی کرد؛ هرچند این واحد در زمان انتشار گزارش هنوز به ظرفیت کامل تولید نرسیده بود. برآیند این تحولات، محدودتر شدن عرضه در بخشهایی از زنجیره الفین آسیا و فراهم شدن زمینه برای رشد قیمتها را رقم زد.
در بخش پلیمرها، PP Raffia بیشترین رشد را در میان گریدهای مورد بررسی ثبت کرد و میانگین قیمت آن در بازار CFR خاور دور آسیا با افزایش ۳۷ دلار در هر تن، از ۱٬۱۲۱ دلار به ۱٬۱۵۸ دلار رسید و رشدی معادل ۳٫۳ درصد را تجربه کرد. این رشد تقریباً همجهت با افزایش ۳۶ دلاری قیمت پروپیلن بود و نشان داد که افزایش قیمت ماده اولیه تا حدی به بازار محصول منتقل شده است. با این حال، صنایع پاییندستی در ویتنام و جنوبشرق آسیا همچنان برای انتقال هزینههای بالاتر مواد اولیه به محصولات نهایی با دشواری مواجه بودند.
وضعیت بازار پلیمرها
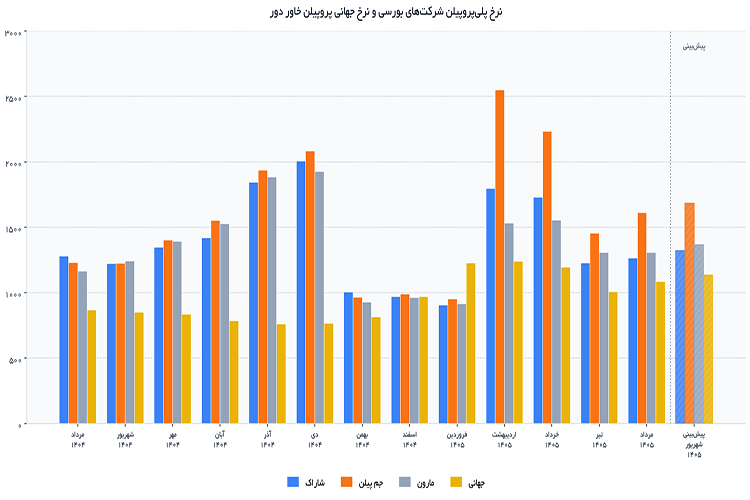
بررسی نرخ ماهانه پلیپروپیلن شرکتهای شاراک، جمپیلن و مارون به دلار نیمایی در کنار نرخ جهانی پروپیلن خاور دور نشان داد که فروش این شرکتها در یک سال گذشته بسیار پرنوسان بوده است. پس از رشد قوی تا دی ۱۴۰۴ که نرخها را به سطوح بالای ۲٬۰۰۰ دلار رساند، در بهمن و اسفند افت شدیدی رخ داد و نرخها به محدوده ۹۰۰ تا ۱٬۰۰۰ دلار بازگشت. از فروردین ۱۴۰۵ فاز بازیابی آغاز شد و جمپیلن در اردیبهشت به اوج حدود ۲٬۵۴۹ دلار رسید، در حالی که شاراک و مارون رشد متعادلتری را تجربه کردند. نرخ جهانی پروپیلن خاور دور نیز از ۱٬۰۸۵ دلار در مرداد به ۱٬۱۳۴ دلار در شهریور رسید و رشدی معادل ۴٫۵۵ درصد را ثبت کرد. با فرض انتقال نسبی این رشد به نرخ فروش شرکتها، پیشبینی نرخها برای شهریور ۱۴۰۵ حدود ۱٬۳۲۱ دلار برای شاراک، ۱٬۶۸۴ دلار برای جمپیلن و ۱٬۳۶۶ دلار برای مارون برآورد شد و این سطوح در صورت تحقق میتواند از درآمد فروش ماه جاری حمایت کند.
حاشیه سود پتروشیمیهای بورسی
از منظر شرکتهای پتروشیمی بورسی ایران، رشد قیمتهای منطقهای الفینها و پلیمرها یکی از متغیرهای مؤثر بر نرخ فروش صادراتی محسوب میشود. در شرکتهایی مانند شاراک، جمپیلن و مارون، افزایش قیمت محصولات پلیمری میتواند در صورت حفظ فاصله مناسب میان نرخ فروش و هزینه خوراک، از درآمد و حاشیه سود حمایت کند. با این حال، افزایش همزمان هزینه خوراک میتواند بخشی از اثر مثبت رشد قیمت فروش را خنثی کند و صرف افزایش قیمت اتیلن، پروپیلن یا پلیمرها بهتنهایی به معنای افزایش سودآوری شرکتها تلقی نمیشود.
نکته مهم دیگر، وضعیت تقاضای چین بود. انتظار میرفت دوره موسوم به «سپتامبر طلایی» موجب تقویت خرید شود، اما طبق گزارش فعالان بازار، این افزایش تقاضا محقق نشد و خریداران عمدتاً به تأمین نیازهای ضروری اکتفا کردند. در نتیجه، اگرچه موجودی پایین، تعمیرات واحدها و ذخیرهسازی پیش از تعطیلات هفته طلایی چین از قیمتها حمایت کردند، ضعف تقاضای نهایی همچنان میتواند سقفی برای رشد بیشتر قیمت محصولات ایجاد کند.
جمع بندی
در مجموع، دادههای هفته منتهی به ۱۱ سپتامبر تصویر دوگانهای از بازار پتروشیمی آسیا ارائه داد؛ از یک سو اتیلن با رشد ۴٫۵ درصدی از ۱٬۱۳۱ دلار به ۱٬۱۸۲ دلار رسید، پروپیلن حدود ۳٫۱ درصد افزایش یافت و PP Raffia نیز حدود ۳٫۳ درصد رشد کرد. نرخ جهانی پروپیلن خاور دور نیز با رشد ۴٫۵۵ درصدی به ۱٬۱۳۴ دلار رسید. از سوی دیگر، تقاضای نهایی همچنان ضعیف بود و افزایش هزینه خوراک با سرعتی قابل توجه دنبال شد. برای پتروشیمیهای بورسی ایران، متغیر کلیدی در هفتههای پیشرو نه صرفاً سطح قیمت محصولات، بلکه فاصله میان نرخ فروش، قیمت خوراک و هزینههای تولید خواهد بود و این فاصله تعیین میکند که رشد قیمتهای جهانی تا چه اندازه به رشد واقعی سودآوری شرکتها تبدیل شود.