
معرفی شرکت
شرکت فولاد هرمزگان جنوب در تاریخ ۱۳۹۰/۰۵/۲۶ در بندرعباس بهصورت شرکت سهامی خاص به ثبت رسید و بر اساس صورتجلسه مجمع عمومی فوقالعاده مورخ ۱۳۹۲/۰۷/۱۰ به شرکت سهامی عام تبدیل شد. سهام شرکت در ۱۳۹۲/۰۷/۱۶ در فرابورس ایران پذیرفته شد و در ۱۳۹۴/۰۱/۱۹ در بورس عرضه گردید. شرکت در زمینی به مساحت ۹۶ هکتار، در ۱۳ کیلومتری غرب بندرعباس و در منطقه ویژه اقتصادی صنایع معدنی و فلزی خلیج فارس واقع است. ظرفیت طراحیشده کارخانه ۱.۵ میلیون تن اسلب در سال است؛ واحد احیای مستقیم شامل دو ماژول ۸۲۵ هزار تنی (جمعاً ۱.۶۵ میلیون تن آهن اسفنجی) و واحد فولادسازی شامل دو کوره قوس الکتریکی، دو کوره پاتیلی و دو ماشین ریختهگری مداوم اسلب است. شرکت فولاد مبارکه اصفهان شرکت مادر است. برنامههای توسعهای شرکت با هدف افزایش ظرفیت تولید و تکمیل زیرساختهای موردنیاز در حال اجراست. از جمله این برنامهها میتوان به پروژه واحد احیای مستقیم با پیشرفت فیزیکی ۴۲.۴۴ درصد و هدف افزایش ظرفیت تولید، پروژه واحد گازهای صنعتی با پیشرفت ۷۶.۲۶ درصد و پروژه ایستگاه تقلیل فشار گاز طبیعی با پیشرفت ۹۸.۲۱ درصد اشاره کرد که بهرهبرداری از آنها بهترتیب برای اسفند ۱۴۰۶، آبان ۱۴۰۵ و اسفند ۱۴۰۵ برآورد شده است. همچنین، شرکت در نظر دارد با توسعه ظرفیت تولید، ظرفیت اسمی اسلب را از ۲.۵ میلیون تن به ۳ میلیون تن و ظرفیت تولید آهن اسفنجی را به ۳.۲ میلیون تن تا پایان تابستان ۱۴۰۷ افزایش دهد؛ این برنامه با توسعه زیرساختهای برق، گاز و پساب همراه خواهد بود.
برنامههای توسعهای شرکت با هدف افزایش ظرفیت تولید و تکمیل زیرساختهای موردنیاز در حال اجراست. از جمله این برنامهها میتوان به پروژه واحد احیای مستقیم با پیشرفت فیزیکی ۴۲.۴۴ درصد و هدف افزایش ظرفیت تولید، پروژه واحد گازهای صنعتی با پیشرفت ۷۶.۲۶ درصد و پروژه ایستگاه تقلیل فشار گاز طبیعی با پیشرفت ۹۸.۲۱ درصد اشاره کرد که بهرهبرداری از آنها بهترتیب برای اسفند ۱۴۰۶، آبان ۱۴۰۵ و اسفند ۱۴۰۵ برآورد شده است. همچنین، شرکت در نظر دارد با توسعه ظرفیت تولید، ظرفیت اسمی اسلب را از ۲.۵ میلیون تن به ۳ میلیون تن و ظرفیت تولید آهن اسفنجی را به ۳.۲ میلیون تن تا پایان تابستان ۱۴۰۷ افزایش دهد؛ این برنامه با توسعه زیرساختهای برق، گاز و پساب همراه خواهد بود.
محصولات و خطوط تولید
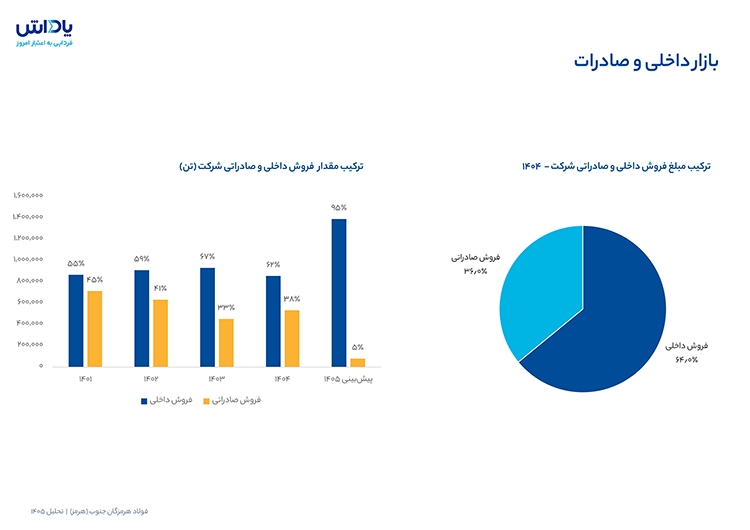
فرآیند تولید در شرکت فولاد هرمزگان جنوب در چهار مرحله اصلی انجام میشود. این شرکت با بهرهگیری از واحدهای احیای مستقیم، فولادسازی و ریختهگری مداوم، آهن اسفنجی را به فولاد مذاب و در نهایت تختال فولادی تبدیل میکند. تختال، محصول اصلی شرکت، بهعنوان ماده اولیه صنایع نورد و تولید ورقهای فولادی مورد استفاده قرار میگیرد.
۱. احیای مستقیم (Direct Reduction): گندله سنگآهن پس از ورود به واحد احیای مستقیم و قرارگیری در معرض گازهای احیاکننده در شرایط عملیاتی کنترلشده، اکسیژن خود را از دست داده و به آهن اسفنجی تبدیل میشود. آهن اسفنجی محصول میانی اصلی این مرحله است که بهعنوان خوراک واحد فولادسازی مورد استفاده قرار میگیرد و نقش مهمی در تأمین مواد اولیه تولید فولاد شرکت دارد.
۲. فولادسازی (Steelmaking): آهن اسفنجی پس از انتقال به واحد فولادسازی، در کورههای قوس الکتریکی ذوب میشود. در این مرحله، با تنظیم ترکیب شیمیایی مذاب و انجام عملیات پالایش و تصفیه، فولاد مذاب با مشخصات موردنیاز برای تولید تختال آماده میشود. کیفیت محصول نهایی تا حد زیادی به کنترل ترکیب شیمیایی و شرایط عملیاتی در این مرحله وابسته است.
۳. ریختهگری مداوم (Continuous Casting): فولاد مذاب پس از آمادهسازی، به ماشین ریختهگری مداوم منتقل شده و در قالبهای مسی خنکشونده شکل میگیرد. مذاب طی فرآیند انجماد تدریجی به تختال فولادی تبدیل میشود و پس از برش در ابعاد موردنظر، برای عرضه به مشتریان یا انتقال به واحدهای نورد آماده خواهد شد.
۴. تولید و عرضه تختال فولادی (Slab Production): محصول نهایی اصلی شرکت، تختال فولادی با ضخامتها و عرضهای متنوع است که عمدتاً برای تولید ورقهای فولادی در فرآیندهای نورد گرم و سرد کاربرد دارد. این محصولات در صنایعی نظیر لولهسازی، ساخت مخازن تحت فشار، صنایع نفت و گاز، خودروسازی و تولید لوازم خانگی مورد استفاده قرار میگیرند. فولاد هرمزگان در کنار تختال، محصولات میانی شامل آهن اسفنجی و برخی محصولات جانبی و گازهای صنعتی را نیز تولید میکند.
جایگاه فولاد هرمزگان جنوب در صنعت
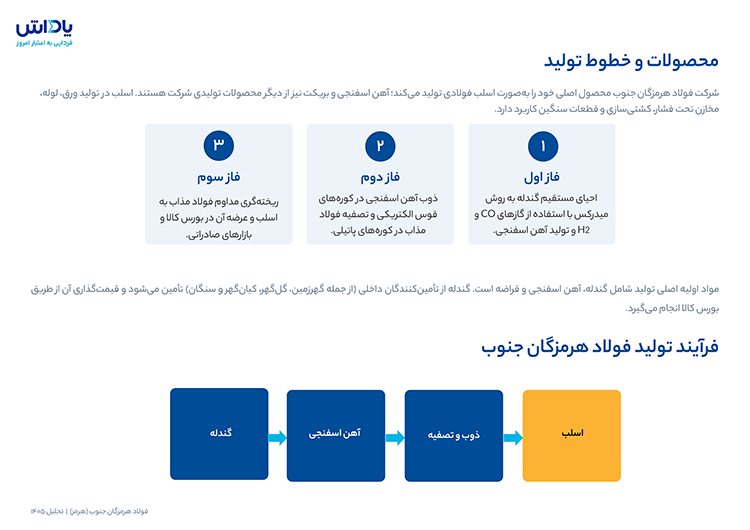
شرکت فولاد هرمزگان جنوب در سال ۱۴۰۴ با سهم ۳۵ درصدی از مبلغ فروش اسلب در بورس کالا (۲۶۴,۷۰۱ از ۷۴۸,۳۴۵ میلیارد ریال) و سهم ۳۰ درصدی از فروش داخلی و صادراتی اسلب، پس از فولاد مبارکه (۳۷ درصد) در جایگاه دوم قرار دارد.
بازار داخلی و صادرات
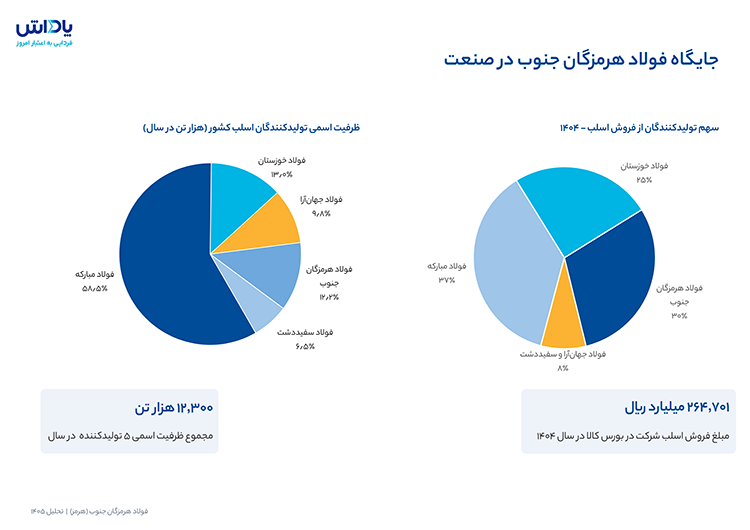
از نظر مبلغ، در سال ۱۴۰۴ حدود ۳۶ درصد از درآمد فروش شرکت (معادل ۱۶۹,۸۴۰ میلیارد ریال از مجموع ۴۷۲,۲۵۳ میلیارد ریال) از محل صادرات حاصل شده است. از نظر مقدار نیز سهم صادرات از تناژ فروش شرکت طی سالهای ۱۴۰۱ تا ۱۴۰۴ بین ۳۳ تا ۴۵ درصد در نوسان بوده و در پیشبینی ۱۴۰۵ به حدود ۵ درصد کاهش مییابد.
ظرفیت و حجم تولید خطوط تولیدی
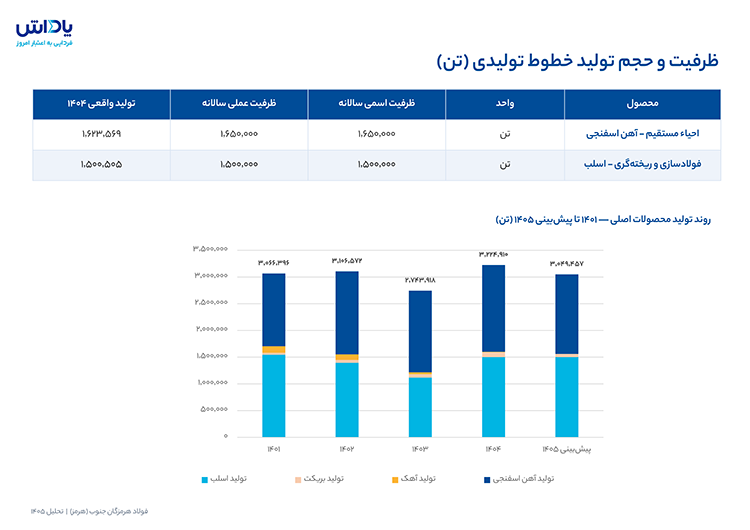
ظرفیت اسمی اسلب ۱,۵۰۰,۰۰۰ تن و آهن اسفنجی ۱,۶۵۰,۰۰۰ تن در سال است. تولید اسلب پس از افت به ۱,۱۱۷,۵۶۸ تن در ۱۴۰۳، در ۱۴۰۴ به ۱,۵۰۰,۵۰۵ تن رسید و در پیشبینی ۱۴۰۵ در همین سطح فرض شده است. طبق برنامه توسعه، ظرفیت اسمی اسلب تا پایان ۱۴۰۷ به ۲ میلیون تن افزایش مییابد.
روند نرخ شمش فخوز
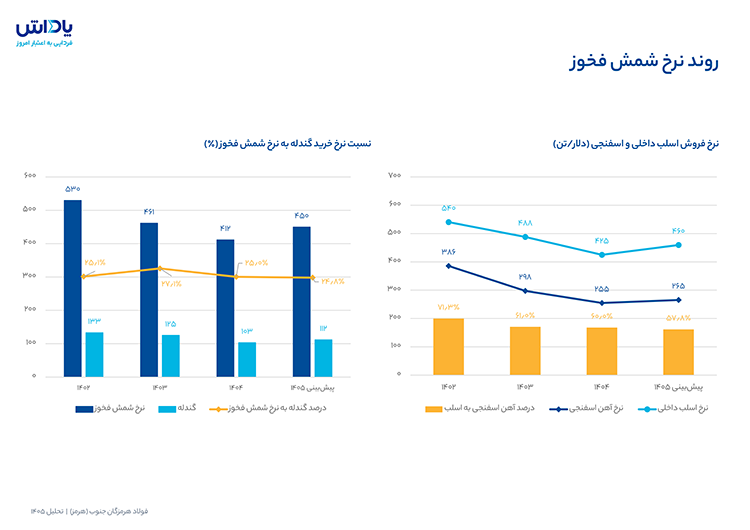
نرخ شمش فخوز از ۵۴۷ دلار بر تن در ۱۴۰۱ به ۴۱۲ دلار در ۱۴۰۴ کاهش یافته و برای پیشبینی ۹ ماهه ۱۴۰۵ در سطح ۴۵۰ دلار بر تن فرض شده است، در حالی که نرخ دلار مبادلهای مورد استفاده در پیشبینی بهطور محسوسی افزایش یافته است. نسبت نرخ خرید گندله به نرخ شمش فخوز در پیشبینی ۱۴۰۵ حدود ۲۴.۸ درصد است، پس از آنکه در سال ۱۴۰۳ به بالاترین سطح خود (حدود ۲۷.۱ درصد) رسیده بود.
روند درآمدها و سودآوری
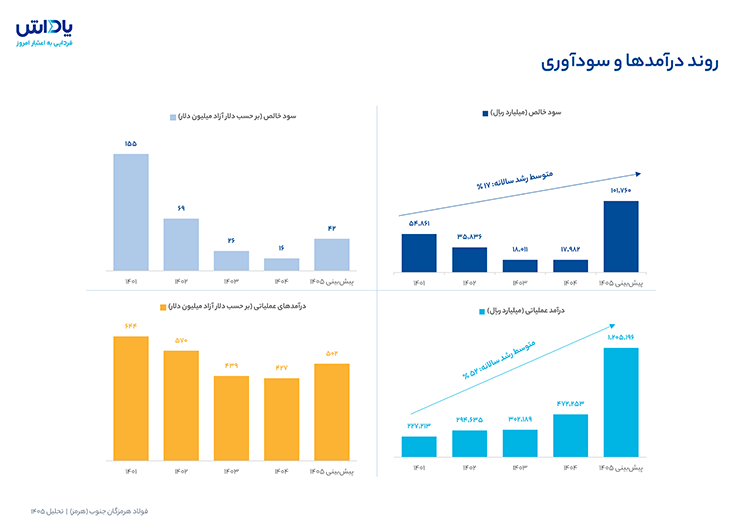
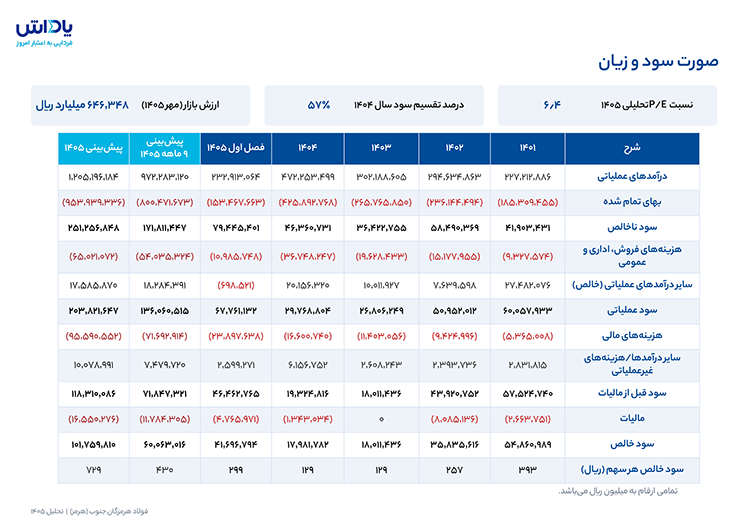
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۱۵۵٪ نسبت به ۱۴۰۴ به حدود ۱,۲۰۵,۱۹۶ میلیارد ریال میرسد و سود خالص نیز با رشد ۴۶۶٪ به ۱۰۱,۷۶۰ میلیارد ریال افزایش مییابد. به دلار آزاد نیز درآمد عملیاتی از ۴۲۷ به حدود ۵۰۲ میلیون دلار افزایش مییابد.
ساختار بهای تمام شده تولید
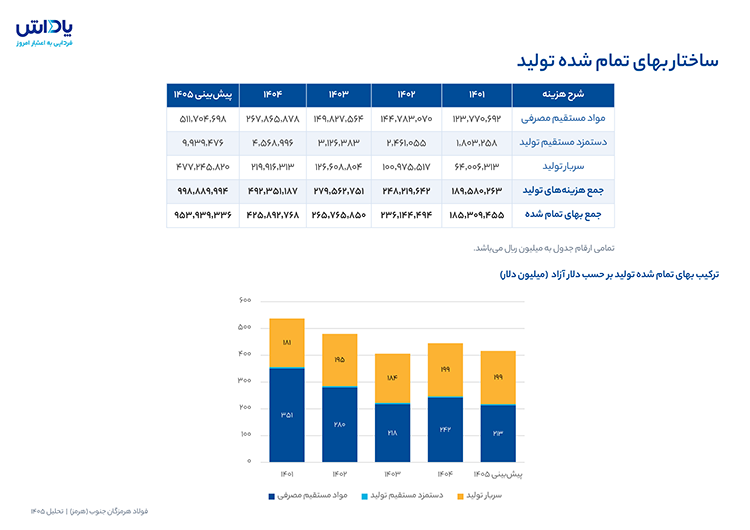
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی و سربار است. در پیشبینی ۱۴۰۵، جمع هزینههای تولید به ۹۹۸,۸۹۰ میلیارد ریال میرسد که حدود ۵۱٪ آن مواد مستقیم مصرفی و حدود ۴۸٪ سربار تولید است. به دلار آزاد، سهم مواد مستقیم مصرفی از ۲۴۲ میلیون دلار در ۱۴۰۴ به حدود ۲۱۳ میلیون دلار در پیشبینی ۱۴۰۵ میرسد؛ بهعبارتی رشد هزینه ریالی عمدتاً ناشی از افزایش نرخ دلار است، نه هزینه واقعی دلاری.
بخش عمده هزینههای سربار شرکت به انرژی اختصاص دارد؛ بهطوریکه این هزینه در سال ۱۴۰۴ با سهم ۴۸ درصدی، بیشترین بخش سربار را تشکیل داده است. پیشبینی میشود هزینه انرژی در سال ۱۴۰۵ به حدود ۲۱۹ هزار میلیارد ریال برسد و ۴۶ درصد از کل سربار شرکت را به خود اختصاص دهد.
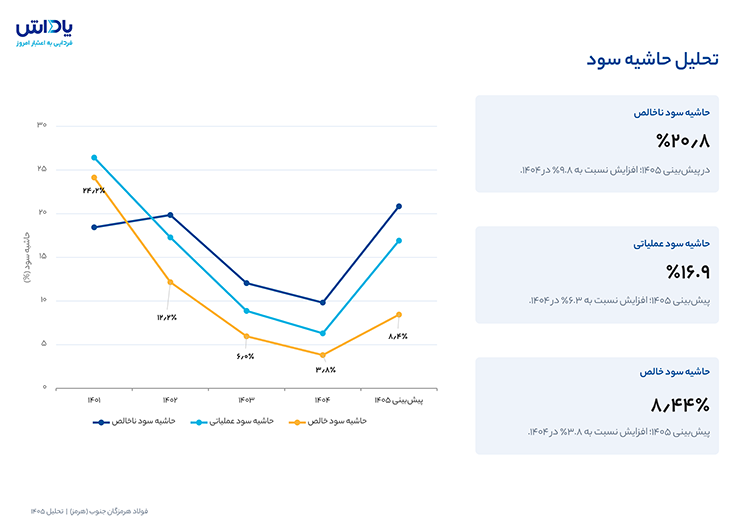
تحلیل حاشیه سود
حاشیه سود ناخالص از ۹.۸٪ در ۱۴۰۴ به ۲۰.۸٪ در پیشبینی ۱۴۰۵ افزایش مییابد؛ در همین بازه میانگین نرخ دلار مبادلهای از ۸۳۰,۳۵۶ به ۱,۷۸۲,۸۴۱ ریال میرسد.
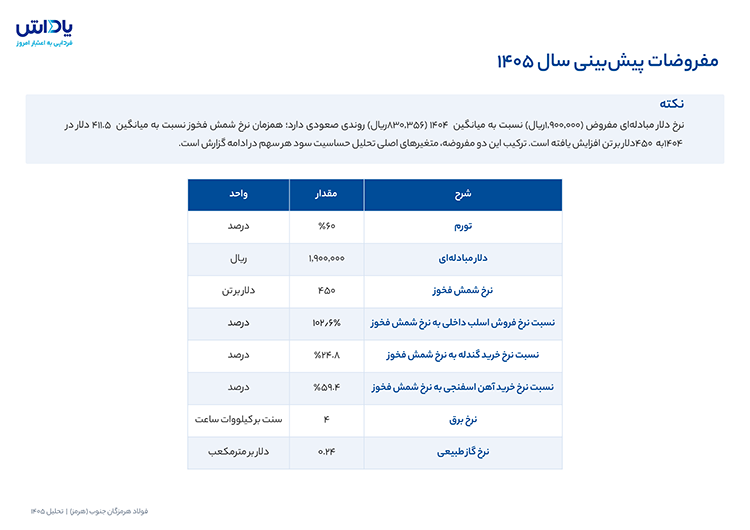
مفروضات پیشبینی سال ۱۴۰۵
پیشبینیهای مالی ۹ ماهه انتهایی سال ۱۴۰۵ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است:
صورت سود و زیان
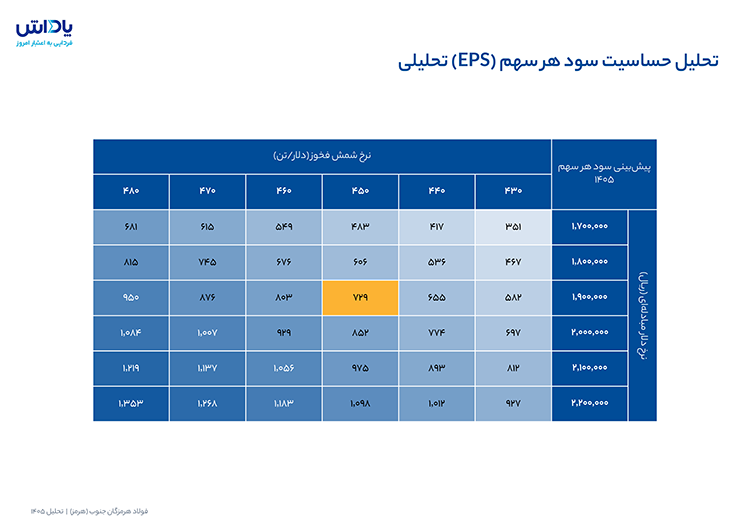
تحلیل حساسیت سود هر سهم (EPS) تحلیلی
سود هر سهم نسبت به تغییرات نرخ شمش فخوز و نرخ دلار مبادلهای و همچنین نرخ گازطبیعی و برق بهشدت حساس است.
سناریوی مبنای پیشبینی ۱۴۰۵ (نرخ دلار ۱,۹۰۰,۰۰۰ ریال و نرخ شمش فخوز ۴۵۰ دلار برای دوره ۹ ماهه پایانی سال) سود هر سهم سال ۱۴۰۵ را معادل ۷۲۹ ریال نتیجه میدهد.
جمعبندی و نتیجهگیری
درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۵۵٪ و ۴۶۶٪ نسبت به ۱۴۰۴ همراه است.
سهم صادرات از تناژ فروش شرکت در پیشبینی ۱۴۰۵ به حدود ۵ درصد کاهش مییابد؛ این سهم در ۱۴۰۴ حدود ۳۸ درصد بوده است.
شرکت در فصل اول سال ۱۴۰۵ با حجم فروش ۳۵۷,۹۲۴ تن، معادل ۲۳۲,۹۱۳ میلیارد ریال درآمد عملیاتی ثبت کرده که حدود ۱۹ درصد از درآمد عملیاتی پیشبینیشده کل سال ۱۴۰۵ (۱,۲۰۵,۱۹۶ میلیارد ریال) را تشکیل میدهد.
مواد مستقیم مصرفی با سهم حدود ۵۱ درصد از هزینههای تولید و هزینه سربار با ۴۸ درصد، مهمترین بخش بهای تمامشده هستند. هزینه برق ۴۹٪ و هزینه گاز طبیعی ۵۱٪ هزینه انرژی را تشکیل میدهند.
سودآوری شرکت بهشدت به نرخ دلار مبادلهای، نرخ شمش فخوز و هزینه انرژی حساس است و مهمترین ریسک پیشبینی ۱۴۰۵ به شمار میرود.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.