
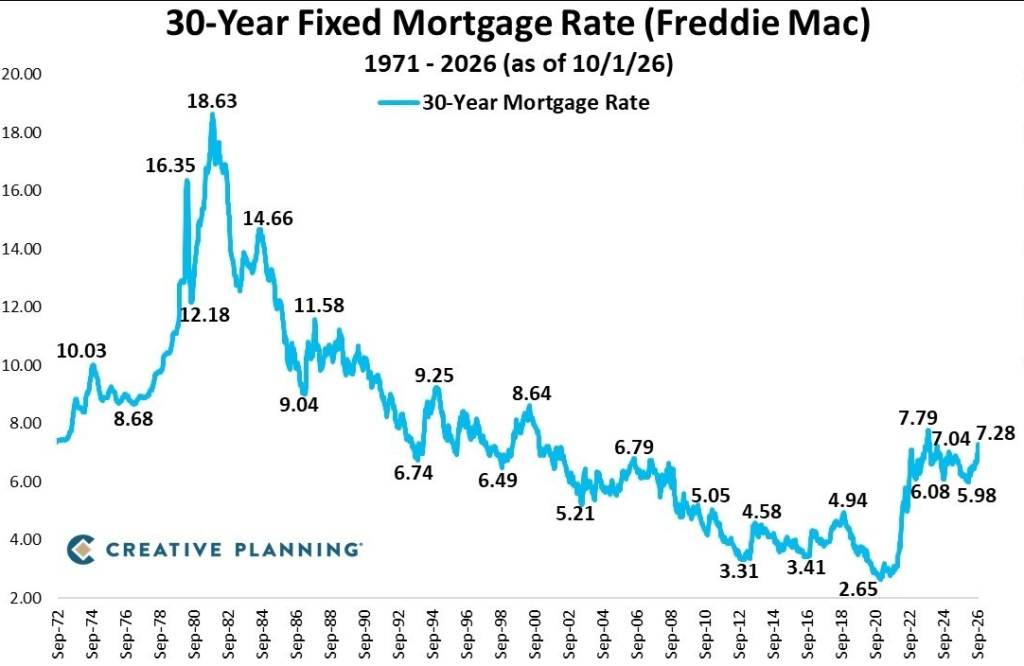
بازار مسکن آمریکا وارد وضعیتی شده که نه خریداران از آن راضیاند و نه فروشندگان. نرخ وام مسکن ثابت ۳۰ساله در اول اکتبر به ۷.۲۸ درصد رسیده؛ تنها یک هفته قبل این نرخ ۷.۰۳ درصد بود. نتیجه فقط افزایش قسط خانوارها نیست. معاملات خانههای موجود ضعیف مانده، موجودی خانههای فروشنرفته افزایش یافته و در عین حال قیمت مسکن هنوز کاهش محسوسی نداشته است. بازار مسکن اکنون یکی از روشنترین محلهای مشاهده اثر نرخهای بهره بالای آمریکا بر اقتصاد واقعی است.
به گزارش پاداش، فروش خانههای موجود آمریکا در اوت ۲ درصد نسبت به ماه قبل کاهش یافت و به نرخ سالانهشده ۳.۹۸ میلیون واحد رسید. تعداد خانههای فروشنرفته در مقابل ۳.۲ درصد افزایش یافت و به ۱.۶۲ میلیون واحد رسید؛ معادل ۴.۹ ماه عرضه.
این ترکیب یک گره بسیار عجیب را در مهمترین بازار مسکن دنیا نشان میدهد. نرخ وام ۳۰ساله در سال ۲۰۲۱ تا ۲.۶۵ درصد پایین آمده بود و میلیونها مالک وامهای ارزان بلندمدت دریافت کردند. اکنون فروش خانه برای بخشی از آنها به معنای کنار گذاشتن یک وام ۳ یا ۴ درصدی و ورود به وامی بالاتر از ۷ درصد است. بنابراین نرخ بهره بالا فقط خریدار را از بازار بیرون نمیراند؛ فروشنده را نیز به ماندن در خانه فعلی تشویق میکند. عرضه محدودتر نیز اجازه نمیدهد ضعف تقاضا به همان سرعت به سقوط قیمت تبدیل شود.
اما نرخ ۷.۲۸ درصدی یک نکته مهمتر درباره سیاست پولی آمریکا دارد. فدرال رزرو در ۱۶ سپتامبر نرخ سیاستی را ۲۵ واحد پایه افزایش داد و به محدوده ۳.۷۵ تا ۴ درصد رساند و اعلام کرد تورم همچنان بالاست. برآوردهای همان نشست نیز تورم مصرف شخصی ۲۰۲۶ را ۳.۷ درصد نشان میدهد؛ فاصلهای محسوس با هدف ۲ درصدی بانک مرکزی.
از طرف دیگر، نرخ وام مسکن مستقیماً با نرخ سیاستی فدرال رزرو تعیین نمیشود. بازار وام بیشتر از نرخهای بلندمدت، بهویژه اوراق خزانهداری و اوراق رهنی، تأثیر میگیرد. بازده اوراق ۱۰ساله آمریکا که اوایل سپتامبر حوالی ۴.۸ درصد بود، تا اواخر ماه از ۵ درصد عبور کرد و در ۲۵ سپتامبر به ۵.۱۸ درصد رسید. بازده واقعی ۱۰ساله نیز به ۲.۸۵ درصد افزایش یافت.
اینجاست که بازار مسکن به یک دماسنج مهم تبدیل میشود. حتی اگر در آینده فدرال رزرو نرخ سیاستی را پایین بیاورد، بازگشت وام مسکن به ۳ یا ۴ درصد تضمینشده نیست؛ زیرا نرخهای بلندمدت علاوه بر سیاست بانک مرکزی، تورم مورد انتظار، رشد اقتصادی، کسری بودجه، عرضه سنگین اوراق و صرف ریسک را نیز منعکس میکنند. در واقع آمریکا اکنون با نرخ بهره بلندمدت بالا روبهروست، نه صرفاً یک نرخ سیاستی بالا.
بنابراین رکود معاملات مسکن یک پیام بزرگتر دارد: سیاست پولی انقباضی هنوز از اقتصاد آمریکا خارج نشده است. وام ۷.۲۸ درصدی، فروش کمتر از ۴ میلیون خانه در مقیاس سالانه و موجودی رو به افزایش، هزینه نرخهای بالاتر را نشان میدهند؛ اما مقاومت قیمت مسکن نیز نشان میدهد این فشار هنوز به یک اصلاح کامل تبدیل نشده است. تا زمانی که بازده اوراق بلندمدت پایین نیاید، مسکن آمریکا احتمالاً یکی از مهمترین نقاط فشار نرخ بهره در اقتصاد باقی خواهد ماند.