
معرفی شرکت
شرکت پلیمر آریاساسول در ۱۸ اسفند ۱۳۸۱ تأسیس و در اداره ثبت شرکتها و مالکیت صنعتی تهران به ثبت رسید؛ مرکز اصلی شرکت بر اساس مصوبه ۴ تیر ۱۳۸۵ به شهرستان عسلویه، منطقه ویژه اقتصادی انرژی پارس منتقل شد. شرکت از ابتدای بهرهبرداری در سال ۱۳۸۷ با تولید اتیلن، پلیاتیلن سبک، پلیاتیلن متوسط/سنگین و محصول فرعی سیتریپلاس فعال بوده است. شخصیت حقوقی شرکت در ۱۳۹۸/۱۲/۱۳ به سهامی عام تبدیل شد؛ در ۱۳۹۸/۱۲/۱۵ با نماد «آریا» در فرابورس ایران در گروه شیمیایی درج و سهام آن از ۷ خرداد ۱۳۹۹ عرضه شد. سرمایه شرکت ۳۴,۳۷۸,۸۰۰ میلیون ریال است و شرکت پارس تأمین مجد و شرکت پتروشیمی پارس هر کدام حدود ۴۷٪ از سهام را در اختیار دارند.
محصولات و خطوط تولید
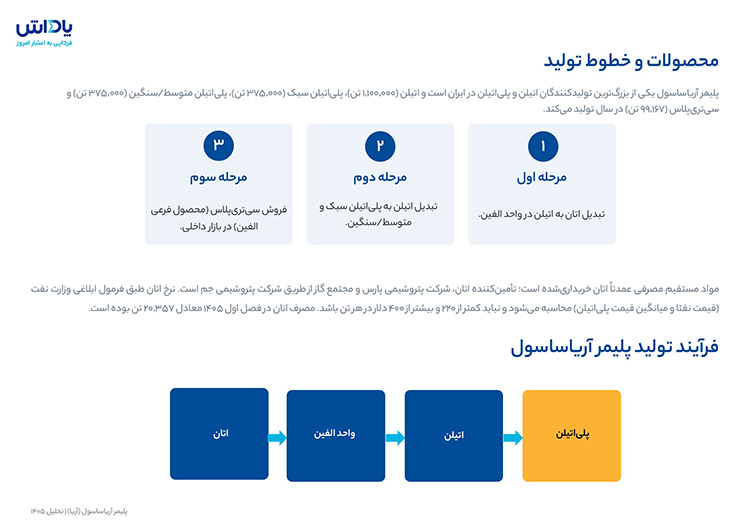
پلیمر آریاساسول یکی از بزرگترین تولیدکنندگان اتیلن و پلیاتیلن در ایران است و اتیلن (۱,۱۰۰,۰۰۰ تن)، پلیاتیلن سبک (۳۷۵,۰۰۰ تن)، پلیاتیلن متوسط/سنگین (۳۷۵,۰۰۰ تن) و سیتریپلاس (۹۹,۱۶۷ تن) در سال تولید میکند. مواد مستقیم مصرفی عمدتاً اتان خریداریشده است؛ تأمینکننده اتان، شرکت پتروشیمی پارس و مجتمع گاز از طریق شرکت پتروشیمی جم است. نرخ اتان طبق فرمول ابلاغی وزارت نفت (قیمت نفتا و میانگین قیمت پلیاتیلن) محاسبه میشود و نباید کمتر از ۲۲۰ و بیشتر از ۴۰۰ دلار در هر تن باشد. مصرف اتان در فصل اول ۱۴۰۵ معادل ۱۲,۳۰۳ تن بوده است.
۱. تولید اتیلن: در مرحله اول، ماده اولیه اصلی برای تولید محصولات پلیمری یعنی اتیلن تولید میشود. اتیلن از مهمترین مواد اولیه در صنعت پتروشیمی به شمار میرود. در شرکت پلیمر آریاساسول، اتیلن از طریق فرآیند کراکینگ با بخار تولید میشود. در این فرآیند، خوراک هیدروکربنی مانند اتان در دمای بالا و در حضور بخار آب تجزیه شده و به اتیلن و سایر محصولات تبدیل میشود.
۲. تبدیل اتیلن به پلیاتیلن سبک و متوسط/سنگین: در مرحله دوم، اتیلن تولیدشده در مرحله قبل طی فرآیند پلیمریزاسیون به پلیاتیلن تبدیل میشود. در این فرآیند، مولکولهای کوچک اتیلن به یکدیگر متصل شده و زنجیرههای بلند پلیمری تشکیل میدهند. نوع شرایط عملیاتی، فشار، دما و فناوری مورد استفاده در واحد تولید، بر ساختار و خواص پلیاتیلن تأثیر میگذارد.
۳.فروش و عرضه محصولات: در مرحله سوم، محصولات تولیدشده در واحدهای پلیمری برای عرضه به بازار آماده میشوند. در این بخش، محصولات پس از کنترل کیفیت و بررسی مشخصات فنی، بستهبندی و برای فروش به مشتریان داخلی و خارجی ارسال میشود.
جایگاه آریاساسول در صنعت
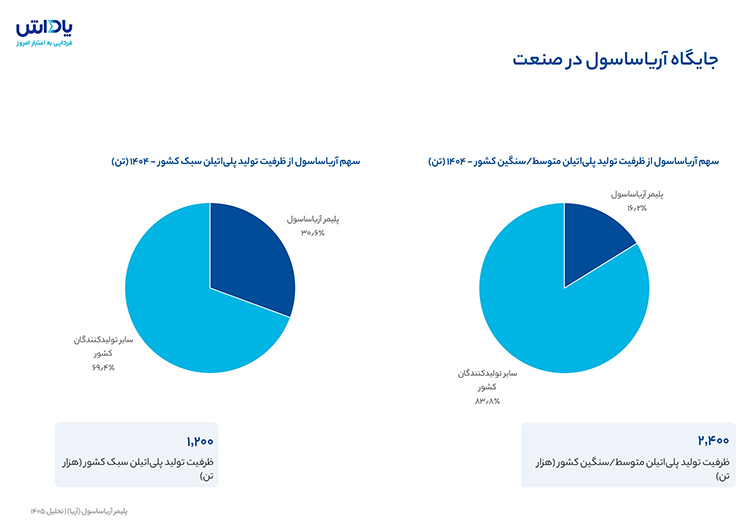
در سال ۱۴۰۴ سهم شرکت از ظرفیت تولید کشور در اتیلن ۱۱٪ (تولید ۱,۰۰۷,۰۹۴ تن از ۸,۸۰۰,۰۰۰ تن)، پلیاتیلن سبک ۳۱٪ (۳۶۷,۳۶۰ از ۱,۲۰۰,۰۰۰ تن)، پلیاتیلن متوسط/سنگین ۱۶٪ (۳۸۸,۴۹۳ از ۲,۴۰۰,۰۰۰ تن) و سیتریپلاس ۱۴٪ (۹۸,۴۶۲ از ۷۰۰,۰۰۰ تن) بوده است؛ این سهمها در سال ۱۴۰۳ بهترتیب ۱۴٪، ۳۰٪، ۱۲٪ و ۱۵٪ بود.
بازار داخلی و صادرات آریا ساسول
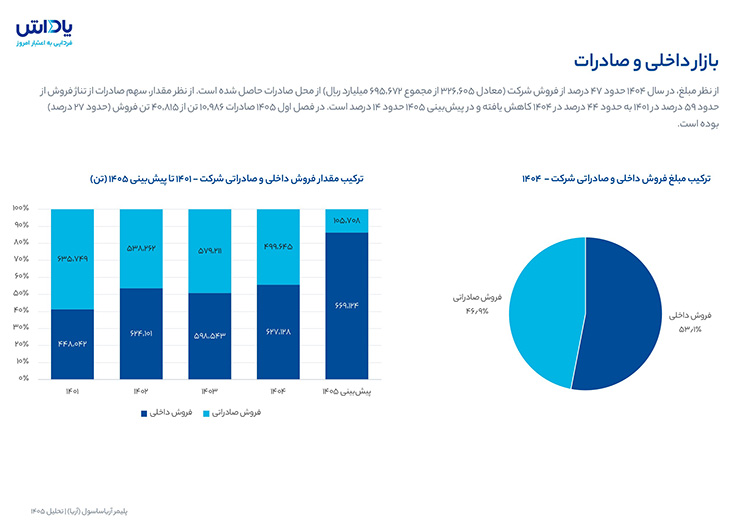
از نظر مبلغ، در سال ۱۴۰۴ حدود ۴۷ درصد از فروش شرکت (معادل ۳۲۶,۶۰۵ از مجموع ۶۹۵,۶۷۲ میلیارد ریال) از محل صادرات حاصل شده است. از نظر مقدار، سهم صادرات از تناژ فروش از حدود ۵۹ درصد در ۱۴۰۱ به حدود ۴۴ درصد در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ حدود ۱۴ درصد است. در فصل اول ۱۴۰۵ صادرات ۱۰,۹۸۶ تن از ۴۰,۸۱۵ تن فروش (حدود ۲۷ درصد) بوده است.
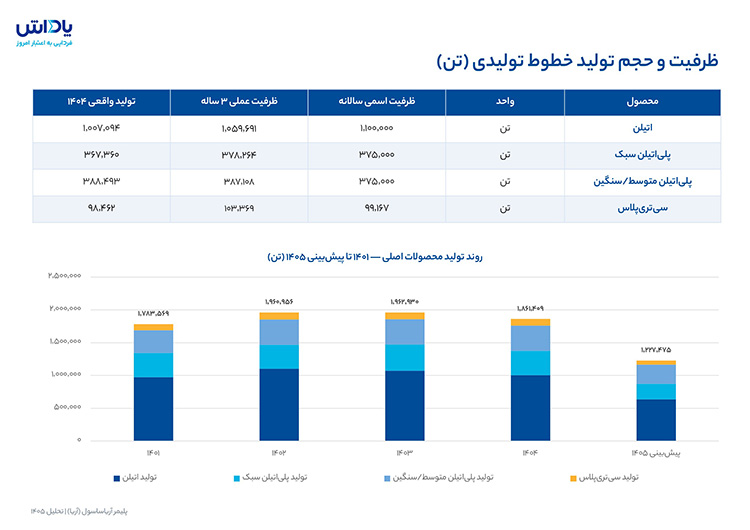
ظرفیت و حجم تولید خطوط تولیدی (تن)
•جمع تولید محصولات (اتیلن، پلیاتیلن سبک، پلیاتیلن متوسط/سنگین و سیتریپلاس) از ۱,۷۸۴ هزار تن در ۱۴۰۱ به ۱,۹۶۱ هزار تن در ۱۴۰۲ رسید و در ۱۴۰۴ حدود ۱,۸۶۱ هزار تن بوده است. تولید فصل اول ۱۴۰۵ معادل ۵۲,۶۷۵ تن بود و شرکت در این فصل به دلیل شرایط موجود قادر به تحقق بودجه خود نبوده است؛ در پیشبینی ۱۴۰۵ جمع تولید ۱,۲۲۷ هزار تن است.
روند نرخ محصولات
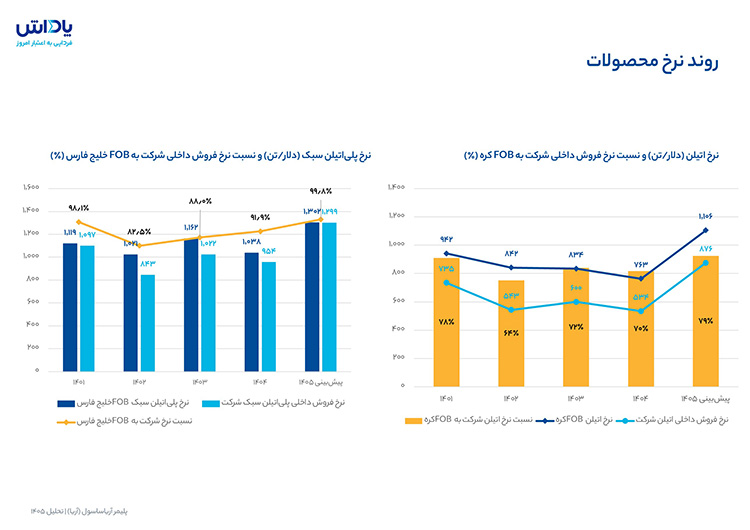
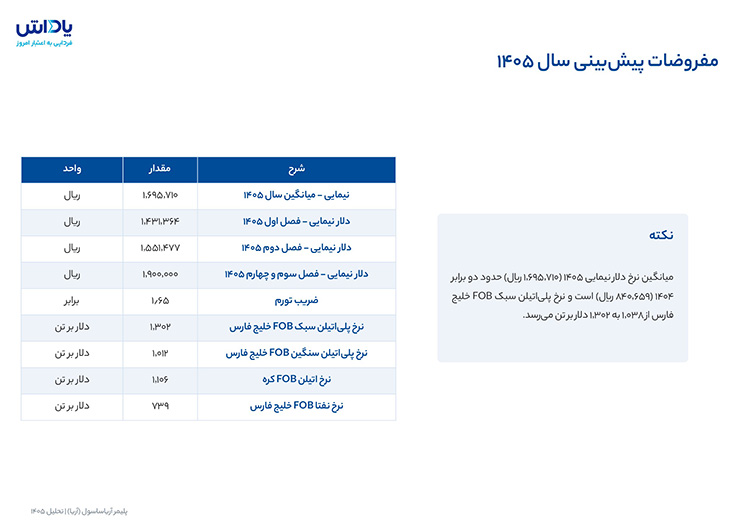
نرخ پلیاتیلن سبک FOB خلیج فارس از ۱,۱۱۹ دلار بر تن در ۱۴۰۱ به ۱,۰۳۸ دلار در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ ۱,۳۰۲ دلار بر تن فرض شده است؛ نرخ فروش داخلی پلیاتیلن سبک شرکت نیز از ۹۵۴ به ۱,۲۹۹ دلار میرسد. نسبت نرخ فروش داخلی شرکت به FOB خلیج فارس در ۱۴۰۴ حدود ۹۱.۹٪ بوده و در پیشبینی ۱۴۰۵ به ۹۹.۸٪ میرسد؛ این نسبت در ۱۴۰۲ به پایینترین سطح خود (۸۲.۵٪) رسیده بود.
نرخ اتیلن FOB کره در پیشبینی ۱۴۰۵ حدود ۱,۱۰۶ دلار بر تن (۱۴۰۴: ۷۶۳) و نرخ فروش داخلی اتیلن شرکت ۸۷۶ دلار (۱۴۰۴: ۵۳۴) است. نرخ فروش داخلی اتیلن در ۱۴۰۴ حدود ۷۰.۰٪ و در پیشبینی ۱۴۰۵ حدود ۷۹.۲٪ نرخ FOB کره است.
روند درآمدها و سودآوری
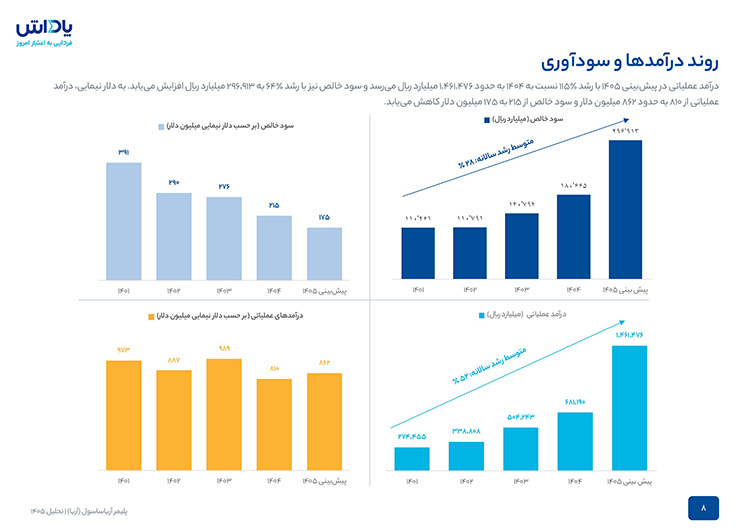
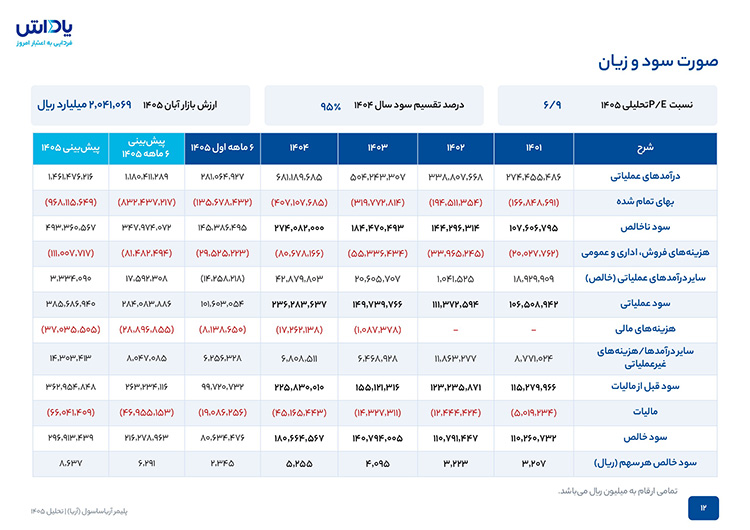
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۹۰٪ نسبت به ۱۴۰۴ به حدود ۱,۲۹۲,۶۵۶ میلیارد ریال میرسد و سود خالص نیز با رشد ۱۹٪ به ۲۱۵,۸۶۲ میلیارد ریال افزایش مییابد. به دلار نیمایی، درآمد عملیاتی از ۸۱۰ به حدود ۷۶۲ میلیون دلار و سود خالص از ۲۱۵ به ۱۲۷ میلیون دلار کاهش مییابد.
ساختار بهای تمام شده تولید
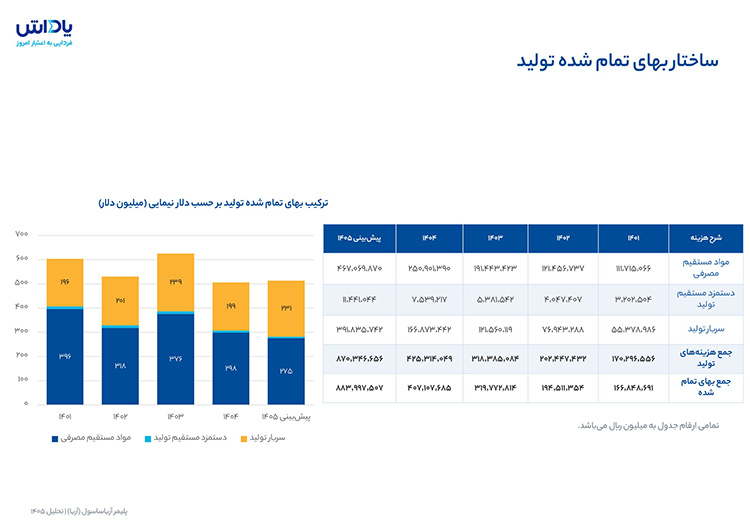
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی (عمدتاً اتان) و سربار است. در پیشبینی ۱۴۰۵ جمع هزینههای تولید به ۸۷۰,۳۴۷ میلیارد ریال میرسد که حدود ۵۴٪ آن مواد مستقیم مصرفی، حدود ۴۵٪ سربار تولید و حدود ۱٪ دستمزد مستقیم است (در ۱۴۰۴: ۵۹٪ مواد، ۳۹٪ سربار). به دلار نیمایی، مواد مستقیم مصرفی از ۲۹۸ میلیون دلار در ۱۴۰۴ به ۲۷۵ میلیون دلار میرسد.
بخش عمده هزینههای سربار به انرژی (آب، برق، گاز و سوخت) اختصاص دارد؛ این هزینه در ۱۴۰۴ با ۶۷,۲۷۸ میلیارد ریال معادل حدود ۴۰ درصد سربار تولید بوده و در پیشبینی ۱۴۰۵ حدود ۱۸ درصد سربار (۷۱,۰۲۹ میلیارد ریال) برآورد شده است.
تحلیل حاشیه سود
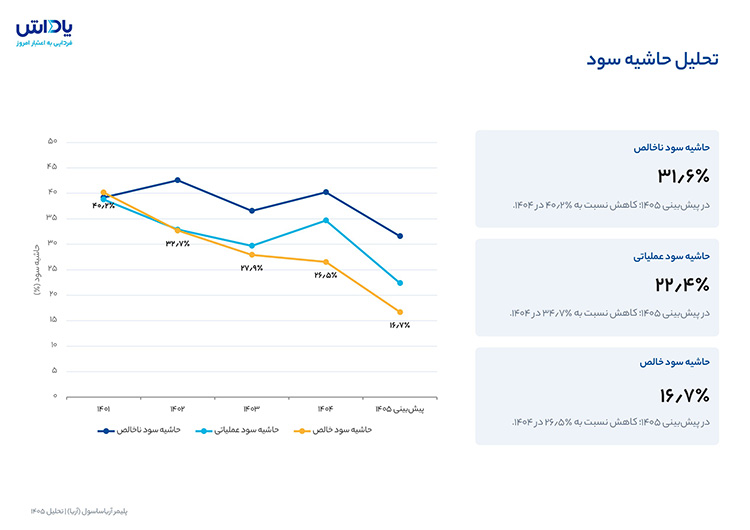
حاشیه سود ناخالص از ۴۰.۲٪ در ۱۴۰۴ به ۳۱.۶٪ در پیشبینی ۱۴۰۵ میرسد؛ حاشیه سود عملیاتی از ۳۴.۷٪ به ۲۲.۴٪ و حاشیه سود خالص از ۲۶.۵٪ به ۱۶.۷٪ تغییر میکند. در همین بازه میانگین نرخ دلار نیمایی از ۸۴۰,۶۵۹ به ۱,۶۹۵,۷۱۰ ریال افزایش مییابد، اما بهای تمامشده (بهویژه سربار) سریعتر از درآمد رشد میکند.
مفروضات پیشبینی سال ۱۴۰۵
صورت سود و زیان
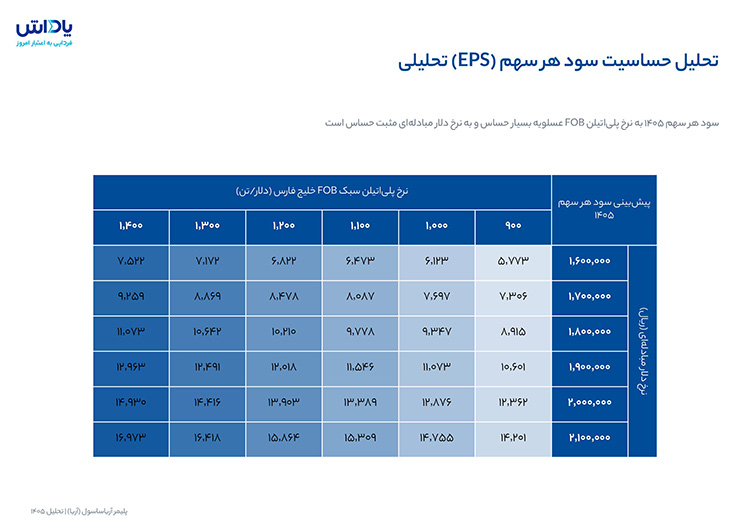
تحلیل حساسیت سود هر سهم (EPS)
اهداف و برنامههای آتی
• پروژه احداث واحد پلیاتیلن جدید (۳۰۰ هزار تن پلیاتیلن سنگین در سال): پیشرفت فیزیکی ۶۴٪ تا پایان فصل اول ۱۴۰۵ و پیشبینی بهرهبرداری در شهریور ۱۴۰۶؛ سرمایهگذاری ثابت حدود ۱۸۶,۷۶۸ میلیارد ریال.
• پروژه احداث واحد جداسازی سیتریپلاس (ظرفیت ۱۶۵ هزار تن در سال): پیشرفت فیزیکی ۶٪ و پیشبینی بهرهبرداری در پایان اسفند ۱۴۰۷؛ سرمایهگذاری ثابت حدود ۲۲,۲۱۷ میلیارد ریال.
• پروژه احداث کوره دهم واحد الفین: پیشرفت فیزیکی ۸۰٪؛ تمدید قرارداد تا پایان آذر ۱۴۰۵ در دست اقدام است؛ سرمایهگذاری ثابت حدود ۹,۰۲۸ میلیارد ریال.
جمعبندی و نکات کلیدی
درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۱۵٪ و ۶۴٪ نسبت به ۱۴۰۴ همراه است (۱,۴۶۱,۴۷۶ و ۲۹۶,۹۱۳ میلیارد ریال)؛ در مقابل حاشیه سود خالص از ۲۶.۵٪ به ۲۰٪ کاهش مییابد.
سهم صادرات از تناژ فروش شرکت از حدود ۵۹ درصد در ۱۴۰۱ به حدود ۴۴ درصد در ۱۴۰۴ رسیده و در فصل اول ۱۴۰۵ حدود ۲۷ درصد بوده است؛ صادرات شامل پلیاتیلن و اتیلن است.
در فصل اول ۱۴۰۵ شرکت ۵۶,۲۴۳ میلیارد ریال درآمد عملیاتی و ۱۲,۰۲۸ میلیارد ریال سود خالص ثبت کرده است؛ درآمد این فصل حدود ۶۱ درصد کمتر از فصل اول ۱۴۰۴ بوده و تولید فصل ۵۲,۶۷۵ تن است؛ شرکت به دلیل شرایط موجود قادر به تحقق بودجه نبوده است.
در پیشبینی ۱۴۰۵ مواد مستقیم مصرفی با سهم حدود ۵۴ درصد و سربار با ۴۵ درصد مهمترین بخشهای بهای تمامشده تولید هستند؛ انرژی در ۱۴۰۴ حدود ۴۰ درصد سربار را تشکیل میداد.
طبق جدول حساسیت منتشرشده شرکت، سودآوری به نرخ پلیاتیلن حساس است؛ با نرخ دلار ۱,۹۰۰,۰۰۰ ریال، افزایش نرخ پلیاتیلن از ۸۶۵ به ۱,۲۰۰ دلار بر تن سود هر سهم را از ۵,۲۵۵ در سال ۱۴۰۴ به ۸,۶۳۷ ریال در سال ۱۴۰۵ میرساند.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.