
دلار آمریکا هفته منتهی به دوم اکتبر را با قدرت به پایان رساند و همزمان بخش بزرگی از ارزهای مهم جهان در برابر آن عقب نشستند. شاخص دلار طی فاصله ۲۵ سپتامبر تا دوم اکتبر ۰.۹۵ درصد افزایش یافت؛ در مقابل، از یورو و پوند گرفته تا ین ژاپن و مجموعهای از ارزهای اقتصادهای نوظهور در محدوده منفی قرار گرفتند. دامنه افت در برخی بازارها از ۲ درصد نیز فراتر رفت.
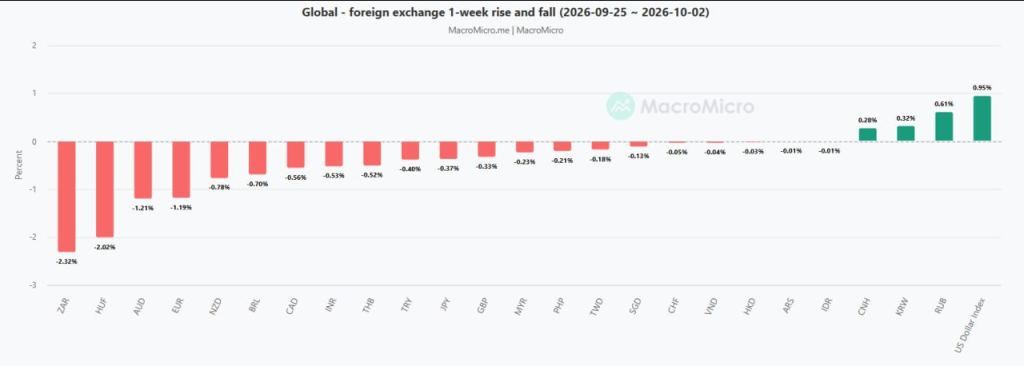
به گزارش پاداش، بیشترین افت هفتگی در میان ارزهای مورد بررسی به راند آفریقای جنوبی با ۲.۳۲ درصد اختصاص داشت. فورینت مجارستان نیز ۲.۰۲ درصد عقب نشست و دلار استرالیا و یورو به ترتیب ۱.۲۱ و ۱.۱۹ درصد کاهش یافتند. دلار نیوزیلند با افت ۰.۷۸ درصدی و رئال برزیل با کاهش ۰.۷۰ درصدی نیز در میان بازندگان هفته قرار گرفتند.
ضعف ارزها تنها به اقتصادهای نوظهور محدود نبود. دلار کانادا ۰.۵۶ درصد، روپیه هند ۰.۵۳ درصد، بات تایلند ۰.۵۲ درصد و لیر ترکیه ۰.۴۰ درصد کاهش یافتند. ین ژاپن نیز ۰.۳۷ درصد و پوند انگلیس ۰.۳۳ درصد عقب نشست. در نتیجه، تقویت دلار در این هفته یک حرکت محدود در برابر یک یا دو ارز خاص نبود و در بخش بزرگی از بازار جهانی ارز مشاهده شد.
با این حال همه ارزها بازنده نبودند. یوان چین ۰.۲۸ درصد و وون کره جنوبی ۰.۳۲ درصد تقویت شدند و روبل روسیه با رشد ۰.۶۱ درصدی عملکرد قویتری ثبت کرد. فرانک سوئیس، دلار سنگاپور و چند ارز دیگر نیز تغییر بسیار محدودی داشتند. این پراکندگی نشان میدهد فشار دلار اگرچه گسترده بوده، کاملاً یکدست نبوده است.
اهمیت این حرکت زمانی بیشتر میشود که آن را کنار شرایط نرخ بهره آمریکا قرار دهیم. همانطور که در بررسی بازار مسکن آمریکا نیز دیده میشود، هزینه تأمین مالی بلندمدت همچنان بالاست و نرخ وام مسکن ۳۰ساله به ۷.۲۸ درصد رسیده است. محیطی که در آن نرخهای بهره و بازده اوراق آمریکا بالا باقی میمانند، میتواند جذابیت داراییهای دلاری را حفظ کند و کار را برای ارزهای دیگر دشوارتر سازد.
تقویت دلار همچنین از مرز بازار ارز فراتر میرود. دلار قویتر میتواند برای اقتصادهایی که بدهی دلاری دارند هزینه بیشتری ایجاد کند و بر قیمت دلاری کالاها و جریان سرمایه اثر بگذارد. حرکت این هفته بیش از هر چیز یادآوری میکند که تا وقتی نرخهای آمریکا در سطوح بالا باقی بمانند، دلار همچنان یکی از متغیرهای تعیینکننده بازارهای جهانی خواهد بود؛ حتی اگر شدت این فشار از یک ارز به ارز دیگر متفاوت باشد