
بانکهای مرکزی پس از چند ماه کاهش خرید طلا، بار دیگر حضور پررنگتری در بازار پیدا کردهاند. برآورد گلدمن ساکس از تقاضای بانکهای مرکزی نشان میدهد خرید طلا در ژوئیه به حدود ۴۴ تن رسیده است؛ اما شاخص تعدیلشده فصلی و میانگین سهماهه این بانک با جهشی قابل توجه به محدوده ۹۰ تا ۱۰۰ تن رسیده؛ سطحی که چند برابر الگوی خرید پیش از سال ۲۰۲۲ است.
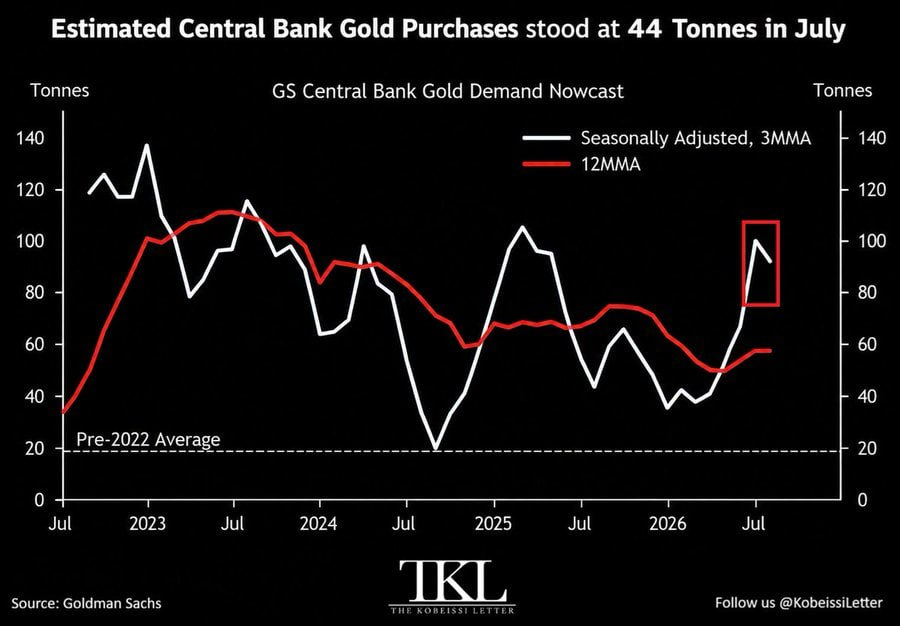
به گزارش پاداش، اهمیت این افزایش زمانی روشنتر میشود که رفتار بانکهای مرکزی در یک دوره طولانیتر بررسی شود. میانگین تقاضا پیش از سال ۲۰۲۲ در محدوده ۲۰ تن قرار داشت. از ۲۰۲۲ به بعد این الگو تغییر کرد و حتی پس از نوسانهای شدید سالهای اخیر، میانگین متحرک ۱۲ماهه خرید همچنان در محدوده ۵۵ تا ۶۰ تن باقی مانده است؛ یعنی تقریباً سه برابر سطح پیش از تغییر رژیم تقاضا.
مسیر سال ۲۰۲۶ نیز قابل توجه است. تقاضای تعدیلشده بانکهای مرکزی در مقاطعی به محدوده ۳۵ تا ۴۰ تن کاهش پیدا کرده بود، اما طی ماههای اخیر به سرعت برگشته و میانگین سهماهه آن به نزدیکی ۱۰۰ تن رسیده است. بنابراین کاهش خرید در ابتدای سال فعلاً به خروج بانکهای مرکزی از بازار طلا تبدیل نشده و تقاضا بار دیگر شتاب گرفته است.
این رفتار برای بازار طلا اهمیت ساختاری دارد. بانکهای مرکزی برخلاف بسیاری از معاملهگران کوتاهمدت، معمولاً با هدف مدیریت ذخایر ارزی و تنوعبخشی داراییها وارد بازار میشوند. در نتیجه، تداوم خرید آنها میتواند یک منبع تقاضای نسبتاً پایدار ایجاد کند؛ عاملی که توضیح میدهد چرا طلا حتی در دورههایی که دلار تقویت شده یا بازده واقعی اوراق افزایش یافته، توانسته مقاومت بیشتری از خود نشان دهد.
البته باید میان خرید ۴۴ تنی ماه ژوئیه و جهش خط سفید تمایز گذاشت. محدوده نزدیک ۱۰۰ تن، خرید یک ماه مشخص نیست، بلکه برآورد تعدیلشده فصلی بر مبنای میانگین متحرک سهماهه است. خط قرمز نیز میانگین متحرک ۱۲ماهه را نمایش میدهد و برای تشخیص روند بلندمدت مناسبتر است.
اگر این شتاب در ماههای آینده دوام بیاورد، یکی از مهمترین پایههای تقاضای طلا همچنان فعال خواهد ماند. قیمت طلا ممکن است در کوتاهمدت تحت تأثیر نرخ بهره، دلار و بازده اوراق نوسان کند، اما بازگشت خرید بانکهای مرکزی نشان میدهد یکی از خریداران بزرگ و ساختاری بازار هنوز عقب ننشسته است.