
جریان صادرات نفت خام جهان پس از سقوط کمسابقه در بهار ۲۰۲۶، طی ماههای اخیر بخش بزرگی از افت خود را جبران کرده است. برآوردهای کپلر نشان میدهد صادرات جهانی نفت خام از حدود ۳۶.۸ میلیون بشکه در روز در ماه مه به حدود ۴۳ میلیون بشکه در روز در سپتامبر رسیده؛ یعنی ظرف چهار ماه بیش از ۶ میلیون بشکه در روز به جریان صادرات بازگشته است.
به گزارش پاداش، مسیر سال ۲۰۲۶ با سالهای گذشته تفاوت محسوسی داشته است. صادرات در فوریه تا حدود ۴۴.۶ میلیون بشکه در روز بالا رفت، اما در مارس به حدود ۳۸.۲ میلیون بشکه سقوط کرد و در ماه مه به کف سال رسید. از ژوئن ورق برگشت؛ صادرات به حدود ۴۱.۵ میلیون بشکه در روز رسید، در ژوئی کمی عقب نشست و سپس در اوت و سپتامبر دوباره افزایش یافت.
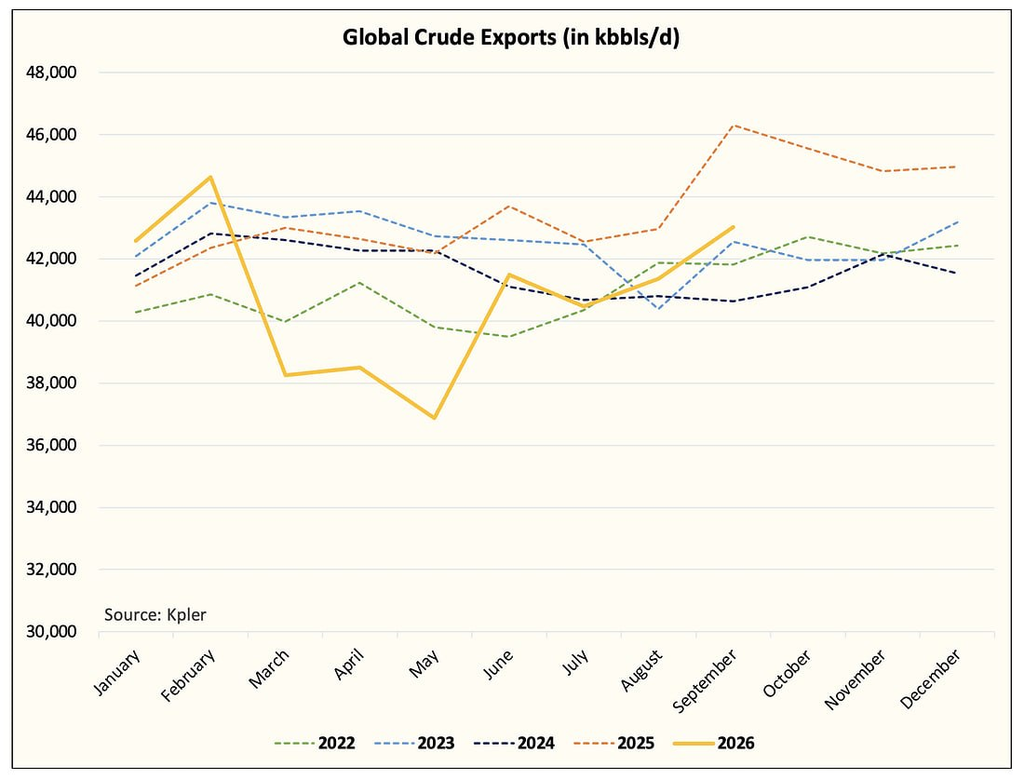
سطح سپتامبر فقط از کف بهار فاصله نگرفته، بلکه از صادرات ماه مشابه در چند سال گذشته نیز بالاتر رفته است. صادرات سپتامبر ۲۰۲۵ حدود ۴۶.۳ میلیون بشکه در روز بود و همچنان رکورد بالاتری محسوب میشود، اما سطح ۲۰۲۶ از حدود ۴۲.۵ میلیون بشکه در ۲۰۲۳، ۴۰.۶ میلیون بشکه در ۲۰۲۴ و نزدیک ۴۲ میلیون بشکه در ۲۰۲۲ بیشتر است. بنابراین جریان فیزیکی نفت به بازار جهانی نسبت به بسیاری از سالهای اخیر تقویت شده، هرچند هنوز به جهش استثنایی سال گذشته نرسیده است.
این افزایش برای قیمت نفت اهمیت زیادی دارد. رشد بیش از ۶ میلیون بشکهای صادرات از ماه مه به این معنا نیست که تولید جهانی دقیقاً به همین اندازه افزایش یافته؛ تغییر ذخایر، مسیرهای تجاری، زمان بارگیری محمولهها و اختلالات مقطعی نیز بر صادرات دریایی اثر میگذارند. با این حال، افزایش محمولههای در دسترس میتواند بخشی از نگرانی بازار درباره کمبود عرضه را کاهش دهد، بهویژه اگر تقاضای پالایشگاهی همزمان رشد مشابهی نداشته باشد.
در سوی دیگر، مقایسه با ۲۰۲۵ هشدار میدهد که هنوز نمیتوان از وفور کامل عرضه سخن گفت. در سپتامبر سال گذشته صادرات از ۴۶ میلیون بشکه در روز عبور کرده بود؛ حدود ۳ میلیون بشکه بیشتر از سطح فعلی. بنابراین بازار نفت اکنون میان دو واقعیت قرار دارد: صادرات از شوک بهار بهشدت بازیابی شده، اما ظرفیت مازاد برای مقابله با یک اختلال تازه در عرضه همچنان موضوع مهمی است.
اگر روند چند ماه اخیر ادامه پیدا کند، سناریوی محتمل برای ماههای پایانی ۲۰۲۶ حرکت صادرات در محدوده ۴۲ تا ۴۴ میلیون بشکه در روز است؛ محدودهای نزدیک به الگوی سالهای ۲۰۲۲ تا ۲۰۲۴، اما پایینتر از جهش پاییز ۲۰۲۵. در چنین شرایطی، بدون وقوع اختلال تازه در عرضه یا جهش تقاضا، افزایش صادرات میتواند بخشی از فشار صعودی بازار نفت را مهار کند. با این حال، از آنجا که نمودار فقط تا سپتامبر ۲۰۲۶ داده واقعی دارد، مسیر اکتبر تا دسامبر فعلاً باید بهعنوان سناریو و نه پیشبینی قطعی کپلر در نظر گرفته شود.