
انتخاب بهترین صندوق درآمد ثابت برای افرادی که به دنبال سرمایهگذاری کمریسک و کسب بازدهی مناسب هستند، اهمیت زیادی دارد. صندوقهای درآمد ثابت اگرچه بخش عمده داراییهای خود را در اوراق بدهی و سپردههای بانکی سرمایهگذاری میکنند، اما از نظر میزان سود، نقدشوندگی، ترکیب داراییها و نحوه پرداخت بازدهی تفاوت دارند. به همین دلیل، بالاتر بودن نرخ سود یک صندوق لزوماً به معنای مناسبتر بودن آن برای تمام سرمایهگذاران نیست.
برای انتخاب بهترین صندوق درآمد ثابت باید مجموعهای از معیارها مانند بازدهی دورهای، دارایی تحت مدیریت، ذخیره سود، نقدشوندگی و هزینههای سرمایهگذاری را بررسی کرد. صندوقهای قابل معامله در بورس برای افرادی که خرید و فروش آسان واحدها را ترجیح میدهند و صندوقهای دارای تقسیم سود ماهانه برای کسانی که به دنبال دریافت درآمد نقدی منظم هستند، گزینههای مناسبی محسوب میشوند.
کدام صندوق درآمد ثابت بهتر است؟
بهترین صندوق درآمد ثابت، صندوقی است که ویژگیهای آن با هدف سرمایهگذار هماهنگ باشد. برای مثال، فردی که میخواهد بخشی از هزینههای ماهانه خود را از محل سود سرمایهگذاری تأمین کند، معمولاً به صندوقهایی علاقه دارد که سود را در دورههای مشخص به حساب سرمایهگذاران واریز میکنند. در مقابل، فردی که قصد دارد سرمایه خود را برای مدت طولانیتری نگه دارد و نیازی به دریافت سود نقدی ندارد، میتواند صندوقهای بدون تقسیم سود را انتخاب کند.
دسترسی به سرمایه نیز در این انتخاب اهمیت دارد. برخی سرمایهگذاران ترجیح میدهند هر زمان که بازار باز است بتوانند واحدهای صندوق را بفروشند و وجه حاصل را مطابق چرخه تسویه دریافت کنند. برای این گروه، صندوقهای قابل معامله در بورس یا ETF میتوانند انتخاب مناسبتری باشند؛ زیرا معاملات آنها از طریق سامانه کارگزاریها انجام میشود.
| هدف سرمایهگذاری | صندوق مناسبتر | مهمترین معیار |
| دریافت سود نقدی منظم | صندوق با تقسیم سود ماهانه | میزان و نظم پرداخت سود |
| امکان خرید و فروش آسان | صندوق قابل معامله در بورس | نقدشوندگی و بازارگردانی |
| افزایش ارزش سرمایه در بلندمدت | صندوق بدون تقسیم سود | بازدهی مؤثر و سود مرکب |
بنابراین پیش از مقایسه نرخ سود صندوقها، بهتر است مشخص شود هدف از سرمایهگذاری چیست و منابع مالی برای چه مدتی قرار است در صندوق باقی بماند. با تعیین این دو موضوع، انتخاب میان صندوقهای مختلف سادهتر خواهد شد.
معیارهای انتخاب بهترین صندوق درآمد ثابت
صندوقهای درآمد ثابت از نظر ویژگیهای مالی و عملکردی تفاوتهایی دارند که بررسی آنها به سرمایهگذار کمک میکند انتخاب دقیقتری داشته باشد. بازدهی گذشته معمولاً نخستین معیاری است که توجه افراد را جلب میکند، اما یک صندوق مناسب باید علاوه بر سودآوری، از نقدشوندگی قابلقبول و ترکیب دارایی متناسب با ریسک سرمایهگذار نیز برخوردار باشد.
بازدهی صندوق در دورههای مختلف
میزان بازدهی مهمترین معیار مقایسه صندوقهای درآمد ثابت است. بااینحال، برای ارزیابی عملکرد صندوق نباید تنها به سود یک ماه گذشته توجه کرد. ممکن است یک صندوق در دورهای کوتاه بازدهی بالایی کسب کرده باشد، اما عملکرد آن در بازههای طولانیتر متفاوت باشد.
بررسی بازدهی یکماهه، سهماهه و یکساله نشان میدهد که صندوق در شرایط مختلف بازار چه عملکردی داشته است. برای مثال، صندوقی که طی یک سال بازدهی مناسبی داشته و در ماههای اخیر نیز عملکرد نسبتاً باثباتی ثبت کرده است، میتواند برای سرمایهگذار کمریسک گزینه قابلتوجهی باشد.
هنگام مقایسه سود صندوقها باید به نوع نرخ اعلامشده نیز توجه کرد. بازدهی ساده و بازدهی مؤثر سالانه یکسان نیستند. در نرخ مؤثر، اثر سرمایهگذاری مجدد سود در محاسبه بازدهی لحاظ میشود؛ در حالی که نرخ ساده چنین اثری را در نظر نمیگیرد.
اطلاعات عملکرد صندوقها در وبسایت رسمی آنها و سامانههای اطلاعاتی بازار سرمایه در دسترس است. بهتر است بازدهی دورههای مختلف با روش محاسبه یکسان مقایسه شود تا تفاوت میان صندوقها بهدرستی مشخص شود.
اندازه صندوق و دارایی تحت مدیریت
دارایی تحت مدیریت یا AUM نشان میدهد یک صندوق چه میزان منابع مالی را مدیریت میکند. این شاخص یکی از معیارهای شناخت اندازه و جایگاه صندوق در بازار سرمایه است.
صندوقهای بزرگتر معمولاً منابع بیشتری برای سرمایهگذاری در اوراق بدهی، سپردههای بانکی و سایر ابزارهای مجاز دارند. همچنین هزینههای ثابت اداره صندوق میان حجم بیشتری از داراییها توزیع میشود و این موضوع میتواند به مدیریت هزینهها کمک کند.
بااینحال، بزرگ بودن صندوق بهتنهایی تضمینکننده بازدهی بیشتر نیست. یک صندوق برای حفظ عملکرد مناسب باید بتواند منابع خود را با توجه به شرایط بازار و فرصتهای سرمایهگذاری مدیریت کند.
برای مقایسه صندوقها، علاوه بر میزان دارایی تحت مدیریت، روند تغییر آن نیز اهمیت دارد. افزایش منابع صندوق ممکن است ناشی از جذب سرمایهگذاران جدید یا رشد ارزش داراییها باشد. به همین دلیل، بهتر است اندازه صندوق در کنار سایر شاخصهای عملکردی بررسی شود.
نسبت ذخیره سود صندوق درآمد ثابت
نسبت ذخیره سود یکی از معیارهایی است که میتواند در ارزیابی عملکرد و توانایی مدیریت درآمد صندوقهای درآمد ثابت اهمیت داشته باشد. در صندوقهایی که سازوکار ذخیره سود دارند، بخشی از درآمد تحققیافته میتواند مطابق مقررات در حسابهای مربوط نگهداری شود و به مدیریت نوسان پرداختهای دورهای کمک کند.
وجود ذخیره مثبت، در کنار عملکرد مناسب پرتفوی، میتواند یکی از ویژگیهای قابلتوجه صندوق باشد. البته میزان ذخیره باید متناسب با ساختار و مقررات همان صندوق بررسی شود و نمیتوان آن را بهتنهایی معیاری برای تضمین سود آینده دانست.
برای مثال، صندوق درآمد ثابت پاداش با ذخیره مثبت بیش از چهار درصد، در کنار بازدهی مؤثر سالانه و بازارگردانی فعال، مجموعهای از ویژگیهای مالی و معاملاتی را در اختیار سرمایهگذاران قرار میدهد. این موضوع برای افرادی که علاوه بر نرخ سود به ساختار مالی صندوق نیز توجه دارند، اهمیت دارد.
اطلاعات مربوط به ذخیره سود و سایر شاخصهای مالی صندوق را میتوان در گزارشهای رسمی و صورتهای مالی آن بررسی کرد.
ترکیب دارایی و نوع صندوق درآمد ثابت
صندوقهای درآمد ثابت بخش عمده منابع خود را در اوراق بدهی، سپردههای بانکی و گواهی سپرده سرمایهگذاری میکنند. بااینحال، سهم این داراییها در صندوقهای مختلف یکسان نیست و همین تفاوت میتواند بر بازدهی و میزان ریسک اثر بگذارد.
برای مثال، برخی صندوقها سهم بیشتری از منابع خود را در اوراق بدهی دولتی مانند اسناد خزانه اسلامی قرار میدهند و برخی دیگر ترکیب متفاوتی از اوراق شرکتی و سپردههای بانکی دارند.
در بررسی ترکیب داراییها باید به کیفیت اعتباری ناشران اوراق نیز توجه کرد. خرید اوراق با بازدهی بالاتر ممکن است سود صندوق درآمد ثابت را افزایش دهد، اما اگر ریسک اعتباری ناشر نیز بیشتر باشد، این موضوع باید در ارزیابی صندوق در نظر گرفته شود.
صندوقهای درآمد ثابت عادی و نوع دوم نیز از نظر حدنصابهای سرمایهگذاری تفاوت دارند. بااینحال، نوع صندوق بهتنهایی نشاندهنده بازدهی بالاتر نیست و کیفیت مدیریت داراییها اهمیت زیادی دارد.
گزارشهای ترکیب دارایی و صورتوضعیت پرتفوی صندوقها در سامانه کدال و وبسایت رسمی آنها منتشر میشود و امکان بررسی وضعیت سرمایهگذاری را برای افراد فراهم میکند.
کارمزد و هزینههای سرمایهگذاری
بازدهی صندوق تنها یکی از عوامل تعیینکننده سود نهایی سرمایهگذار است. هزینه خرید و فروش واحدها، کارمزد صدور و ابطال و هزینههای اداره صندوق نیز بر نتیجه سرمایهگذاری اثر میگذارند.
در صندوقهای قابل معامله در بورس، کارمزد خرید و فروش درصدی از ارزش معاملات است. در مقابل، صندوقهای صدور و ابطالی ممکن است براساس مدت نگهداری واحدها، کارمزد متفاوتی دریافت کنند.
علاوه بر این، هزینههایی مانند کارمزد مدیر، متولی و حسابرس از محل داراییهای صندوق پرداخت میشوند و اثر آنها در ارزش خالص داراییها منعکس میشود. بنابراین در مقایسه دو صندوق با بازدهی نزدیک، بررسی هزینه نهایی سرمایهگذاری میتواند به انتخاب گزینه مناسبتر کمک کند.
نقدشوندگی و حجم معاملات روزانه
نقدشوندگی نشان میدهد سرمایهگذار با چه سرعت و سهولتی میتواند واحدهای صندوق را به وجه نقد تبدیل کند. این ویژگی بهویژه برای افرادی اهمیت دارد که ممکن است در کوتاهمدت به منابع مالی خود نیاز پیدا کنند.
در صندوقهای ETF، میزان معاملات روزانه و عملکرد بازارگردان از مهمترین معیارهای نقدشوندگی هستند. صندوقی که معاملات بیشتری دارد و سفارشهای خرید و فروش در آن بهصورت مستمر ثبت میشود، معمولاً امکان معامله آسانتری را برای سرمایهگذاران فراهم میکند.
البته تنها ارزش معاملات کافی نیست و فاصله میان قیمت خرید و فروش و عمق سفارشهای بازار نیز اهمیت دارد. بازارگردان با ثبت سفارش مطابق تعهدات خود به تسهیل معاملات کمک میکند، اما وجود بازارگردان به معنای تضمین فروش واحدها در هر قیمت دلخواه نیست.
در صندوقهای صدور و ابطالی، نقدشوندگی به نحوه ثبت درخواست ابطال و زمان پرداخت وجه بستگی دارد. بنابراین پیش از سرمایهگذاری باید شرایط خروج از صندوق نیز بررسی شود.
پربازدهترین صندوقهای درآمد ثابت در سال ۱۴۰۵
صندوقهای درآمد ثابت در سال ۱۴۰۵ بازدهیهای متفاوتی ثبت کردهاند. بررسی عملکرد صندوقهای قابل معامله نشان میدهد بازدهی یکساله بسیاری از صندوقهای فعال در بازار در محدوده ۳۵ تا ۴۰ درصد قرار داشته است.
در میان صندوقهای قابل معامله، صندوقهایی مانند دارا، سام، توسکا، یارا، آکورد، کیان، لبخند و پاداش از جمله گزینههایی هستند که در دوره یکساله بازدهی قابلتوجهی داشتهاند.
بااینحال، تفاوت بازدهی میان این صندوقها در بسیاری از موارد چندان زیاد نیست و مقایسه صرف نرخ سود نمیتواند معیار کافی برای انتخاب باشد. برای مثال، ممکن است دو صندوق از نظر بازدهی یکساله فاصله کمی داشته باشند، اما از نظر ارزش معاملات روزانه، اندازه داراییها یا ترکیب پرتفوی تفاوتهای مهمی میان آنها وجود داشته باشد.
صندوق درآمد ثابت پاداش با بازدهی مؤثر سالانه 40.3 درصد، ذخیره مثبت بیش از چهار درصد و نقدشوندگی بالا، یکی از گزینههای قابلتوجه برای افرادی است که علاوه بر سودآوری، به امکان خرید و فروش آسان واحدهای صندوق اهمیت میدهند.
در انتخاب صندوق مناسب، بهتر است نرخ بازدهی مؤثر در کنار عملکرد دورهای، وضعیت بازارگردانی و هزینه معاملات بررسی شود. صندوقی که بازدهی مناسبی دارد، اما خرید و فروش واحدهای آن دشوار است، لزوماً برای همه سرمایهگذاران انتخاب مطلوبی نخواهد بود.
همچنین باید توجه داشت که سود بالاتر در دورههای گذشته، بازدهی آینده را تضمین نمیکند. تغییر نرخ بهره، ترکیب اوراق موجود در پرتفوی و شرایط بازار میتوانند عملکرد صندوقها را در دورههای بعد تحت تأثیر قرار دهند.
صندوق درآمد ثابت در بورس بهتر است یا صدور و ابطالی؟
صندوقهای درآمد ثابت از نظر نحوه خرید و فروش به دو گروه قابل معامله در بورس و مبتنی بر صدور و ابطال تقسیم میشوند. هر دو گروه در داراییهای مالی کمریسک سرمایهگذاری میکنند، اما روش ورود و خروج سرمایهگذاران از آنها متفاوت است.
در صندوقهای ETF، سرمایهگذار با استفاده از کد بورسی و سامانه معاملاتی کارگزاری میتواند واحدهای صندوق را خرید و فروش کند. قیمت معاملات براساس عرضه و تقاضای بازار تعیین میشود و ممکن است با ارزش خالص دارایی هر واحد یا NAV تفاوت داشته باشد.
در صندوقهای صدور و ابطالی، خرید واحدهای جدید از طریق ثبت درخواست صدور انجام میشود و سرمایهگذار برای دریافت وجه نیز درخواست ابطال ثبت میکند. قیمت صدور و ابطال مطابق مقررات صندوق محاسبه خواهد شد.
| ویژگی | صندوق ETF | صندوق صدور و ابطالی |
| نحوه خرید | سامانه معاملاتی کارگزاری | سامانه رسمی صندوق |
| روش فروش | ثبت سفارش در بورس | ثبت درخواست ابطال |
| نقدشوندگی | وابسته به معاملات و بازارگردانی | وابسته به فرآیند ابطال |
| کارمزد | کارمزد معاملات بورسی | مطابق امیدنامه صندوق |
| قیمت واحدها | قیمت بازار و NAV | قیمت صدور و ابطال |
| حداقل سرمایه | تابع حداقل سفارش مجاز | مطابق شرایط صندوق |
برای سرمایهگذارانی که امکان خرید و فروش واحدها در ساعات معاملات بورس اهمیت دارد، صندوقهای ETF میتوانند گزینه مناسبتری باشند. در مقابل، صندوقهای صدور و ابطالی دارای تقسیم سود ماهانه برای افرادی که دریافت درآمد نقدی منظم را ترجیح میدهند، قابل بررسی هستند.
البته نحوه معامله و پرداخت سود دو ویژگی مستقل هستند و تمامی صندوقهای ETF لزوماً بدون تقسیم سود نیستند.
هنگام انتخاب صندوق درآمد ثابت قابل معامله به چه نکاتی توجه کنیم؟
در صندوقهای ETF، بازدهی تنها معیار انتخاب نیست و وضعیت تابلو معاملات نیز اهمیت دارد. یکی از موضوعاتی که باید بررسی شود، تفاوت قیمت بازار واحدهای صندوق با NAV است.
اگر قیمت معامله واحدهای صندوق بالاتر از NAV باشد، صندوق با حباب مثبت معامله میشود و اگر قیمت بازار پایینتر از NAV باشد، حباب منفی خواهد داشت.
برای مثال، اگر ارزش خالص دارایی هر واحد ۲۰ هزار تومان باشد، اما همان واحد در بورس با قیمت ۲۰ هزار و ۴۰۰ تومان معامله شود، حباب مثبت آن دو درصد است.
خرید واحدهای صندوق با حباب مثبت بالا ممکن است بر بازدهی نهایی سرمایهگذار اثر بگذارد؛ زیرا این فاصله ممکن است هنگام فروش کاهش پیدا کند.
در کنار حباب قیمتی، میانگین ارزش معاملات، حجم سفارشهای خرید و فروش و عملکرد بازارگردان نیز باید بررسی شوند.
اشتباهات رایج در انتخاب صندوق درآمد ثابت
یکی از اشتباهات رایج، انتخاب صندوق صرفاً براساس بازدهی یک ماه گذشته است. ممکن است یک صندوق در دورهای کوتاه عملکرد بالایی ثبت کند، اما این بازدهی در بلندمدت تکرار نشود. بررسی دورههای سهماهه و یکساله در کنار عملکرد کوتاهمدت، تصویر دقیقتری از وضعیت صندوق ارائه میدهد.
اشتباه دیگر، بیتوجهی به نقدشوندگی است. برای سرمایهگذاری که ممکن است در کوتاهمدت به منابع خود نیاز پیدا کند، امکان فروش آسان واحدها به اندازه نرخ سود اهمیت دارد.
در صندوقهای قابل معامله، نادیده گرفتن حباب قیمت نیز میتواند باعث کاهش بازدهی نهایی شود. حتی اگر یک صندوق عملکرد مناسبی داشته باشد، خرید واحدهای آن با فاصله زیاد از NAV ممکن است نتیجه سرمایهگذاری را تحت تأثیر قرار دهد.
در صندوقهای صدور و ابطالی نیز باید کارمزد خروج زودهنگام را بررسی کرد. برخی صندوقها برای واحدهایی که مدت کوتاهی نگهداری شدهاند، کارمزد متغیر دریافت میکنند و این موضوع میتواند بخش قابلتوجهی از سود دوره را کاهش دهد.
همچنین خرید واحدهای صندوق درست پیش از تاریخ تقسیم سود، بهتنهایی مزیت خاصی ایجاد نمیکند؛ زیرا پرداخت سود نقدی معمولاً با تعدیل ارزش واحدهای صندوق همراه است.
بنابراین، انتخاب صندوق درآمد ثابت باید براساس مجموعهای از عوامل انجام شود و تمرکز صرف بر یک نرخ سود، معیار مناسبی برای تصمیمگیری نیست.
صندوقهای درآمد ثابت گروه مالی پاداش
گروه مالی پاداش دارای دو صندوق سرمایهگذاری با درآمد ثابت «پاداش» و «بهگزین» است که با روشهای متفاوتی فعالیت میکنند. صندوق پاداش از نوع قابل معامله در بورس و بدون تقسیم سود است و صندوق درآمد ثابت بهگزین براساس ساختار صدور و ابطال فعالیت میکند و سود قابل تقسیم خود را بهصورت ماهانه پرداخت میکند.
صندوق درآمد ثابت قابل معامله پاداش
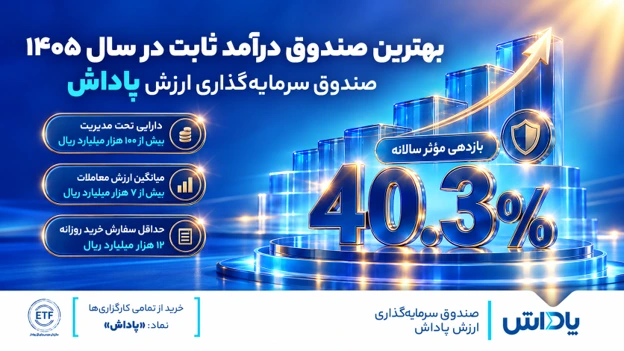
صندوق درآمد ثابت ETF گروه مالی پاداش با نماد «پاداش»، دارای بازدهی مؤثر سالانه .40.3 درصد، ذخیره مثبت بیش از چهار درصد و نقدشوندگی بالا است. این صندوق از نوع بدون تقسیم سود بوده و بازدهی سرمایهگذاری بهجای پرداخت ماهانه، در ارزش واحدهای صندوق انباشته میشود و امکان بهرهمندی از سود مرکب را فراهم میکند.
دارایی تحت مدیریت صندوق پاداش بیش از ۱۰۰ هزار میلیارد ریال و میانگین ارزش معاملات آن بیش از ۷ هزار میلیارد ریال است. همچنین بازارگردانی روزانه با حداقل سفارش خرید ۱۲ هزار میلیارد ریال، به تسهیل معاملات واحدهای صندوق کمک میکند.
صندوق پاداش فاقد نرخ شکست قراردادی است و سرمایهگذاران میتوانند در ساعات معاملاتی بورس و بدون پرداخت جریمه برداشت زودهنگام، واحدهای خود را خرید و فروش کنند. خرید واحدهای این صندوق از طریق سامانه معاملاتی تمامی کارگزاریها و با جستوجوی نماد «پاداش» امکانپذیر است.
سؤالات متداول
بهترین صندوق درآمد ثابت برای دریافت سود ماهانه کدام است؟
برای دریافت سود نقدی منظم باید صندوقهایی را بررسی کرد که دارای تقسیم سود ماهانه هستند. این صندوقها سود قابل تقسیم را مطابق زمانبندی مشخص به حساب سرمایهگذاران واریز میکنند. صندوق درآمد ثابت بهگزین پاداش از جمله صندوقهایی است که سود خود را بهصورت ماهانه پرداخت میکند.
آیا صندوق درآمد ثابت بزرگتر لزوماً بهتر است؟
خیر. اندازه صندوق یکی از معیارهای مهم برای بررسی آن است، اما بهتنهایی نشاندهنده عملکرد بهتر نیست. در کنار دارایی تحت مدیریت باید بازدهی دورهای، نقدشوندگی، ترکیب داراییها، هزینههای سرمایهگذاری و کیفیت مدیریت صندوق نیز بررسی شود.
نسبت ذخیره سود صندوق درآمد ثابت را از کجا ببینیم؟
در صندوقهایی که دارای ذخیره سود هستند، اطلاعات مربوط به این ذخیره در گزارشهای مالی و اطلاعات رسمی صندوق قابل بررسی است. سرمایهگذاران میتوانند برای مشاهده جزئیات به وبسایت صندوق و گزارشهای منتشرشده در سامانه کدال مراجعه کنند.
آیا بازدهی گذشته صندوق درآمد ثابت، سود آینده را تضمین میکند؟
بازدهی گذشته یکی از معیارهای ارزیابی عملکرد صندوق است، اما سود آینده را تضمین نمیکند. شرایط بازار، نرخ بهره و ترکیب داراییها ممکن است تغییر کند. به همین دلیل، بهتر است عملکرد صندوق در دورههای مختلف همراه با میزان ریسک و نقدشوندگی بررسی شود.
آیا میتوان همزمان در چند صندوق درآمد ثابت سرمایهگذاری کرد؟
بله. سرمایهگذاران میتوانند منابع خود را میان چند صندوق درآمد ثابت تقسیم کنند و از ویژگیهای متفاوت آنها مانند تقسیم سود ماهانه، بازدهی مؤثر و روشهای مختلف نقدشوندگی استفاده کنند. با این حال، بررسی هزینههای معامله و ترکیب دارایی صندوقها برای جلوگیری از همپوشانی غیرضروری اهمیت دارد.