
سودآوری شرکتهای بزرگ آمریکایی به بالاترین سطح چند دهه اخیر رسیده است. دادههای جیپی مورگان نشان میدهد حاشیه سود شرکتهای شاخص S&P 500 در سهماهه نخست ۲۰۲۶ به ۱۵.۶ درصد رسیده؛ سطحی بالاتر از اوجهای ثبتشده پیش از بحران مالی ۲۰۰۸ و همهگیری کرونا. اما آنچه پشت این رکورد قرار دارد، فقط رشد عمومی سود شرکتها نیست؛ بخش فناوری اطلاعات فاصلهای کمسابقه با سایر بخشهای اقتصاد ایجاد کرده است.
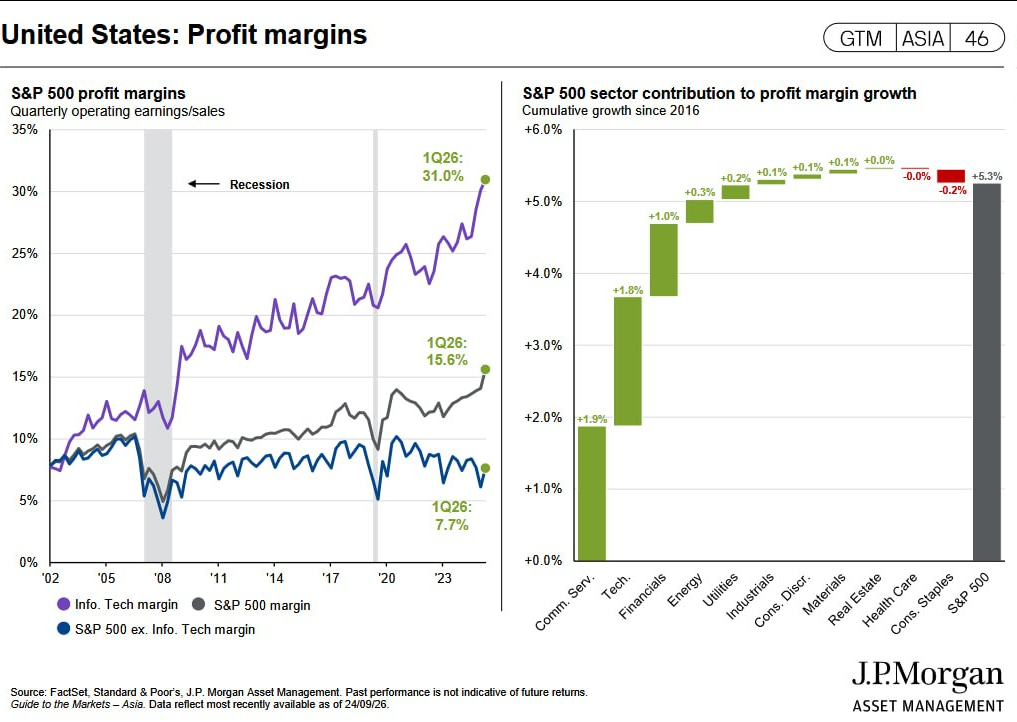
به گزارش پاداش، حاشیه سود شرکتهای فناوری اطلاعات حاضر در S&P 500 در سهماهه نخست امسال به حدود ۳۱ درصد رسیده است. در مقابل، اگر شرکتهای فناوری اطلاعات از شاخص کنار گذاشته شوند، حاشیه سود سایر شرکتها تنها ۷.۷ درصد است. به بیان دیگر، شرکتهای فناوری از هر ۱۰۰ دلار فروش حدود ۳۱ دلار سود عملیاتی تعدیلشده ایجاد میکنند؛ تقریباً چهار برابر سایر شرکتهای شاخص.
فاصله امروز حاصل روندی طولانی است. در ابتدای دهه ۲۰۰۰ حاشیه سود فناوری و کل بازار هر دو عمدتاً در محدوده تکرقمی قرار داشتند. از سالهای پس از بحران مالی، مسیرها بهتدریج جدا شد و حاشیه سود فناوری از محدوده ۱۵ درصد در ابتدای دهه ۲۰۱۰ به بیش از ۲۰ درصد در نیمه دوم آن دهه و اکنون به ۳۱ درصد رسیده است. در همین مدت، سودآوری شرکتهای خارج از فناوری بسیار آهستهتر افزایش یافته است.
ترکیب رشد حاشیه سود از سال ۲۰۱۶ نیز این شکاف را روشنتر میکند. حاشیه سود کل S&P 500 در این دوره حدود ۵.۳ واحد درصد افزایش یافته که نزدیک ۱.۹ واحد درصد آن از خدمات ارتباطی و ۱.۸ واحد درصد از فناوری اطلاعات آمده است. بخش مالی نیز حدود یک واحد درصد به این رشد اضافه کرده است. در مجموع، همین سه بخش نزدیک به ۴.۷ واحد درصد از افزایش ۵.۳ واحد درصدی حاشیه سود شاخص را توضیح میدهند.
در سوی دیگر، مشارکت صنایع، کالاهای مصرفی، مواد اولیه و املاک در افزایش حاشیه سود بسیار محدود بوده و کالاهای مصرفی پایه حتی حدود ۰.۲ واحد درصد از رشد حاشیه سود کاستهاند. بنابراین رکورد سودآوری والاستریت میان تمام بخشهای اقتصاد به یک اندازه توزیع نشده است.
این تفاوت برای ارزشگذاری بالای سهام آمریکا اهمیت زیادی دارد. بخش مهمی از قیمتهای بالای بازار بر توانایی شرکتها برای حفظ رشد سود استوار شده و فعلاً فناوری اطلاعات، خدمات ارتباطی و مالی موتور اصلی این روند هستند. حاشیه سود ۱۵.۶ درصدی S&P 500 یک رکورد قدرتمند است؛ اما حاشیه ۳۱ درصدی فناوری نشان میدهد بخش بزرگی از قدرت سودآوری بازار آمریکا در تعداد محدودی از صنایع متمرکز شده است. اگر این موتور همچنان کار کند، میتواند از سود شرکتها حمایت کند؛ اما هرگونه کاهش محسوس سودآوری این بخشها، اثر بسیار بزرگتری بر کل بازار خواهد داشت.