
یکی از قدیمیترین روابط بازار طلا طی سالهای اخیر به شکل محسوسی تضعیف شده است. قیمت طلا که برای سالها رابطهای معکوس با بازده واقعی اوراق خزانهداری آمریکا داشت، از ۲۰۲۲ به بعد مسیر متفاوتی در پیش گرفته است. در حالی که بازده واقعی اوراق ۱۰ساله آمریکا همچنان در سطوح بالای چند سال اخیر قرار دارد، قیمت طلا از کمتر از ۲ هزار دلار به بیش از ۴ هزار دلار رسیده است.
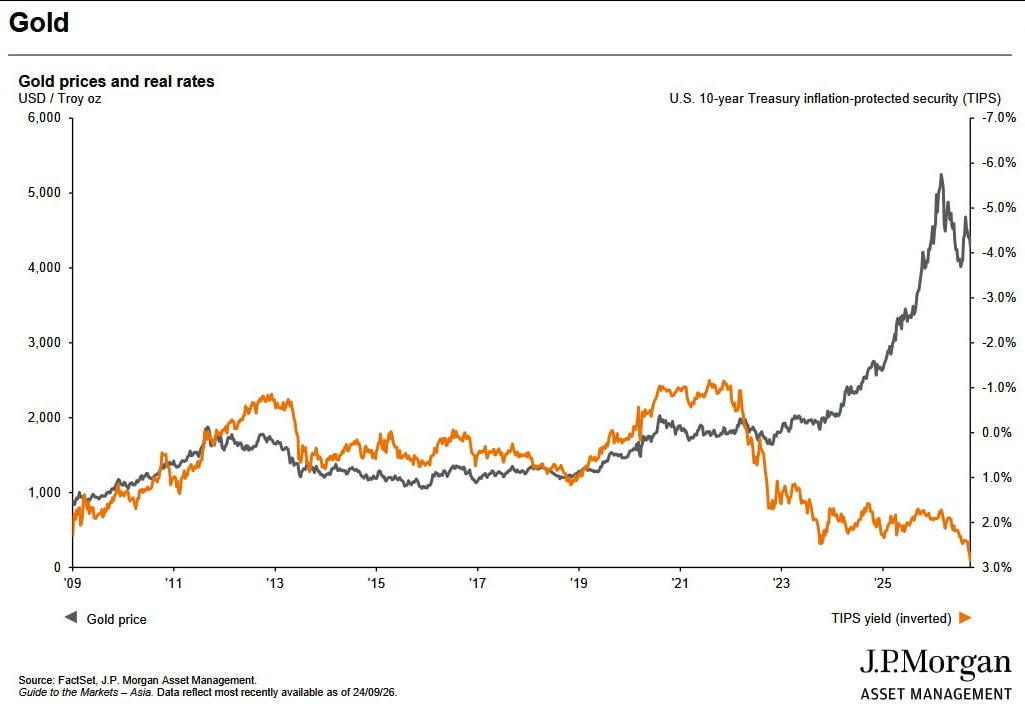
به گزارش پاداش، دادههای جیپی مورگان تا ۲۴ سپتامبر ۲۰۲۶ نشان میدهد این واگرایی با تجربه بخش بزرگی از دوره پس از بحران مالی ۲۰۰۸ متفاوت است. بازده واقعی اوراق ۱۰ساله در این نمودار بهصورت معکوس ترسیم شده است؛ بنابراین حرکت خط نارنجی به سمت بالا به معنای کاهش نرخ واقعی و حرکت آن به پایین به معنای افزایش نرخ واقعی است. تا سالهای ابتدایی دهه ۲۰۲۰، طلا و این خط اغلب در یک جهت حرکت میکردند.
منطق اقتصادی این رابطه روشن بود. طلا سود دورهای پرداخت نمیکند؛ در نتیجه وقتی بازده واقعی اوراق کاهش مییابد، هزینه فرصت نگهداری طلا کمتر میشود و جذابیت آن افزایش پیدا میکند. برعکس، افزایش بازده واقعی باید سرمایهگذاران را به سمت اوراق سوق دهد و فشار بیشتری بر فلز زرد وارد کند. این سازوکار در بسیاری از مقاطع ۲۰۰۹ تا ۲۰۲۱ بهخوبی قابل مشاهده بود.
اما از ۲۰۲۲ این رابطه تغییر کرد. بازده واقعی ۱۰ساله آمریکا از محدوده منفی به بالای ۲ درصد حرکت کرد و در تازهترین مقطع به حوالی ۲.۵ تا ۳ درصد نزدیک شده است. براساس رابطه تاریخی، چنین محیطی باید مانعی جدی برای طلا ایجاد میکرد؛ با این حال قیمت فلز زرد ابتدا از محدوده ۲ هزار دلار عبور کرد و سپس طی ۲۰۲۴ تا ۲۰۲۶ با شتاب تا محدوده ۴ هزار دلار و بالاتر صعود کرد.
این واگرایی نشان میدهد نرخ بهره واقعی دیگر بهتنهایی برای توضیح رفتار طلا کافی نیست. تقاضای بانکهای مرکزی، افزایش تقاضای پوشش ریسک، نگرانیهای ژئوپلیتیک و تغییر ترکیب ذخایر میتوانند بخشی از نیرویی را توضیح دهند که اثر بازده واقعی بالا را خنثی کرده است. همانطور که در گزارش اخیر پاداش بررسی شد، برآورد گلدمن ساکس نیز از بازگشت پرقدرت تقاضای طلای بانکهای مرکزی حکایت دارد.
اهمیت این تغییر برای آینده طلا بسیار بالاست. فلز زرد توانسته در محیطی صعود کند که از منظر نرخ بهره واقعی باید یکی از دشوارترین شرایط برای آن میبود. اگر بازده واقعی در آینده کاهش پیدا کند و سایر موتورهای تقاضا نیز پابرجا بمانند، یکی از مهمترین موانع سنتی طلا ضعیفتر خواهد شد. داستان بازار طلا در سالهای اخیر فقط افزایش قیمت نیست؛ مهمتر آن است که طلا توانسته بدون کمک یکی از اصلیترین محرکهای تاریخی خود، رکوردهای تازهای ثبت کند.