
چشمانداز بازارهای جهانی در سال ۲۰۲۷؛ گلدمن ساکس از آینده سهام، طلا، نفت و نرخ بهره چه میگوید؟
پیشبینیهای تازه گلدمن ساکس از بازارهای مالی جهان، تصویری از رشد بازار سهام، افزایش قیمت فلزات گرانبها، کاهش بازده اوراق دولتی و تضعیف محدود دلار آمریکا در دوازده ماه آینده ترسیم میکند. با این حال، چشمانداز همه بازارها یکسان نیست. در حالی که این بانک سرمایهگذاری انتظار دارد شاخصهای سهام آمریکا و بازارهای نوظهور به سطوح بالاتری برسند و قیمت طلا و مس افزایش یابد، کاهش قیمت نفت و گاز طبیعی نیز بخشی از سناریوی اصلی آن است.
نکته مهم این پیشبینیها، تفاوت میان مسیر مورد انتظار قیمت داراییها و انتظاراتی است که هماکنون در بازارهای آتی منعکس شده است. در برخی بازارها، گلدمن ساکس رشد قیمت را پیشبینی میکند، اما این رشد از انتظارات موجود در قیمت قراردادهای آتی فراتر نمیرود. در بازارهای دیگر، فاصله قابلتوجهی میان برآورد این بانک و قیمتگذاری فعلی بازار وجود دارد.
چشمانداز صعودی بازار سهام؛ هدف ۸۷۰۰ واحدی برای S&P 500
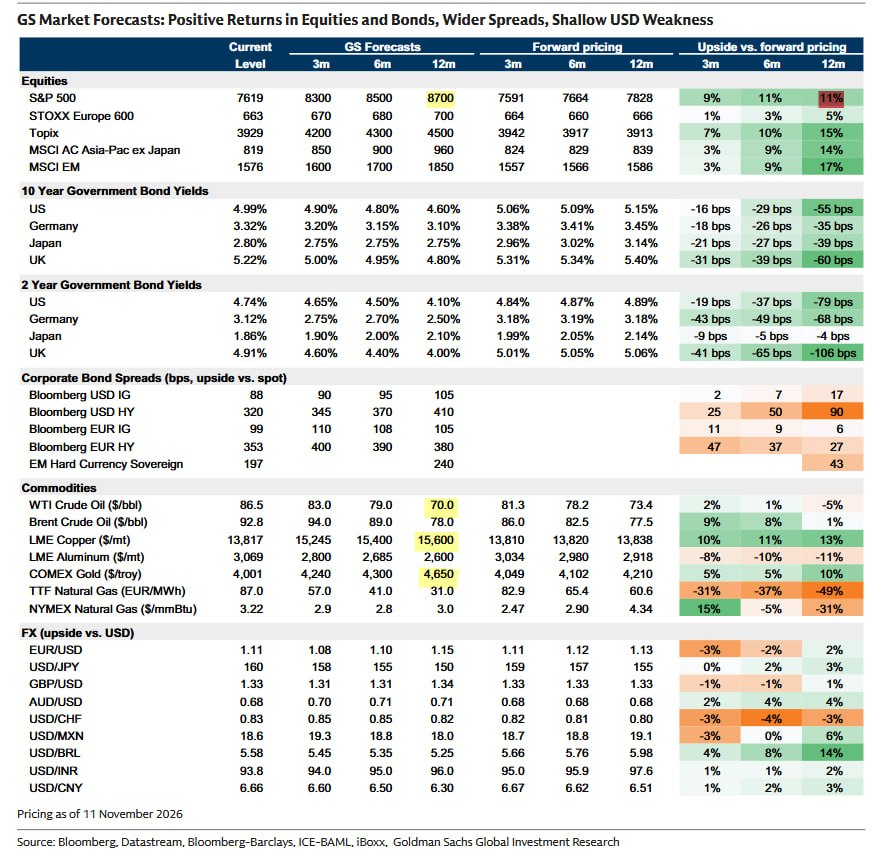
بازار سهام آمریکا یکی از بخشهای مهم پیشبینی گلدمن ساکس است. این بانک انتظار دارد شاخص S&P 500 از سطح مبنای ۷۶۱۹ واحد به ۸۳۰۰ واحد در افق سهماهه، ۸۵۰۰ واحد در افق ششماهه و ۸۷۰۰ واحد در افق دوازدهماهه افزایش یابد.
رسیدن شاخص به هدف ۸۷۰۰ واحدی به معنای رشد قیمتی حدود ۱۴.۲ درصدی نسبت به سطح مبنای گزارش خواهد بود. البته این محاسبه صرفاً تغییر سطح شاخص را نشان میدهد و سود نقدی احتمالی سهام در آن لحاظ نشده است.
نکته قابلتوجه این است که هدف دوازدهماهه گلدمن ساکس حدود ۱۱ درصد بالاتر از سطحی قرار دارد که در زمان انتشار گزارش در قیمتگذاری آتی بازار منعکس شده بود. این اختلاف نشان میدهد برآورد این بانک از مسیر شاخص سهام آمریکا خوشبینانهتر از انتظارات منعکسشده در بازار است.
چشمانداز مثبت تنها به آمریکا محدود نمیشود. شاخص STOXX Europe 600 که در سطح ۶۶۳ واحد قرار داشت، برای افق دوازدهماهه هدف ۷۰۰ واحدی دریافت کرده است. این هدف از رشد حدود ۵.۶ درصدی بازار سهام اروپا حکایت دارد.
در ژاپن نیز شاخص TOPIX از سطح ۳۹۲۹ واحد به ۴۵۰۰ واحد پیشبینی شده که معادل رشد تقریبی ۱۴.۵ درصدی است. همچنین شاخص سهام آسیا و اقیانوسیه بهاستثنای ژاپن، از ۸۱۹ واحد به ۹۶۰ واحد خواهد رسید؛ افزایشی حدود ۱۷.۲ درصد.
در میان بازارهای مورد بررسی، بازارهای نوظهور نیز چشمانداز قابلتوجهی دارند. گلدمن ساکس پیشبینی میکند شاخص MSCI بازارهای نوظهور از ۱۵۷۶ واحد به ۱۸۵۰ واحد برسد که معادل افزایش حدود ۱۷.۴ درصدی است.
این ارقام نشان میدهند که گلدمن ساکس در افق یکساله، انتظار رشد گسترده بازار سهام را دارد، اما شدت این رشد در مناطق مختلف یکسان نیست. بر اساس اهداف اعلامشده، بازارهای نوظهور و سهام آسیایی خارج از ژاپن از ظرفیت رشد قیمتی بیشتری نسبت به بازار اروپا برخوردارند.
با این حال، تحقق این اهداف به متغیرهایی مانند رشد سودآوری شرکتها، شرایط نقدینگی، نرخهای بهره و میزان تمایل سرمایهگذاران به پذیرش ریسک وابسته است. بنابراین اهداف شاخصها را باید بهعنوان برآوردهای مشروط در نظر گرفت، نه بازدهی تضمینشده.
کاهش بازده اوراق دولتی؛ نشانهای از انتظار برای تعدیل نرخهای بهره
بخش دیگری از پیشبینیهای گلدمن ساکس به بازار اوراق بدهی دولتها اختصاص دارد. این بازار به دلیل ارتباط مستقیم با انتظارات تورمی، سیاست پولی و هزینه تأمین مالی، نقش مهمی در ارزشگذاری سایر داراییها ایفا میکند. در آمریکا، بازده اوراق دهساله دولت که در سطح ۴.۹۹ درصد قرار داشت، برای افق سهماهه ۴.۹۰ درصد، ششماهه ۴.۸۰ درصد و دوازدهماهه ۴.۶۰ درصد پیشبینی شده است. به این ترتیب، گلدمن ساکس انتظار دارد بازده این اوراق طی یک سال ۳۹ واحد پایه کاهش یابد. هر واحد پایه معادل یکصدم واحد درصد است.
در بازار اوراق دوساله آمریکا نیز کاهش بیشتری پیشبینی شده است. بازده این اوراق از ۴.۷۴ درصد به ۴.۶۵ درصد در سه ماه، ۴.۵۰ درصد در شش ماه و ۴.۱۰ درصد در دوازده ماه خواهد رسید. این مسیر به معنای کاهش ۶۴ واحد پایهای بازده اوراق دوساله در افق یکساله است.
از آنجا که بازده اوراق کوتاهمدت معمولاً حساسیت بیشتری به انتظارات مربوط به سیاست پولی دارد، پیشبینی کاهش بیشتر بازده دوساله نسبت به دهساله با سناریوی تعدیل شرایط پولی در آینده سازگار است. با این حال، بازده اوراق دولتی تنها به نرخ بهره سیاستی وابسته نیست و عواملی مانند تورم مورد انتظار، عرضه اوراق و صرف ریسک سررسید نیز بر آن اثر میگذارند.
در آلمان، بازده اوراق دهساله از ۳.۳۲ درصد به ۳.۱۰ درصد و بازده اوراق دوساله از ۳.۱۲ درصد به ۲.۵۰ درصد پیشبینی شده است. در بریتانیا نیز انتظار میرود بازده اوراق دهساله از ۵.۲۲ درصد به ۴.۸۰ درصد کاهش یابد. بازده اوراق دوساله این کشور نیز از ۴.۹۱ درصد به ۴ درصد خواهد رسید؛ کاهشی معادل ۹۱ واحد پایه. در مقابل، چشمانداز اوراق دولتی ژاپن متفاوت است. گلدمن ساکس بازده دهساله این کشور را از ۲.۸۰ درصد به ۲.۷۵ درصد و بازده دوساله را از ۱.۸۶ درصد به ۱.۲۰ درصد پیشبینی کرده است.
مجموع این برآوردها از انتظار کاهش بازده اوراق دولتی در اقتصادهای بزرگ حکایت دارد، هرچند شدت کاهش در کشورها و سررسیدهای مختلف متفاوت است.
چرا گلدمن ساکس همزمان با کاهش بازده اوراق دولتی، افزایش ریسک اعتباری را پیشبینی میکند؟
یکی از بخشهای قابلتوجه جدول گلدمن ساکس، پیشبینی افزایش فاصله بازده اوراق شرکتی از اوراق دولتی است؛ شاخصی که در بازارهای مالی با عنوان اسپرد اعتباری شناخته میشود. این فاصله معمولاً نشاندهنده بازده اضافی مورد مطالبه سرمایهگذاران برای پذیرش ریسک اعتباری ناشران اوراق شرکتی است. گلدمن ساکس انتظار دارد اسپرد اوراق شرکتی سرمایهگذاریپذیر دلاری از ۸۸ واحد پایه به ۱۰۵ واحد پایه در دوازده ماه آینده افزایش یابد. در اوراق شرکتی پربازده دلاری که ریسک اعتباری بیشتری دارند، افزایش قابلتوجهتری پیشبینی شده است. اسپرد این گروه از ۳۲۰ واحد پایه به ۴۱۰ واحد پایه خواهد رسید؛ افزایشی معادل ۹۰ واحد پایه.
در بازار اوراق شرکتی یورویی نیز اسپرد اوراق سرمایهگذاریپذیر از ۹۹ به ۱۰۵ واحد پایه و اسپرد اوراق پربازده از ۳۵۳ به ۳۸۰ واحد پایه پیشبینی شده است. این ارقام نشان میدهند که گلدمن ساکس با وجود انتظار برای کاهش بازده اوراق دولتی، لزوماً کاهش یکسان هزینه تأمین مالی را برای تمام بنگاهها پیشبینی نمیکند. بازده اوراق شرکتی را میتوان بهصورت تقریبی حاصل جمع بازده اوراق دولتی همسررسید و اسپرد اعتباری در نظر گرفت. بنابراین اگر بازده اوراق دولتی کاهش یابد، اما اسپرد اعتباری افزایش پیدا کند، بخشی از اثر کاهش نرخهای بدون ریسک بر هزینه تأمین مالی شرکتها خنثی خواهد شد.
از منظر تحلیل اقتصادی، این ترکیب اهمیت ویژهای دارد؛ زیرا نشان میدهد انتظار کاهش نرخهای بهره میتواند با افزایش احتیاط سرمایهگذاران نسبت به ریسک اعتباری بنگاهها همزمان باشد.
طلا در مسیر ۴۶۵۰ دلار؛ چشمانداز مثبت فلز زرد
در بازار کالاها، طلا یکی از داراییهایی است که گلدمن ساکس برای آن مسیر صعودی پیشبینی کرده است. قیمت مبنای هر اونس طلا در جدول ۴۰۰۱ دلار ثبت شده و اهداف سهماهه، ششماهه و دوازدهماهه به ترتیب ۴۲۴۰، ۴۳۰۰ و ۴۶۵۰ دلار تعیین شدهاند. تحقق هدف دوازدهماهه به معنای افزایش حدود ۱۶.۲ درصدی قیمت طلا نسبت به سطح مبنای گزارش خواهد بود.
با این حال، نکته مهمتر مقایسه این هدف با قیمتگذاری بازار آتی است. گلدمن ساکس پیشبینی دوازدهماهه خود را حدود ۱۰ درصد بالاتر از قیمت آتی متناظر بازار قرار داده است. این اختلاف نشان میدهد که سناریوی این بانک برای قیمت طلا، فراتر از رشد منعکسشده در قیمت قراردادهای آتی است.
از نظر اقتصادی، کاهش بازده اوراق دولتی میتواند یکی از عوامل حمایتکننده از طلا باشد؛ زیرا کاهش نرخهای بهره، بهویژه در صورت کاهش بازده واقعی، هزینه فرصت نگهداری دارایی بدون سود دورهای مانند طلا را کاهش میدهد. با این حال، باید میان بازده اسمی و بازده واقعی اوراق تمایز قائل شد. جدول گلدمن ساکس تنها بازده اسمی اوراق دولتی را ارائه میکند و برای نتیجهگیری قطعی درباره مسیر بازده واقعی، اطلاعات مربوط به انتظارات تورمی نیز ضروری است. در کنار نرخهای بهره، تغییرات دلار، تقاضای سرمایهگذاری و خرید بانکهای مرکزی نیز از عوامل مؤثر بر قیمت طلا هستند. ازاینرو، هدف ۴۶۵۰ دلاری را باید در چارچوب مجموعهای از عوامل پولی و تقاضایی ارزیابی کرد.
مس در مسیر ۱۵۶۰۰ دلار؛ خوشبینی به فلز صنعتی در برابر افت نفت
پیشبینی گلدمن ساکس برای مس نیز صعودی است. قیمت مبنای مس در بورس فلزات لندن ۱۳ هزار و ۸۱۷ دلار به ازای هر تن ثبت شده و این بانک انتظار دارد قیمت در افق سهماهه به ۱۵ هزار و ۲۴۵ دلار، در ششماهه به ۱۵ هزار و ۴۰۰ دلار و در دوازدهماهه به ۱۵ هزار و ۶۰۰ دلار برسد.
هدف یکساله معادل افزایش حدود ۱۲.۹ درصدی نسبت به ابتدای سال است . در عین حال، پیشبینی دوازدهماهه گلدمن ساکس حدود ۱۳ درصد بالاتر از قیمتگذاری آتی بازار قرار دارد؛ اختلافی که از خوشبینی بیشتر این بانک نسبت به چشمانداز مس حکایت میکند. مس به دلیل کاربرد گسترده در تجهیزات برقی، شبکههای انتقال انرژی، ساختمانسازی و صنایع تولیدی، از فلزات مهم در تحلیل چرخه اقتصادی است.
با این حال، تحقق پیشبینی صعودی قیمت آن به تعادل عرضه و تقاضای جهانی، فعالیت صنعتی چین و شرایط تولید معادن وابسته خواهد بود. چشمانداز آلومینیوم متفاوت است. گلدمن ساکس قیمت این فلز را از ۳۰۶۹ دلار به ۲۶۰۰ دلار به ازای هر تن در افق دوازدهماهه پیشبینی کرده است؛ کاهشی حدود ۱۵.۳ درصدی. این تفاوت نشان میدهد که پیشبینی این بانک برای فلزات صنعتی یکدست نیست و انتظار افزایش قیمت مس را نمیتوان به کل مجموعه فلزات پایه تعمیم داد.
در بازار انرژی نیز سناریوی نزولی غالب است.
گلدمن ساکس پیشبینی میکند قیمت نفت برنت از ۹۲.۸ دلار به ۹۴ دلار در سه ماه آینده افزایش یابد، اما سپس به ۸۹ دلار در شش ماه و ۷۸ دلار در دوازده ماه برسد. به این ترتیب، قیمت برنت در افق یکساله حدود ۱۵.۹ درصد پایینتر از سطح مبنای گزارش پیشبینی شده است. برای نفت خام آمریکا نیز مسیر مشابهی ترسیم شده است. قیمت WTI از ۸۶.۵ دلار به ۸۳ دلار در سه ماه، ۷۹ دلار در شش ماه و ۷۰ دلار در دوازده ماه خواهد رسید؛ کاهشی حدود ۱۹.۱ درصدی نسبت به سطح مبنا.
در بازار گاز طبیعی اروپا نیز کاهش شدیدتری پیشبینی شده است. قیمت گاز TTF از ۸۷ یورو به ۳۱ یورو به ازای هر مگاواتساعت در افق دوازدهماهه خواهد رسید. البته کاهش قیمت پیشبینیشده انرژی بهتنهایی علت آن را مشخص نمیکند. چنین مسیری میتواند تحت تأثیر تغییرات عرضه، تقاضا، ذخایر و شرایط ژئوپلیتیکی قرار گیرد و برای تعیین سهم هر عامل باید دادههای تکمیلی بازار انرژی بررسی شوند.
دلار آمریکا؛ تضعیف محدود در برابر ارزهای مهم
در بازار ارز، گلدمن ساکس چشمانداز تضعیف محدود دلار را مطرح کرده است، اما این انتظار برای تمام جفتارزها یکسان نیست. نرخ برابری یورو به دلار از ۱.۱۱ در سطح مبنا به ۱.۱۵ در افق دوازدهماهه پیشبینی شده است. افزایش این نرخ به معنای تقویت یورو در برابر دلار خواهد بود.
در بازار ین ژاپن نیز انتظار میرود نرخ دلار به ین از ۱۶۰ به ۱۵۰ کاهش یابد. چنین تغییری نشاندهنده تقویت ین در برابر دلار است.
در مقابل، نرخ پوند به دلار از ۱.۳۳ به ۱.۳۴ افزایش محدودی خواهد داشت و نرخ دلار به فرانک سوئیس از ۰.۸۳ به ۰.۸۲ کاهش مییابد. در بازار ارزهای اقتصادهای نوظهور، تصویر متفاوت است. گلدمن ساکس نرخ دلار به یوان چین را از ۶.۶۶ به ۶.۳۰ پیشبینی کرده که نشاندهنده تقویت یوان است. در مقابل، نرخ دلار به روپیه هند از ۹۳.۸ به ۹۶ افزایش خواهد یافت که از تضعیف روپیه در برابر دلار حکایت دارد.
این تفاوتها نشان میدهند که پیشبینی کاهش ارزش دلار، به معنای تقویت همزمان تمام ارزها در برابر آن نیست. عوامل داخلی اقتصادها، تفاوت سیاستهای پولی و جریان سرمایه میتوانند موجب شوند برخی ارزها حتی در شرایط تضعیف عمومی دلار نیز عملکرد ضعیفتری داشته باشند.
تفاوت پیشبینی گلدمن ساکس با انتظارات فعلی بازار چیست؟
یکی از مهمترین ویژگیهای جدول گلدمن ساکس، مقایسه اهداف این بانک با قیمتگذاری آتی بازار است.
این مقایسه به تحلیلگر امکان میدهد میان دو مفهوم متفاوت تمایز قائل شود: تغییر قیمت پیشبینیشده نسبت به سطح فعلی و اختلاف پیشبینی با قیمتی که بازار برای همان افق زمانی منعکس کرده است.
برای نمونه، هدف ۸۷۰۰ واحدی شاخص S&P 500 حدود ۱۴.۲ درصد بالاتر از سطح فعلی ثبتشده در گزارش است، اما اختلاف آن با قیمتگذاری آتی دوازدهماهه بازار حدود ۱۱ درصد اعلام شده است.
در بازار طلا نیز هدف ۴۶۵۰ دلاری حدود ۱۶.۲ درصد بالاتر از قیمت مبنای ۴۰۰۱ دلار قرار دارد، در حالی که فاصله آن با قیمت آتی متناظر حدود ۱۰ درصد است.
در بازار نفت برنت، هدف ۷۸ دلاری نسبت به قیمت مبنای ۹۲.۸ دلار کاهش قابلتوجهی را نشان میدهد، اما نسبت به قیمت آتی دوازدهماهه ۷۷.۵ دلاری، اختلاف بسیار محدودی دارد.
بنابراین، اگرچه پیشبینی گلدمن ساکس برای نفت نزولی است، این سناریو در افق دوازدهماهه تفاوت چندانی با قیمتگذاری آتی بازار ندارد.
این تمایز برای ارزیابی پیشبینیهای مؤسسات مالی اهمیت زیادی دارد؛ زیرا ممکن است یک پیشبینی از نظر تغییر نسبت به قیمت فعلی چشمگیر باشد، اما بخش عمده آن پیشتر در بازار قیمتگذاری شده باشد.
جمعبندی؛ رشد داراییهای مالی، اما نه بدون ریسک
مجموع پیشبینیهای گلدمن ساکس از چشماندازی حکایت دارد که در آن بازارهای سهام، طلا و مس ظرفیت افزایش قیمت دارند، بازده اوراق دولتی کاهش مییابد و دلار در برابر شماری از ارزهای مهم تضعیف میشود.
در مقابل، کاهش قیمت نفت و گاز طبیعی و افزایش اسپرد اوراق شرکتی نشان میدهد که این چشمانداز کاملاً بدون ریسک نیست.
در واقع، یکی از مهمترین نکات گزارش، همزمانی خوشبینی به رشد قیمت داراییها با انتظار افزایش صرف ریسک اعتباری است. چنین ترکیبی نشان میدهد که بهبود چشمانداز برخی بازارها لزوماً به معنای کاهش ریسک در تمام بخشهای اقتصاد و نظام مالی نیست.
همچنین تفاوت پیشبینی قیمت مس و آلومینیوم یا طلا و نفت نشان میدهد که گلدمن ساکس برای بازار کالاها یک مسیر واحد در نظر نگرفته است. عوامل اختصاصی عرضه و تقاضا در هر بازار میتوانند اثر متغیرهای کلان مشترک را تقویت یا خنثی کنند.
در نهایت، اهداف اعلامشده برای سال ۲۰۲۷ را باید مجموعهای از پیشبینیهای مشروط دانست که به مسیر تورم، نرخهای بهره، رشد اقتصادی، شرایط تأمین مالی و تحولات بازارهای جهانی وابستهاند.
مهمترین پیام این چشمانداز آن است که حتی در صورت کاهش بازده اوراق دولتی و رشد بازار سهام، انتخاب نوع دارایی و ارزیابی ریسک اختصاصی هر بازار همچنان تعیینکننده خواهد بود؛ زیرا پیشبینیهای گلدمن ساکس از رشد یکسان همه داراییها حکایت ندارند.