
یکی از سنگینترین بازارهای نزولی چند دهه اخیر نه در سهام و نه در داراییهای پرریسک، بلکه در اوراق بلندمدت دولت آمریکا رخ داده است. برآورد بانک آمریکا نشان میدهد شاخص قیمت اوراق ۳۰ساله خزانهداری آمریکا طی شش سال گذشته حدود ۶۰ درصد سقوط کرده؛ آن هم در دورهای که تولید ناخالص داخلی اسمی آمریکا حدود ۶۳ درصد افزایش یافته است.
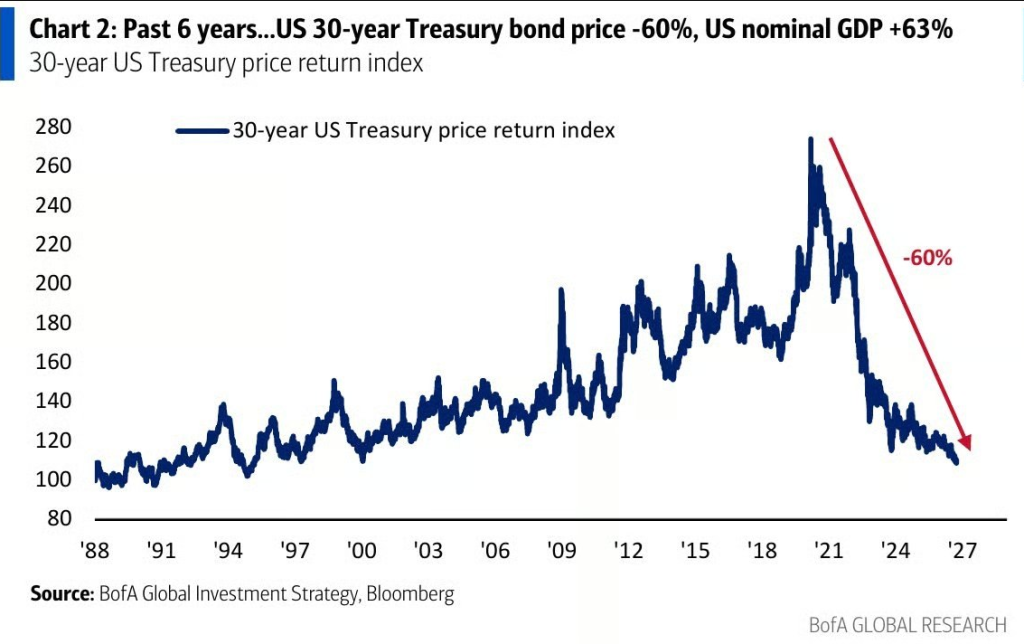
به گزارش پاداش، شاخص قیمت اوراق ۳۰ساله پس از صعود تاریخی خود در سالهای ۲۰۲۰ و ۲۰۲۱ به محدوده ۲۷۰ واحد رسیده بود، اما تغییر محیط تورمی و جهش نرخهای بهره مسیر بازار را کاملاً معکوس کرد. این شاخص اکنون به نزدیکی ۱۱۰ واحد رسیده و تقریباً تمام رشد چند دهه گذشته خود را پس داده است. آخرین بار سطوحی نزدیک به وضعیت فعلی در دهه ۱۹۹۰ مشاهده شده بود.
عامل اصلی این سقوط در سازوکار قیمتگذاری اوراق قرار دارد. قیمت اوراق و بازده آنها رابطه معکوس دارند. زمانی که نرخهای بهره و بازده مورد انتظار سرمایهگذاران افزایش مییابد، قیمت اوراق قدیمی که نرخ سود پایینتری دارند باید کاهش پیدا کند تا بازده آنها با شرایط جدید بازار سازگار شود. هرچه سررسید اوراق طولانیتر باشد، حساسیت قیمت به تغییر نرخ بهره نیز بیشتر میشود؛ به همین دلیل اوراق ۳۰ساله یکی از بزرگترین قربانیان تغییر رژیم نرخ بهره بودهاند.
ابعاد حرکت زمانی روشنتر میشود که دوره قبل از آن را ببینیم. کاهش چنددههای نرخهای بهره از اواخر دهه ۱۹۸۰ تا ۲۰۲۰ یک بازار صعودی طولانی برای اوراق بلندمدت ایجاد کرده بود. شاخص قیمت از حوالی ۱۰۰ واحد در ۱۹۸۸ به بیش از ۲۷۰ واحد در اوج ۲۰۲۰ رسید. اما تنها چند سال کافی بود تا بخش بزرگی از این افزایش از بین برود.
رشد ۶۳ درصدی تولید ناخالص داخلی اسمی آمریکا در همین شش سال نیز بخش دیگری از داستان است. افزایش سطح قیمتها و رشد اسمی اقتصاد، همراه با کسریهای مالی و نیاز بالاتر دولت به استقراض، در محیطی رخ داده که سرمایهگذاران برای نگهداری بدهی بلندمدت بازده بیشتری مطالبه میکنند. بنابراین بزرگتر شدن اقتصاد اسمی لزوماً به معنای عملکرد بهتر اوراق دولتی نبوده است.
این اتفاق یک تغییر مهم برای بازارهای جهانی به همراه دارد. اوراق خزانهداری آمریکا همچنان از مهمترین داراییهای امن و نقدشونده جهان است، اما «امن بودن از نظر بازپرداخت» با «ثابت ماندن قیمت» یکسان نیست. تجربه شش سال اخیر نشان داده که حتی بدهی دولت آمریکا نیز در سررسیدهای بسیار بلند میتواند در برابر شوک تورم و نرخ بهره با افت قیمت بسیار بزرگی مواجه شود. پرسش اصلی اکنون این است که آیا کاهش احتمالی بازده اوراق میتواند بخشی از این سقوط تاریخی را جبران کند، یا عصر اوراق بلندمدت ارزان برای مدت بیشتری ادامه خواهد یافت.