
اقتصاد آمریکا بار دیگر نشانهای از قدرت فراتر از انتظار نشان داده است. تازهترین برآورد فدرال رزرو آتلانتا، رشد واقعی اقتصاد این کشور در سهماهه سوم ۲۰۲۶ را ۴.۷ درصد به نرخ سالانهشده نشان میدهد؛ عددی که اگر در دادههای رسمی نیز تأیید شود، تصویر «اقتصاد در حال سرد شدن» را به چالش میکشد.
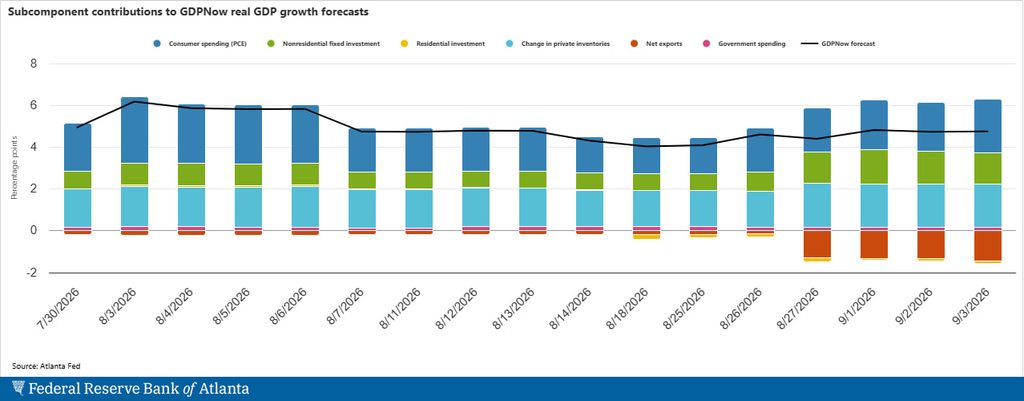
به گزارش پاداش، برآورد فدرال رزرو آتلانتا در ابتدای اوت حتی به بیش از ۶ درصد رسیده بود و با ورود دادههای جدید پایینتر آمده، اما هنوز در سطحی قرار دارد که از یک اقتصاد با تقاضای داخلی قوی حکایت میکند. موتور اصلی این رشد، مصرف خانوار است؛ جایی که برآورد رشد واقعی مصرف به حدود ۳.۸ درصد رسیده و نشان میدهد خانوار آمریکایی همچنان نقش ستون اصلی فعالیت اقتصادی را ایفا میکند.
سرمایهگذاری خصوصی نیز همچنان سهم مثبتی در رشد دارد و موجودی انبارها به تقویت تولید کمک کرده است. در مقابل، بزرگترین ترمز رشد از سمت تجارت خارجی میآید؛ خالص صادرات نزدیک به ۱.۵ واحد درصد از رشد برآوردی کم میکند. به بیان ساده، بخش داخلی اقتصاد آمریکا آنقدر قوی بوده که حتی فشار منفی تجارت خارجی هم نتوانسته نرخ رشد را به سطوح پایین برگرداند.
اهمیت این عدد زمانی بیشتر میشود که آن را کنار تازهترین سیگنالهای تورمی قرار دهیم. شاخص قیمتهای پرداختی ISM همچنان در سطوح بالا قرار دارد و اگر رشد ۴.۷ درصدی با تورم چسبنده همراه شود، فدرال رزرو با ترکیبی مواجه خواهد شد که فضای مانور برای کاهش سریع نرخ بهره را محدود میکند.
برای بازارها، این یعنی سناریوی «رشد قویتر، تورم ماندگارتر و نرخ بهره بالاتر برای مدت طولانیتر» دوباره جدی میشود. چنین ترکیبی میتواند از دلار و بازده اوراق خزانه حمایت کند، در حالی که برای سهام رشد و داراییهای حساس به نرخ بهره فشار ایجاد میکند. طلا نیز در این سناریو با دو نیروی متضاد مواجه است: نرخهای واقعی بالاتر عامل منفیاند، اما افزایش نااطمینانی درباره مسیر سیاست پولی میتواند تقاضای پوشش ریسک را تقویت کند.
اقتصاد آمریکا هنوز آنقدر ضعیف نشده که فدرال رزرو با خیال راحت به سمت سیاست پولی آسانتر حرکت کند. اگر دادههای رسمی رشد و تورم همین تصویر را تأیید کنند، احتمالاً بازارها باید بار دیگر مسیر نرخ بهره در ماههای آینده را بازقیمتگذاری کنند.