
بازده سالانهشده ۱۰ساله سرمایهگذاری در اوراق خزانه بلندمدت آمریکا به حدود منفی ۲ درصد رسیده؛ سطحی که بر اساس دادههای Bank of America، در محدوده ضعیفترین عملکردهای تاریخی یک قرن اخیر قرار میگیرد. این عدد به معنای منفی شدن بازده جاری اوراق خزانه نیست، بلکه نشان میدهد سرمایهگذاری بلندمدت در اوراق با سررسیدهای بالا طی یک دهه گذشته، بهدلیل جهش نرخهای بهره و افت شدید قیمت اوراق، بازدهی واقعی بسیار ضعیفی ایجاد کرده است.
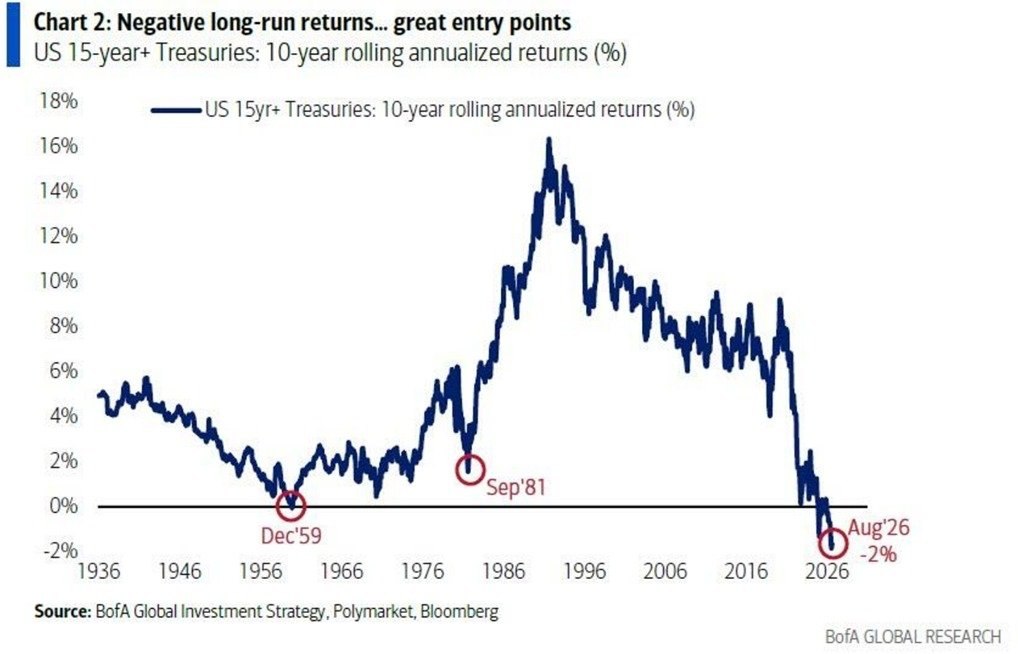
به گزارش پاداش، اهمیت این اتفاق فراتر از بازار اوراق است. اوراق خزانه بلندمدت آمریکا یکی از مهمترین داراییهای مرجع در قیمتگذاری جهانی است و تغییر در بازده آن مستقیماً بر نرخ تنزیل، ارزش دلار، بازار سهام، فلزات گرانبها و جریان سرمایه اثر میگذارد. افت تاریخی بازده بلندمدت این اوراق میتواند نشانه آن باشد که بخش بزرگی از شوک افزایش نرخهای بهره در قیمتها تخلیه شده و بازار به تدریج وارد مرحلهای میشود که حساسیت آن به کاهش نرخها بیشتر خواهد شد.
برای طلا، این وضعیت اهمیت ویژهای دارد. مهمترین رقیب طلا در سبد سرمایهگذاران، داراییهای بدون ریسک با بازده واقعی مثبت است. هرچه بازده واقعی اوراق بالاتر باشد، هزینه فرصت نگهداری طلا افزایش مییابد. اما اگر بازار به این نتیجه برسد که چرخه نرخهای بالا به نقطه پایانی نزدیک شده و بازده اوراق در مسیر نزولی قرار میگیرد، فشار هزینه فرصت از روی طلا برداشته میشود. در چنین سناریویی، کاهش بازده واقعی و تضعیف احتمالی دلار میتواند دو نیروی همزمان حمایتی برای فلز زرد ایجاد کند.
در بازار سهام نیز پیام دوگانه است. کاهش بازده اوراق میتواند نرخ تنزیل را پایین بیاورد و به ارزشگذاری سهام، بهویژه شرکتهای رشد، کمک کند. اما اگر افت بازده ناشی از نگرانی نسبت به رشد اقتصادی باشد، این اثر مثبت میتواند با کاهش انتظارات سودآوری شرکتها خنثی شود. در بازار ارز نیز پایین آمدن انتظارات نرخ بهره آمریکا معمولاً فشار بر دلار را افزایش میدهد؛ عاملی که بهطور سنتی به نفع طلا و بخشی از کالاهای جهانی است.🔺در مجموع، منفی شدن بازده بلندمدت اوراق خزانه را میتوان نشانهای از فرسودگی یک چرخه شدید انقباضی دانست. اگر این نقطه با کاهش تدریجی نرخهای بهره همراه شود، هم بازار اوراق میتواند وارد فاز ترمیم شود و هم طلا از کاهش بازده واقعی، ضعف دلار و افزایش تقاضای پوشش ریسک منتفع شود. به همین دلیل، این داده فقط یک رکورد تاریخی در بازار اوراق نیست؛ بلکه میتواند یکی از مهمترین نشانههای تغییر فاز در قیمتگذاری داراییهای جهانی باشد.