
معرفی شرکت
شرکت فولاد امیرکبیر کاشان (با نام قبلی «صنایع گالوانیزه فجر سپاهان») در تاریخ ۱۳۷۴/۱۲/۱۵ بهصورت شرکت سهامی خاص در اصفهان به ثبت رسید و در ۱۳۷۹/۰۲/۲۴ مرکز اصلی آن به کاشان منتقل شد. شرکت در ۱۳۸۲/۰۶/۲۶ به سهامی عام تبدیل و در ۱۳۸۳/۰۴/۱۵ در سازمان بورس اوراق بهادار تهران پذیرفته شد؛ نام آن طبق مصوبه مجمع عمومی فوقالعاده مورخ ۱۳۸۸/۰۲/۲۰ به فولاد امیرکبیر کاشان تغییر یافت. کارخانه در زمینی به مساحت ۷۲ هکتار، در ۱۴ کیلومتری شرق کاشان واقع است و نخستین تولیدکننده ورق گالوانیزه گرم در ایران است. خطوط تولید شامل اسیدشویی، نورد سرد رفتوبرگشتی، آنیلینگ، گالوانیزه غوطهوری گرم مداوم، برش عرضی و فرمدهی ورق است. شرکت سرمایهگذاری تجاری شستان با ۵۱٪ سهام، سهامدار عمده شرکت است.
شرکت در راستای توسعه زیرساختهای انرژی، پروژه احداث نیروگاه خورشیدی یکمگاواتی را با سرمایهگذاری برآوردی ۳۵۰,۰۰۰ میلیون ریال آغاز کرده که با پیشرفت فیزیکی ۱۰۰ درصد و مخارج انجامشده ۴۰۱,۸۱۲ میلیون ریال، تاریخ بهرهبرداری آن ۱۴۰۴/۱۲/۲۹ تعیین شده است. همچنین، پروژه خط نورد ۲ بهدلیل عدم توجیه اقتصادی و نبود بازار فروش، بر اساس صورتجلسه هیئتمدیره مورخ ۱۴۰۲/۰۹/۲۰ متوقف و مختومه شده و در ادامه، طرح جایگزین احداث خطوط تولید پروفیل و قطعات گالوانیزه در تاریخ ۱۴۰۳/۱۲/۰۲ در هیئتمدیره مطرح شده است. این طرح با سرمایهگذاری برآوردی ۷,۸۹۸,۲۳۴ میلیون ریال، پیشرفت فیزیکی ۴۷ درصد و مخارج انجامشده ۳,۰۵۳,۰۵۶ میلیون ریال، برای بهرهبرداری در تاریخ ۱۴۰۶/۱۲/۲۹ برنامهریزی شده است.
محصولات و خطوط تولید
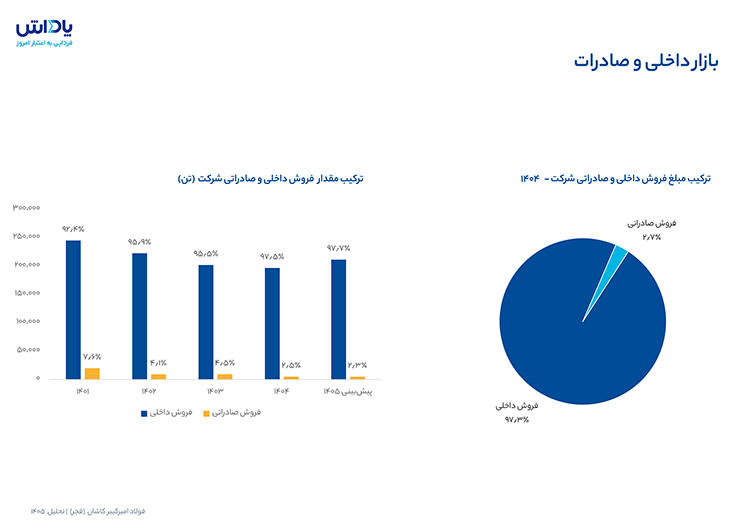
فرآیند تولید در شرکت فولاد امیرکبیر کاشان در چهار مرحله اصلی انجام میشود. این شرکت با استفاده از کلافهای فولادی نورد گرم، طی مراحل اسیدشویی، نورد سرد، بازپخت و پوششدهی، محصولات فولادی با ضخامت و ویژگیهای سطحی متنوع تولید میکند. ورق گالوانیزه از محصولات اصلی شرکت است و ورق اسیدشوییشده و کلاف نورد سرد نیز در سبد محصولات آن قرار دارند.
۱. اسیدشویی (Pickling): کلافهای فولادی نورد گرم پس از ورود به خط اسیدشویی، از وانهای اسید عبور میکنند تا اکسیدها و پوستههای سطحی ناشی از نورد گرم حذف شوند. در این مرحله، سطح ورق برای انجام عملیات بعدی آماده شده و محصول اسیدشوییشده، علاوه بر قابلیت عرضه مستقیم، بهعنوان ماده اولیه خط نورد سرد مورد استفاده قرار میگیرد. بازیابی اسید مصرفشده نیز به کاهش مصرف مواد شیمیایی و هزینههای تولید کمک میکند.
۲. نورد سرد (Cold Rolling): ورق اسیدشوییشده با عبور از قفسههای نورد و اعمال فشار مکانیکی، به ضخامت موردنظر میرسد. این فرآیند ضمن کاهش ضخامت، موجب بهبود کیفیت سطحی و افزایش دقت ابعادی ورق میشود. محصول این مرحله که با عنوان کلاف فولهارد شناخته میشود، پس از نورد سرد برای دستیابی به خواص مکانیکی مناسب، وارد مرحله بازپخت خواهد شد.
۳. بازپخت (Annealing): کلافهای نورد سردشده بهمنظور اصلاح ساختار متالورژیکی و بهبود خواص مکانیکی، تحت عملیات حرارتی بازپخت قرار میگیرند. این مرحله با کاهش سختی ناشی از کار سرد و افزایش شکلپذیری ورق، شرایط لازم برای انجام عملیات تکمیلی و تولید محصول متناسب با نیاز مصرفکنندگان را فراهم میکند. ورق آنیلشده میتواند بهعنوان محصول قابل عرضه یا خوراک خط گالوانیزه مورد استفاده قرار گیرد.
۴. گالوانیزه گرم (Hot-Dip Galvanizing): در مرحله نهایی، ورق فولادی پس از آمادهسازی سطح، از حمام روی مذاب عبور میکند و با تشکیل پوشش فلزی روی، در برابر خوردگی و زنگزدگی مقاومت بیشتری پیدا میکند. ورق گالوانیزه پس از خنکسازی، کنترل کیفیت و انجام عملیات تکمیلی، بهصورت کلاف یا ورق برشخورده عرضه میشود. این محصول در صنایع ساختمانی، تولید لوازم خانگی، خودروسازی و ساخت تجهیزات صنعتی کاربرد دارد.
جایگاه فولاد امیرکبیر کاشان در صنعت
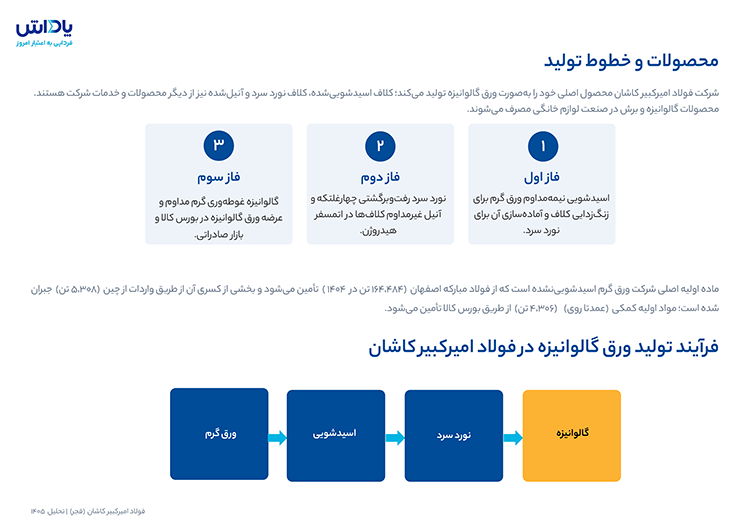
شرکت فولاد امیرکبیر کاشان در سال ۱۴۰۴ با حجم معامله ۱۴۴,۷۵۰ تن ورق گالوانیزه در بورس کالا، معادل حدود ۲۸ درصد از مجموع ۵۱۱,۲۵۰ تن حجم معامله ۸ تولیدکننده، پس از ورق خودرو چهارمحال (۲۶۴,۷۵۰ تن) در جایگاه دوم قرار دارد. نسبت معامله به عرضه شرکت در ۱۴۰۴ حدود ۸۹ درصد و نسبت تقاضا به عرضه آن حدود ۱۳۱ درصد بوده است؛ در فصل اول ۱۴۰۵ نیز حجم معامله شرکت ۲۲,۸۰۰ تن و برابر کل عرضه آن بوده است.
بازار داخلی و صادرات
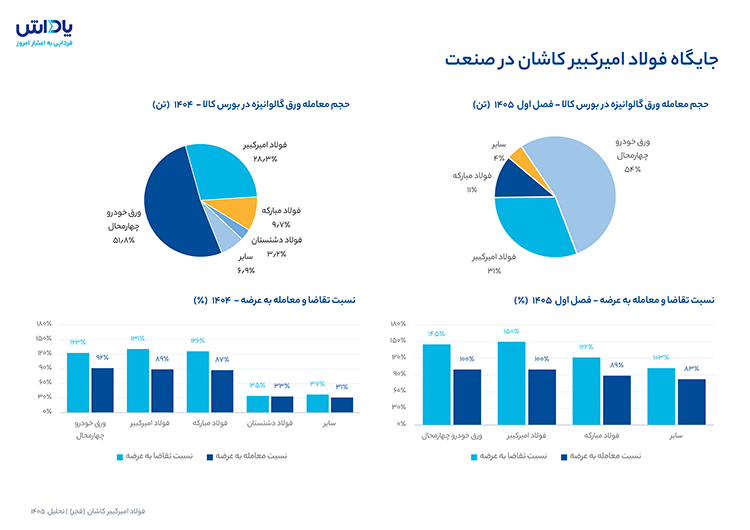
از نظر مبلغ، در سال ۱۴۰۴ حدود ۲.۷ درصد از درآمد فروش شرکت (معادل ۲,۶۵۲ میلیارد ریال از مجموع ۹۸,۳۴۱ میلیارد ریال) از محل صادرات ورق گالوانیزه حاصل شده و بقیه فروش داخلی است. از نظر مقدار نیز سهم صادرات از تناژ فروش شرکت طی سالهای ۱۴۰۱ تا ۱۴۰۴ بین ۲.۵ تا ۷.۶ درصد در نوسان بوده و در پیشبینی ۱۴۰۵ حدود ۲.۳ درصد است.
بازار ورق گالوانیزه در بورس کالا
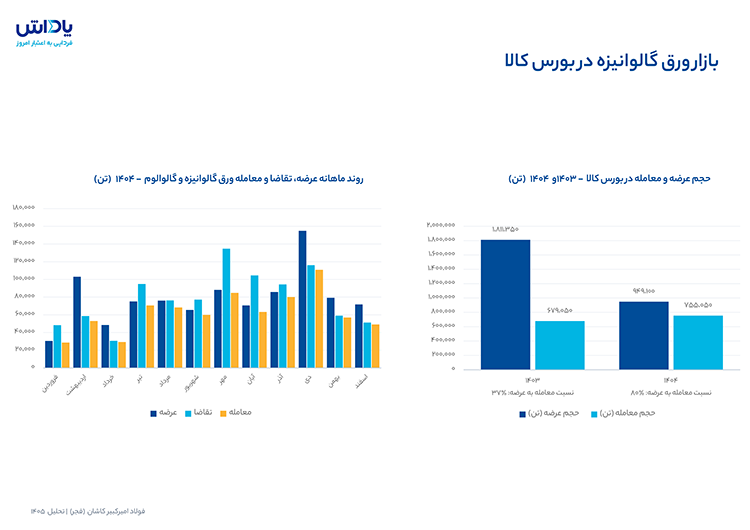
حجم عرضه ورق گالوانیزه و گالوالوم در بورس کالا در سال ۱۴۰۴ به ۹۴۹,۱۰۰ تن رسید که نسبت به ۱,۸۱۱,۳۵۰ تن در ۱۴۰۳ حدود ۴۸ درصد کمتر است؛ در همین مدت حجم معامله از ۶۷۹,۰۵۰ به ۷۵۵,۰۵۰ تن افزایش یافت و نسبت حجم معامله به عرضه از ۳۷٪ به ۸۰٪ رسید. مجموع تقاضا در ۱۴۰۴ برابر ۹۴۵,۹۵۰ تن بوده است.
ساختار بازار ورق پوششدار کشور
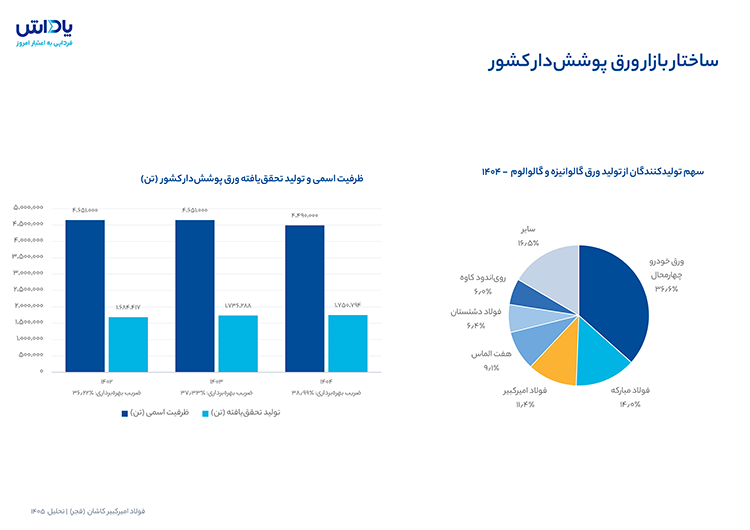
ضریب بهرهبرداری از ظرفیت اسمی تولید ورق پوششدار کشور از ۳۶.۲۲٪ در ۱۴۰۲ به ۳۸.۹۹٪ در ۱۴۰۴ رسیده است. فولاد امیرکبیر کاشان با سهم ۱۱.۴٪ از تولید ورق گالوانیزه و گالوالوم کشور در ۱۴۰۴، پس از ورق خودرو چهارمحال (۳۶.۶٪) و فولاد مبارکه (۱۴٪) در رتبه سوم قرار دارد؛ سهم شرکت از تأمین نیاز داخلی ورق پوششدار ۱۵.۵٪ و از صادرات ورق پوششدار ۵.۶٪ بوده است.
ظرفیت و حجم تولید خطوط تولیدی (تن)
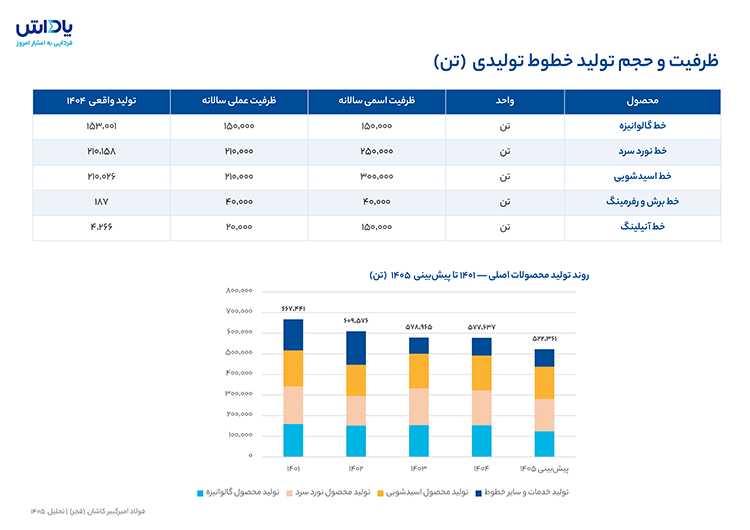
ظرفیت اسمی خط گالوانیزه ۱۵۰,۰۰۰ تن در سال است. تولید گالوانیزه در ۱۴۰۴ به ۱۵۳,۰۰۱ تن رسید و در پیشبینی ۱۴۰۵ به ۱۲۳,۵۸۶ تن میرسد. جمع تولید همه خطوط (شامل خدمات) از ۶۶۷,۴۴۱ تن در ۱۴۰۱ به ۵۷۷,۶۳۷ تن در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ ۵۲۲,۳۶۱ تن است.
روند نرخ ورق گرم و فروش گالوانیزه
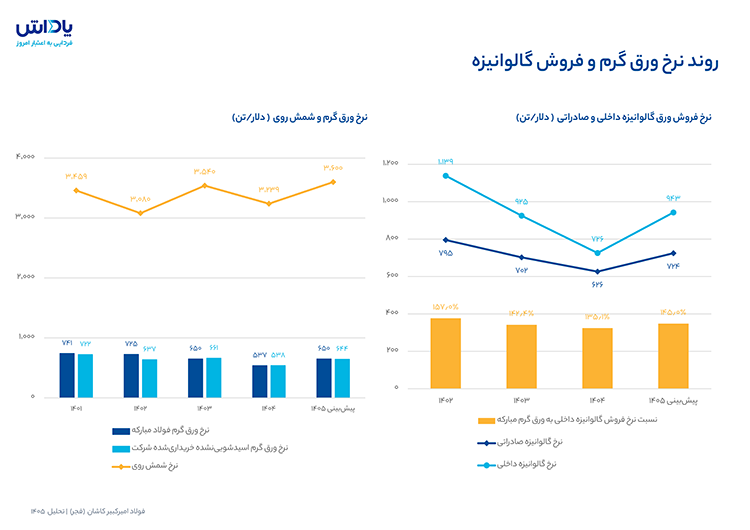
نرخ ورق گرم فولاد مبارکه از ۷۴۱ دلار بر تن در ۱۴۰۱ به ۵۳۷ دلار در ۱۴۰۴ کاهش یافته و برای پیشبینی ۹ ماهه ۱۴۰۵ در سطح ۶۵۰ دلار بر تن فرض شده است، درحالیکه نرخ دلار مبادلهای مورد استفاده در پیشبینی بهطور محسوسی افزایش یافته است. نسبت نرخ خرید ورق گرم شرکت به نرخ ورق گرم مبارکه در پیشبینی ۹ ماهه ۱۴۰۵ حدود ۹۹.۰ درصد است، پس از آنکه در سال ۱۴۰۳ به بالاترین سطح خود (حدود ۱۰۱.۷ درصد) رسیده بود. نرخ شمش روی از ۳,۴۵۹ دلار بر تن در ۱۴۰۱ به ۳,۲۳۹ دلار در ۱۴۰۴ رسیده و در پیشبینی ۹ ماهه ۱۴۰۵ برابر ۳,۶۰۰ دلار بر تن فرض شده است.
نرخ فروش ورق گالوانیزه داخلی در ۱۴۰۴ معادل ۱.۳۵ برابر نرخ ورق گرم مبارکه بوده و در پیشبینی ۹ ماهه ۱۴۰۵ به ۱.۴۵ برابر میرسد (۱.۵۷ برابر در ۱۴۰۲). نرخ فروش صادراتی ورق گالوانیزه نیز از ۱.۱۷ برابر نرخ ورق گرم در ۱۴۰۴ به ۱.۱۱ برابر در پیشبینی ۱۴۰۵ تغییر میکند.
روند درآمدها و سودآوری
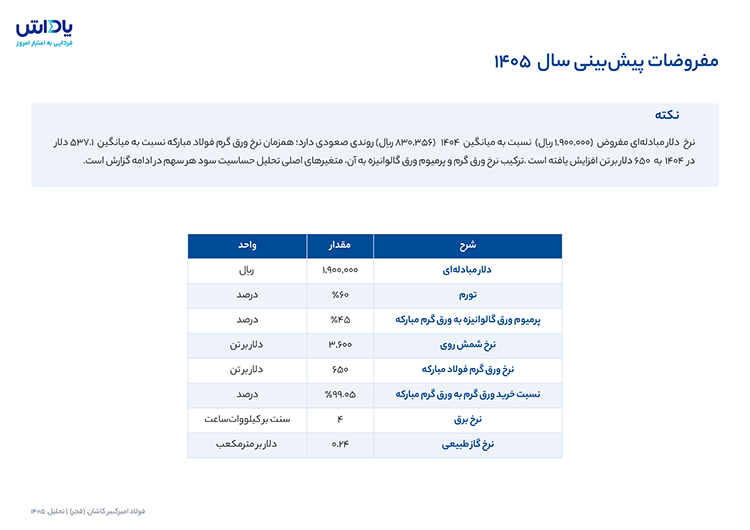
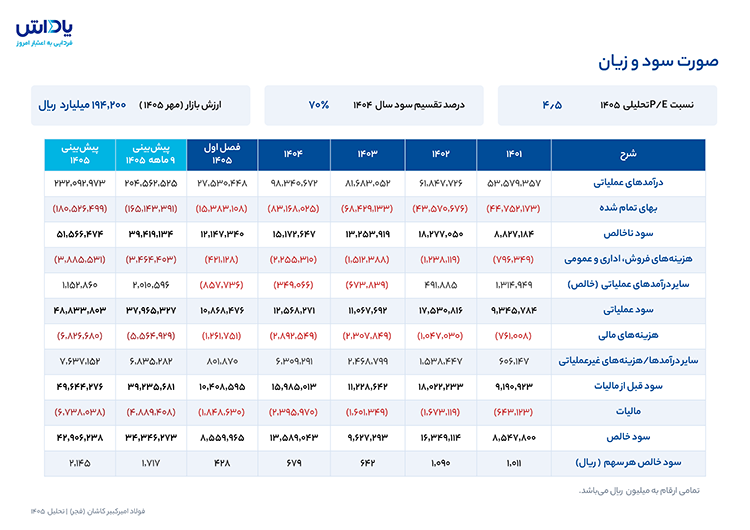
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۱۳۶٪ نسبت به ۱۴۰۴ به حدود ۲۳۲,۰۹۳ میلیارد ریال میرسد و سود خالص نیز با رشد ۲۱۶٪ به ۴۲,۹۰۶ میلیارد ریال افزایش مییابد. به دلار آزاد نیز درآمد عملیاتی از ۸۹ به حدود ۹۷ میلیون دلار افزایش مییابد.
ساختار بهای تمام شده تولید
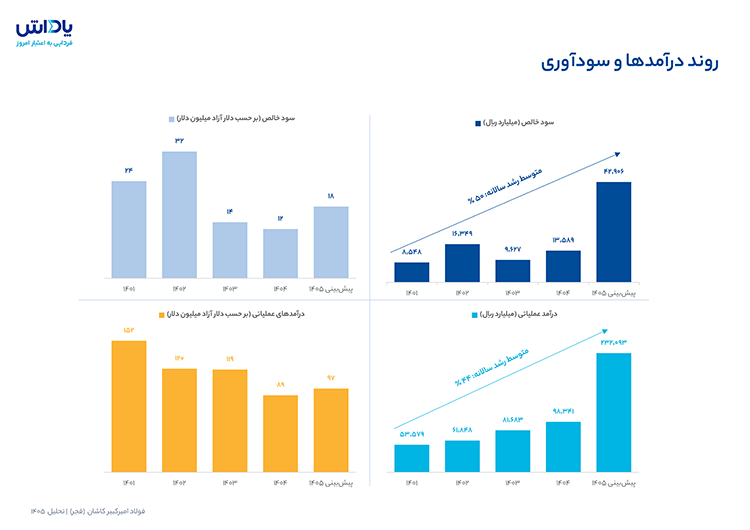
بزرگترین بخش هزینههای تولید مربوط به مواد مستقیم مصرفی است. در پیشبینی ۱۴۰۵ ، جمع هزینههای تولید (مجموع مواد مستقیم، دستمزد مستقیم و سربار) به ۲۰۸,۵۷۶ میلیارد ریال میرسد که حدود ۹۳٪ آن مواد مستقیم مصرفی و حدود ۶٪ سربار تولید است. به دلار آزاد، مواد مستقیم مصرفی از ۷۶ میلیون دلار در ۱۴۰۴ به حدود ۸۱ میلیون دلار در پیشبینی ۱۴۰۵ میرسد؛ بهعبارتی رشد هزینه ریالی عمدتاً ناشی از افزایش نرخ دلار است، نه هزینه واقعی دلاری.
بخش عمده سربار تولید به حقوق و دستمزد اختصاص دارد؛ این هزینه در ۱۴۰۴ با سهم ۴۸ درصد بیشترین بخش سربار را تشکیل داده و در پیشبینی ۱۴۰۵ به حدود ۶,۱۰۷ میلیارد ریال (۵۰ درصد سربار) میرسد؛ سهم انرژی از سربار ۱۱ درصد است.
تحلیل حاشیه سود
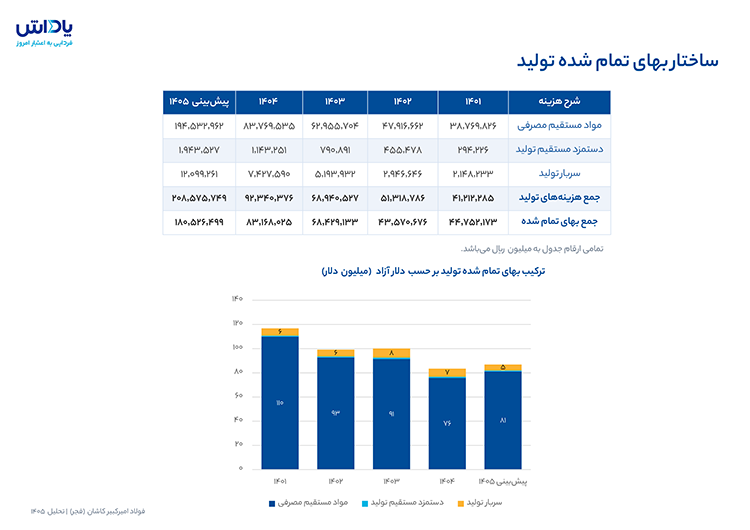
حاشیه سود ناخالص از ۱۵.۴٪ در ۱۴۰۴ به ۲۲.۲٪ در پیشبینی ۱۴۰۵ افزایش مییابد؛ حاشیه سود عملیاتی از ۱۲.۸٪ به ۲۱.۰٪ و حاشیه سود خالص از ۱۳.۸٪ به ۱۸.۵٪ میرسد. در همین بازه میانگین نرخ دلار مبادلهای از ۸۳۰,۳۵۶ به ۱,۷۸۲,۸۴۱ ریال میرسد.
مفروضات پیشبینی سال ۱۴۰۵
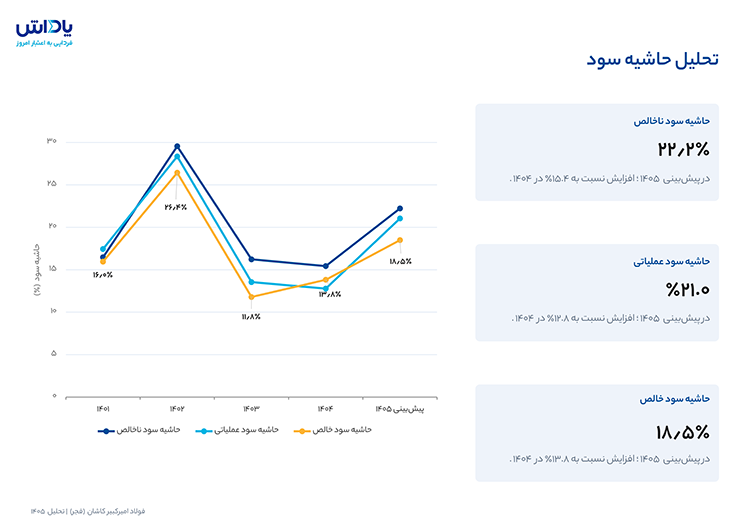
پیشبینیهای مالی ۹ ماهه انتهایی سال ۱۴۰۵ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است:
صورت سود و زیان
تحلیل حساسیت سود هر سهم (EPS) تحلیلی
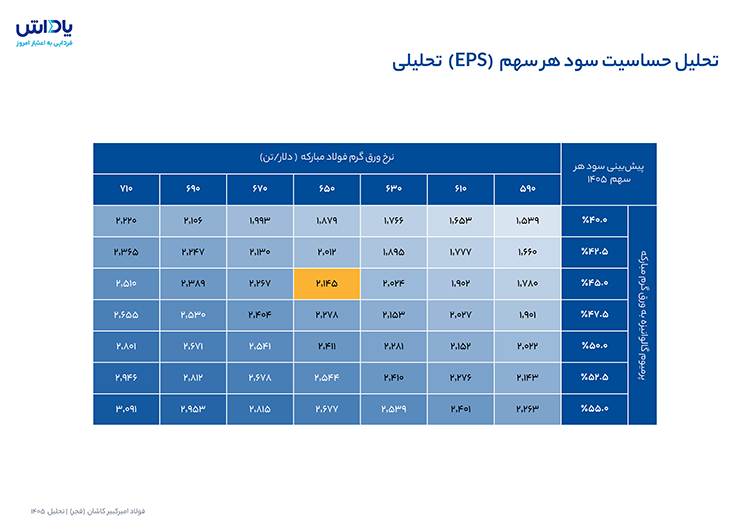
سود هر سهم نسبت به تغییرات نرخ ورق گرم فولاد مبارکه و پرمیوم نرخ ورق گالوانیزه به آن بهشدت حساس است. سناریوی مبنای پیشبینی ۱۴۰۵ (نرخ ورق گرم ۶۵۰ دلار بر تن و پرمیوم ۴۵٪) سود هر سهم سال ۱۴۰۵ را معادل ۲,۱۴۵ ریال نتیجه میدهد.
جمعبندی و نتیجهگیری
- درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۳۶٪ و ۲۱۶٪ نسبت به ۱۴۰۴ همراه است.
- فروش شرکت عمدتاً داخلی است؛ سهم صادرات از تناژ فروش از ۷.۶ درصد در ۱۴۰۱ به ۲.۵ درصد در ۱۴۰۴ کاهش یافته و در پیشبینی ۱۴۰۵ حدود ۲.۳ درصد است.
- شرکت در فصل اول سال ۱۴۰۵ با حجم فروش ۳۴,۶۹۹ تن، معادل ۲۷,۵۳۰ میلیارد ریال درآمد عملیاتی ثبت کرده که حدود ۱۲ درصد از درآمد عملیاتی پیشبینیشده کل سال ۱۴۰۵ (۲۳۲,۰۹۳ میلیارد ریال) را تشکیل میدهد.
- مواد مستقیم مصرفی با سهم حدود ۹۳ درصد از هزینههای تولید مهمترین بخش بهای تمامشده است؛ حقوق و دستمزد نیز حدود ۵۰ درصد از سربار تولید پیشبینی ۱۴۰۵ را تشکیل میدهد.
- سود هر سهم ۱۴۰۵ به نرخ ورق گرم فولاد مبارکه و پرمیوم نرخ ورق گالوانیزه به آن بهشدت حساس است (در جدول حساسیت از ۱,۵۳۹ تا ۳,۰۹۱ ریال) و مهمترین ریسک پیشبینی ۱۴۰۵ به شمار میرود.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.