
معرفی شرکت
شرکت آلومینای ایران (آلومینا) تنها شرکت دارای زنجیره کامل صنعت آلومینیوم کشور از استخراج بوکسیت تا تولید آلومینا و شمش آلومینیوم است. کشف رگه بوکسیتی در معدن جاجرم توسط شرکت زغالسنگ البرز شرقی در سال ۱۳۴۷ صورت گرفت و پس از انجام مطالعات اکتشافی، وجود بوکسیت در این منطقه در سال ۱۳۵۷ تأیید گردید. طرح احداث کارخانه آلومینا با ظرفیت سالانه ۲۵۰ هزار تن، پس از مطالعات اولیه سازمان توسعه صنعتی ملل متحد (یونیدو)، در سال ۱۳۶۹ به مناقصه گذاشته شد و قرارداد احداث آن در تابستان ۱۳۷۰ با شرکت تکنواکسپورت چک منعقد گردید. پس از رفع مشکلات فنی اولیه، خط تولید پودر آلومینا از بوکسیت جاجرم رسماً به بهرهبرداری رسید. طرح احداث خط تولید شمش آلومینیوم جاجرم نیز با ظرفیت ۴۰ هزار تن در سال از سال ۱۳۸۵ تصویب و با راهاندازی چهار دیگ باقیمانده در سال ۱۴۰۰ تکمیل شد.
شرگ
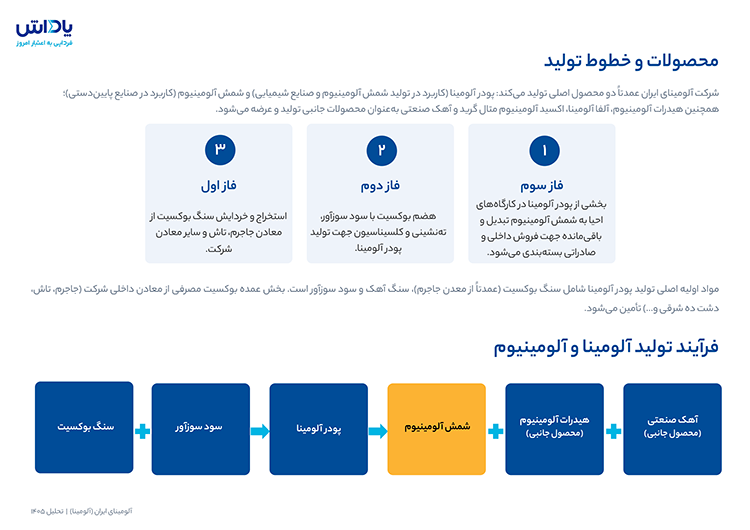
محصولات و خطوط تولید
فرآیند تولید آلومینا در شرکت آلومینای ایران در چهار مرحله اصلی به شرح زیر خلاصه میشود:
۱. استخراج و آمادهسازی بوکسیت (Bauxite Mining & Preparation): بوکسیت بهعنوان ماده اولیه اصلی، از معادن شرکت استخراج و پس از خردایش و دانهبندی، برای ورود به فرآیند پالایش آماده میشود. بخشی از مواد اولیه و کمکفرآیندی موردنیاز، از جمله سنگ آهک، نیز در مجموعه تأمین و آمادهسازی میشود.
۲. انحلال و جداسازی (Digestion & Clarification): بوکسیت آمادهشده پس از آسیاب، در حضور سود سوزآور و آهک تحت شرایط دما و فشار بالا وارد مرحله انحلال میشود. در این مرحله ترکیبات آلومینیوم به محلول آلومینات سدیم منتقل شده و بخش عمده ناخالصیهای موجود بهصورت گل قرمز از جریان فرآیند جدا میشوند.
۳. ترسیب و فیلتراسیون هیدرات (Precipitation & Filtration): محلول آلومینات پس از جداسازی گل قرمز و طی فرآیند خنکسازی، وارد مرحله ترسیب میشود. در این مرحله هیدروکسید آلومینیوم یا هیدرات تشکیل شده و پس از طبقهبندی و فیلتراسیون از محلول قلیایی جدا میشود. محلول سود نیز پس از تغلیظ و بازیابی، مجدداً به چرخه تولید بازمیگردد.
۴. تکلیس و تولید آلومینا (Calcination): هیدروکسید آلومینیوم تولیدشده در کورههای تکلیس تحت دمای بالا حرارت داده میشود تا آب ساختاری آن خارج شده و به آلومینای متالورژیکی (Al₂O₃) تبدیل شود. آلومینای تولیدی پس از خنکسازی و ذخیرهسازی، بهعنوان ماده اولیه اصلی تولید آلومینیوم مورد استفاده قرار میگیرد. شرکت آلومینای ایران همچنین بخشی از هیدرات تولیدی را بهعنوان محصول نهایی عرضه میکند.
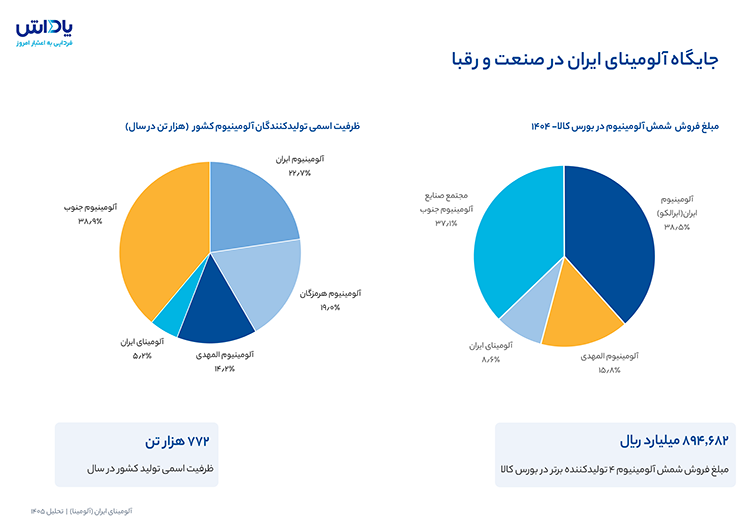
جایگاه آلومینای ایران در صنعت
شرکت آلومینای ایران بهعنوان تنها تولیدکننده پودر آلومینا در کشور، در سال ۱۴۰۴ تمامی (۱۰۰٪) عرضه داخلی این محصول را در اختیار داشته و در بورس کالا نیز حدود ۹ درصد از مبلغ فروش شمش آلومینیوم چهار تولیدکننده برتر را به خود اختصاص داده است.
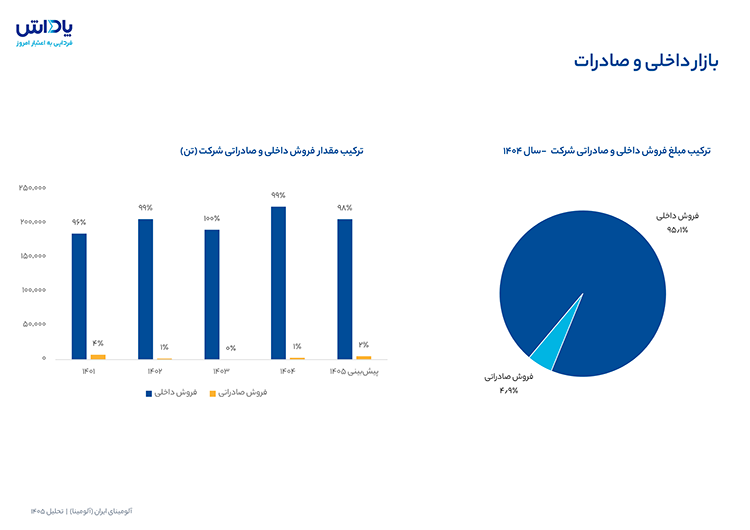
بازار داخلی و صادرات
از نظر مبلغ، در سال ۱۴۰۴ حدود ۵ درصد از درآمد فروش شرکت (معادل ۹,۴۱۰ میلیارد ریال از مجموع ۱۹۰,۱۸۵ میلیارد ریال) از محل صادرات تأمین شده است. از نظر مقدار نیز سهم صادرات از تناژ فروش شرکت طی سالهای ۱۴۰۱ تا ۱۴۰۴ کمتر از ۴ درصد بوده و در پیشبینی ۱۴۰۵ به حدود ۲ درصد میرسد؛ فروش شرکت عمدتاً معطوف بازار داخلی است.
ظرفیت و حجم تولید خطوط تولیدی
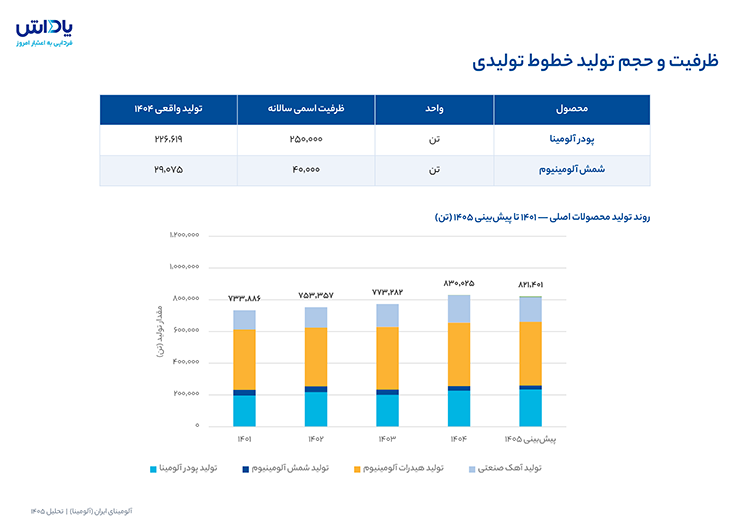
شرکت آلومینای ایران با ظرفیت اسمی ۲۵۰ هزار تن پودر آلومینا و ۴۰ هزار تن شمش آلومینیوم در سال، تنها تولیدکننده پودر آلومینا کشور است. مجموع تولید محصولات اصلی شرکت از ۱۴۰۱ تا ۱۴۰۴ روندی صعودی داشته و به حدود ۸۳۰ هزار تن رسیده است؛ در پیشبینی ۱۴۰۵ این رقم با اندکی کاهش به حدود ۸۲۱ هزار تن میرسد.
روند قیمت جهانی آلومینیوم LME
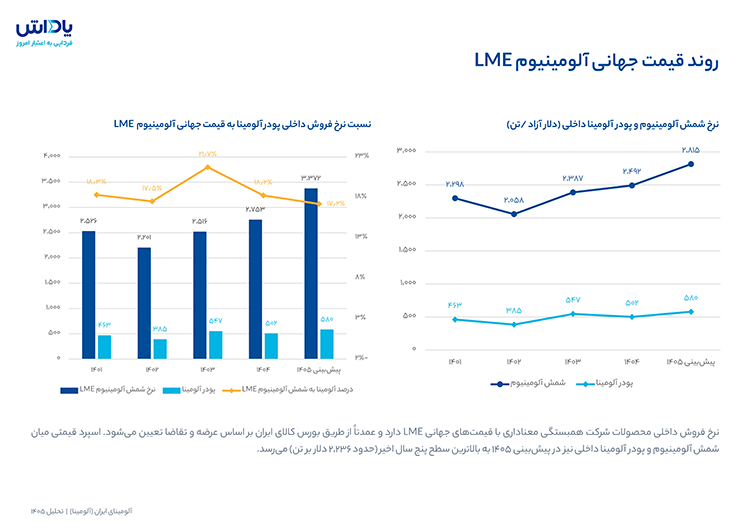
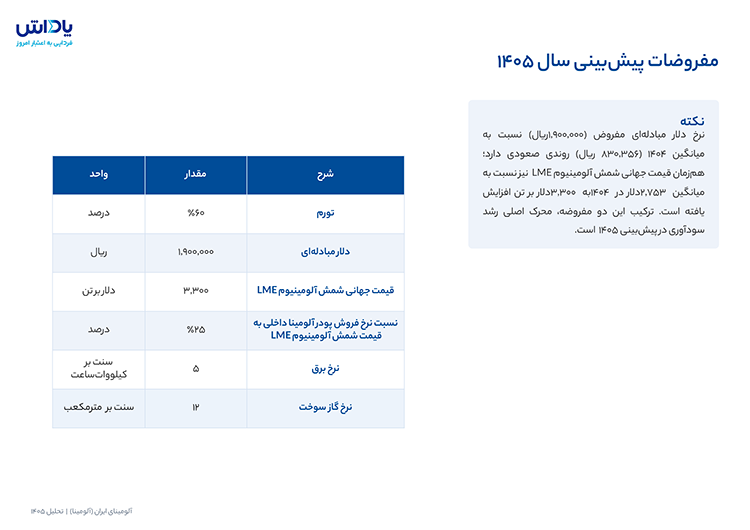
قیمت جهانی آلومینیوم LME پس از افت ۱۴۰۲ روندی صعودی داشته و در پیشبینی ۱۴۰۵ به حدود ۳,۳۷۲ دلار بر تن میرسد؛ برای ۹ ماهه انتهایی ۱۴۰۵ سطح ۳,۳۰۰ دلار فرض شده و نرخ دلار مبادلهای نیز بهطور محسوسی افزایش یافته است. نسبت نرخ فروش داخلی پودر آلومینا به قیمت جهانی آلومینیوم LME در پیشبینی ۱۴۰۵ به حدود۱۷ درصد میرسد؛ این نسبت در ۱۴۰۳ با حدود ۲۲ درصد به بالاترین سطح خود رسیده بود.
روند درآمدها و سودآوری
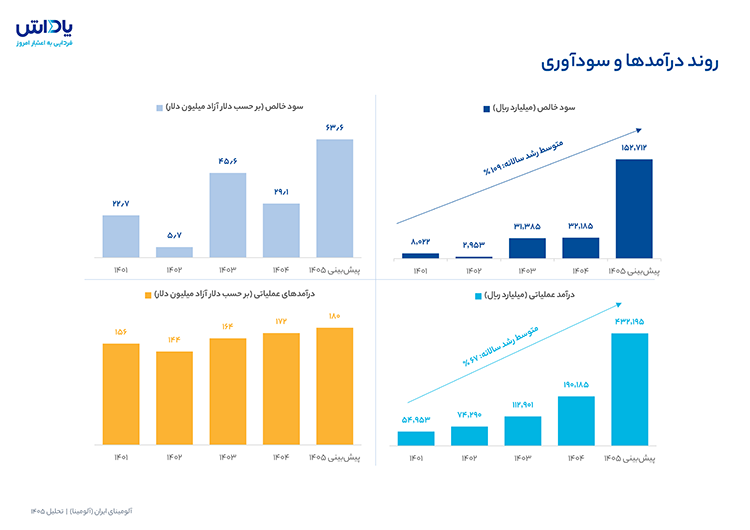
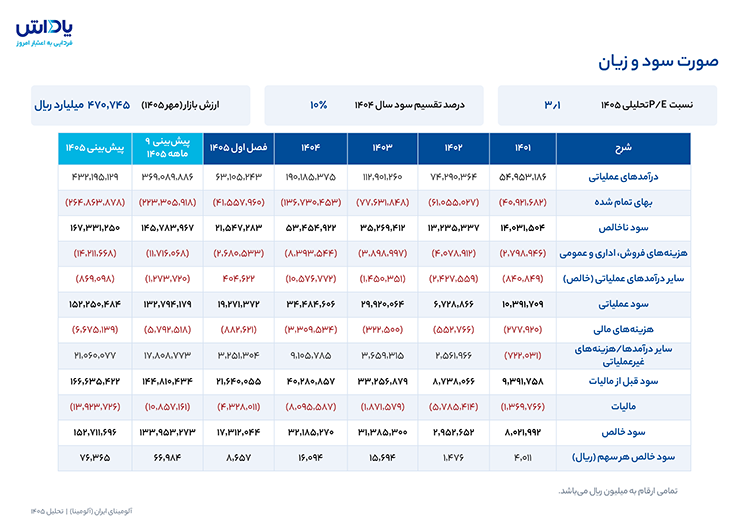
درآمد عملیاتی در پیشبینی ۱۴۰۵ با رشد ۱۲۷٪ نسبت به ۱۴۰۴ به حدود ۴۳۲,۱۹۵ میلیارد ریال میرسد و سود خالص نیز با رشد ۳۷۴٪ به ۱۵۲,۷۱۲ میلیارد ریال افزایش مییابد. به دلار آزاد نیز درآمد عملیاتی از ۱۷۲ به حدود ۱۸۰ میلیون دلار افزایش مییابد.
ساختار بهای تمام شده تولید
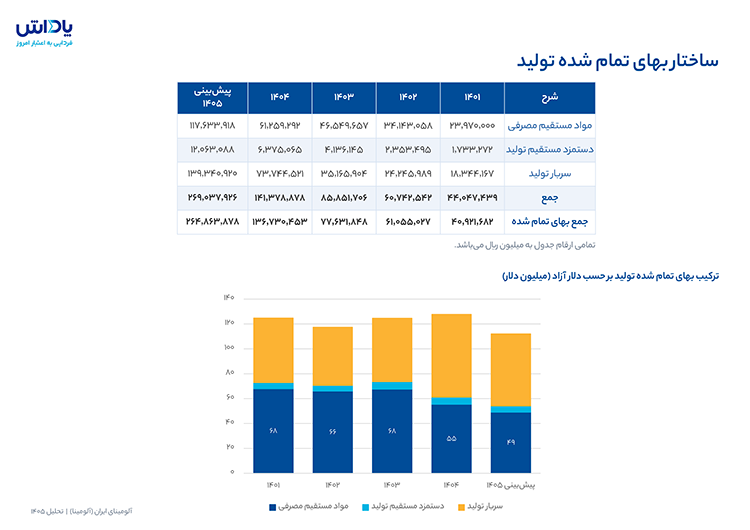
بزرگترین بخش هزینههای تولید در ۱۴۰۴ و پیشبینی ۱۴۰۵ مربوط به سربار تولید است. در پیشبینی ۱۴۰۵، جمع هزینههای تولید به ۲۶۹,۰۳۸ میلیارد ریال میرسد که حدود ۵۲٪ آن سربار تولید و ۴۴٪ آن مواد مستقیم مصرفی (سنگ بوکسیت، سنگ آهک، آند کربنی و سود سوزآور) است. به دلار اما جمع هزینههای تولید در پیشبینی ۱۴۰۵ نسبت به ۱۴۰۴ کاهش مییابد؛ بهعبارتی رشد هزینه ریالی عمدتاً ناشی از افزایش نرخ دلار است، نه هزینه واقعی دلاری. عمده هزینه سربار نیز مربوط به هزینه انرژی و هزینه حقوق و دستمزد کارکنان شرکت میباشد. همچنین بخش قابل توجهی از هزینه انرژی نیز مربوط به هزینه برق و گاز مصرفی میباشد.
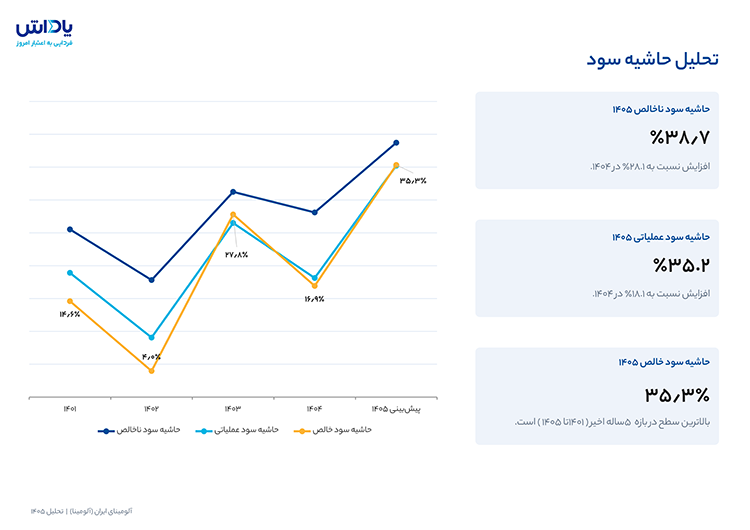
تحلیل حاشیه سود
افزایش همزمان نرخ دلار و نرخ فروش داخلی پودر آلومینا، محرک اصلی بهبود حاشیه سود ناخالص شرکت در پیشبینی ۱۴۰۵ نسبت به سالهای قبل است.
مفروضات پیشبینی سال ۱۴۰۵
پیشبینیهای مالی ۹ ماهه انتهایی سال ۱۴۰۵ بر اساس مفروضات کلان اقتصادی و نرخهای کامودیتی زیر استوار است:
صورت سود و زیان
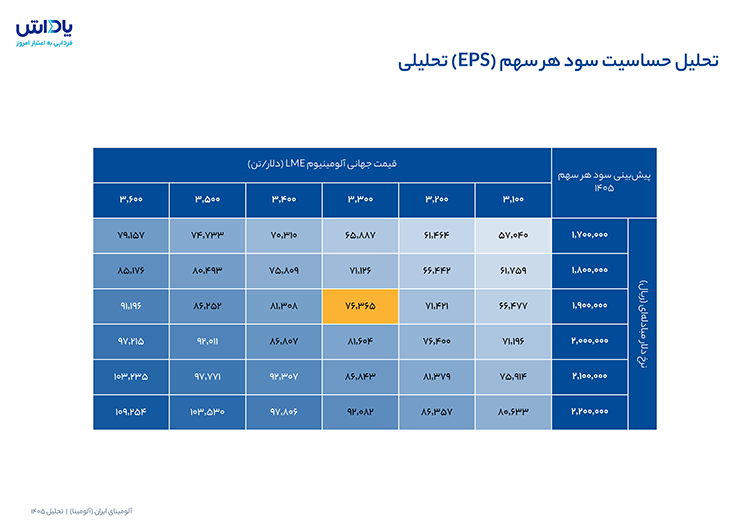
تحلیل حساسیت سود هر سهم (EPS) تحلیلی
سود هر سهم نسبت به تغییرات نرخ جهانی آلومینیوم LME و نرخ دلار مبادلهای بهشدت حساس است.
با بهکارگیری مفروضات پیشبینی ۹ ماهه پایانی سال ۱۴۰۵ (نرخ دلار ۱,۹۰۰,۰۰۰ ریال و قیمت جهانی آلومینیوم LME معادل ۳,۳۰۰ دلار)، سود هر سهم پیشبینی سال ۱۴۰۵ معادل ۷۶,۳۶۵ ریال برآورد میشود.
جمعبندی و نتیجهگیری
درآمد عملیاتی و سود خالص در پیشبینی ۱۴۰۵ بهترتیب با رشد ۱۲۷٪ و ۳۷۴٪ نسبت به ۱۴۰۴ همراه است.
شرکت آلومینای ایران بهعنوان تنها تولیدکننده پودر آلومینا کشور، عمده فروش خود را در بازار داخلی انجام میدهد و سهم صادرات از درآمد فروش شرکت در سال ۱۴۰۴ حدود ۵ درصد بوده است.
شرکت در فصل اول سال ۱۴۰۵ با حجم فروش ۴۸,۱۹۰ تن، معادل ۶۳,۱۰۵ میلیارد ریال درآمد عملیاتی ثبت کرده که حدود ۱۵ درصد از درآمد عملیاتی پیشبینیشده ۱۴۰۵ را پوشش میدهد.
سربار تولید و مواد مستقیم مصرفی (سنگ بوکسیت ،آند کربنی، سنگ آهک و سود سوزآور) با سهم مجموع حدود ۹۶ درصد از هزینههای تولید، مهمترین محرک بهای تمامشده است.
سودآوری شرکت بهشدت به نرخ دلار مبادلهای و قیمت جهانی آلومینیوم LME حساس است و مهمترین ریسک پیشبینی ۱۴۰۵ به شمار میرود.
جهت مشاهده فایل تحلیل میتوانید از فایل PDF موجود در پیوست استفاده کنید.
این گزارش جهت اطلاع رسانی تنظیم گردیده است و تمامی نظرات ، بازتاب ارزیابی ها و دادههایی است که تا این تاریخ انتشار یافته و امکان تغییر در آن وجود دارد. بدیهیست هر گونه تصمیمسازی و استفاده از تمام یا بخشی از این مطالب بر عهده سرمایهگذاران محترم خواهد بود.