
صادرات نفت خلیج فارس پس از تجربه یکی از شدیدترین اختلالات سالهای اخیر، نشانههایی از بازیابی را نشان میدهد؛ اما بازگشت نفتکشها به پایانههای بارگیری هنوز به معنای عادیشدن جریان صادرات نیست. میانگین هفتروزه بارگیری نفت خام در سوم نوامبر به ۱۳.۲ میلیون بشکه در روز رسید، اما تا ۲۰ نوامبر به ۹.۱ میلیون بشکه کاهش یافت. همزمان، آخرین دادههای خروج نفت از تنگه هرمز بر اساس گزارش های منابع مختلف نظیر هرمز ترکر یا کپلر نشان میدهد که جریان صادرات همچنان فاصله قابلتوجهی با سطح پیش از جنگ دارد و مسیر بازگشت تجارت نفت منطقه به شرایط عادی، با محدودیتهای جدی روبهروست.
اقتصاد جهانی زیر سایه بحران هرمز؛ نفت در تنگنای تجارت
تنگه هرمز که پیش از جنگ روزانه میزبان عبور میلیونها بشکه نفت خام و فرآوردههای نفتی بود، طی ماههای گذشته به یکی از مهمترین کانونهای اختلال در تجارت جهانی انرژی تبدیل شده است. کاهش تردد نفتکشها و محدودیت انتقال محموله از پایانههای خلیج فارس، نهتنها صادرات تولیدکنندگان بزرگ منطقه را تحت تأثیر قرار داده، بلکه ساختار حملونقل دریایی، مسیرهای جایگزین انتقال نفت و ظرفیت واقعی عرضه به بازارهای جهانی را نیز تغییر داده است.
پیش از آغاز اختلالات، روزانه حدود ۲۰ میلیون بشکه نفت خام، میعانات و فرآوردههای نفتی از تنگه هرمز عبور میکرد که نزدیک به ۱۵ میلیون بشکه آن به نفت خام و میعانات اختصاص داشت. اهمیت این حجم زمانی روشنتر میشود که بخش قابلتوجهی از صادرات کشورهای عربستان، عراق، کویت، امارات و قطر برای دسترسی به بازارهای جهانی، به مسیرهای دریایی منطقه وابسته است. در چنین شرایطی، محدودشدن عبور نفتکشها میتواند حتی بدون کاهش متناظر تولید نفت، عرضه قابلدسترس در بازارهای مصرف را کاهش دهد.
بااینحال، وابستگی صادرکنندگان منطقه به تنگه هرمز یکسان نیست. عربستان سعودی از طریق خط لوله شرق به غرب، امکان انتقال بخشی از نفت خود به بندر ینبع در دریای سرخ را دارد. امارات نیز با استفاده از خط لوله منتهی به فجیره میتواند بخشی از صادرات خود را بدون عبور از هرمز انجام دهد. در مقابل، عراق و کویت برای بخش بزرگی از صادرات دریایی خود با محدودیتهای بیشتری مواجهاند. همین تفاوت زیرساختی موجب شده پیامدهای اختلال در هرمز برای کشورهای منطقه یکسان نباشد.
با وجود این، مسیرهای جایگزین نیز ظرفیت نامحدودی ندارند. محدودیت خطوط لوله، امکانات بارگیری بنادر و دسترسی به نفتکشها، تعیین میکند که چه مقدار از نفت تولیدشده میتواند به بازارهای جهانی برسد. ازاینرو، بررسی وضعیت صادرات نفت خلیج فارس تنها با مشاهده میزان بارگیری یا شمارش نفتکشها امکانپذیر نیست؛ بلکه باید جریان خروج محمولهها و ظرفیت مسیرهای جایگزین را نیز در نظر گرفت.
بازگشت نفتکشها به خلیج فارس؛ جهش بارگیری نفت چقدر دوام آورد؟
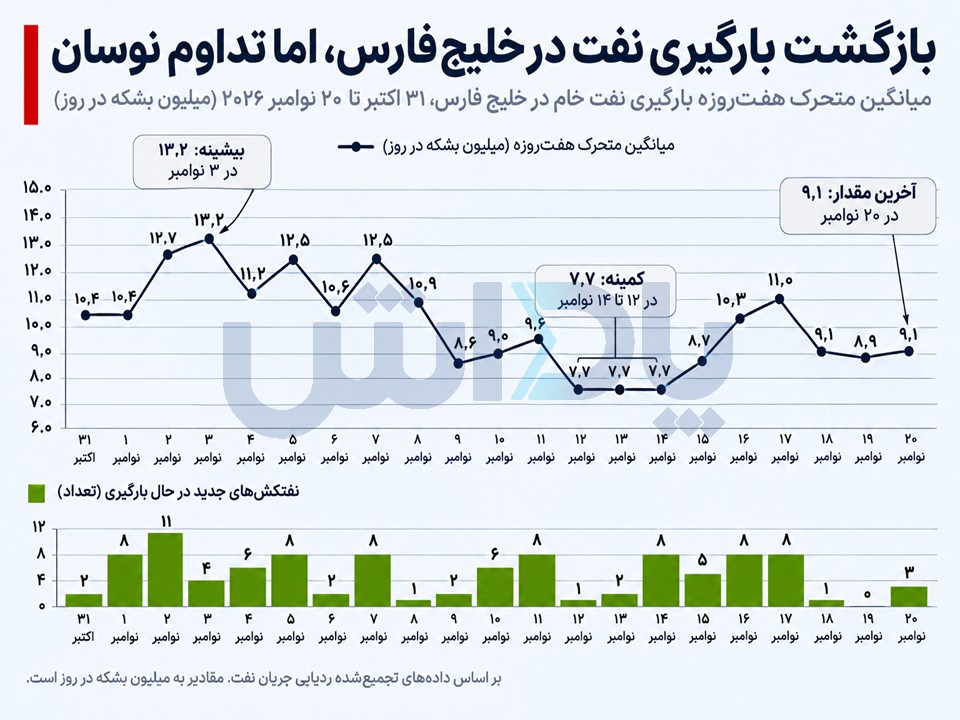
بر اساس دادهها، فعالیت پایانههای نفتی خلیج فارس در نوامبر با نوسانات قابلتوجهی همراه بوده است. میانگین متحرک هفتروزه بارگیری نفت خام که در ۳۱ اکتبر حدود ۱۰.۴ میلیون بشکه در روز بود، در سوم نوامبر به ۱۳.۲ میلیون بشکه افزایش یافت. این جهش از افزایش محسوس فعالیت بارگیری در منطقه حکایت داشت، اما روند صعودی چندان دوام نیاورد و میانگین بارگیری در فاصله ۱۲ تا ۱۴ نوامبر تا محدوده ۷.۷ میلیون بشکه در روز عقب نشست.
پس از این افت، فعالیت بارگیری دوباره افزایش یافت و میانگین هفتروزه در ۱۷ نوامبر به ۱۱ میلیون بشکه در روز رسید. بااینحال، سه روز بعد این شاخص بار دیگر کاهش یافت و در ۲۰ نوامبر به ۹.۱ میلیون بشکه رسید. به این ترتیب، حجم بارگیری در پایان دوره حدود ۳۱ درصد پایینتر از اوج سوم نوامبر قرار گرفت. این تغییرات نشان میدهد افزایش فعالیت پایانههای نفتی هنوز به روندی پایدار تبدیل نشده و دورههای کوتاه بازیابی با کاهش دوباره بارگیری همراه بوده است.
نوسانات روزانه نیز شدت بیشتری داشتهاند. در برخی تاریخها حجم بارگیری شناساییشده به محدوده ۱۶ تا ۲۰ میلیون بشکه رسیده، اما در روزهای دیگر فعالیت بسیار کمتری ثبت شده است. بخشی از این اختلاف به زمان ورود نفتکشها و فرآیند بارگیری مربوط میشود و بخشی دیگر میتواند از محدودیت پوشش ماهوارهای ناشی شده باشد. به همین دلیل، میانگینهای هفتروزه و چهاردهروزه تصویر مناسبتری از روند عمومی فعالیت پایانهها ارائه میکنند.
عراق و عربستان در صدر؛ کدام کشورها موتور بازگشت صادرات شدند؟
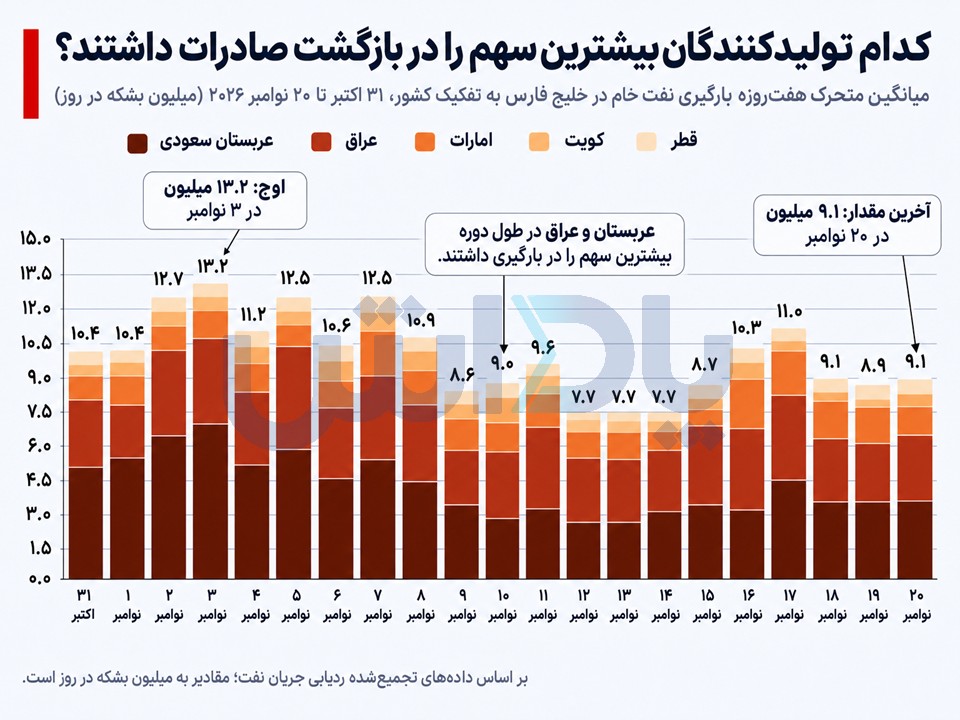
بررسی ترکیب کشوری بارگیریها نشان میدهد عراق و عربستان سعودی همچنان بیشترین سهم را در فعالیت پایانههای نفت خام خلیج فارس دارند. در هفته منتهی به ۲۰ نوامبر، میانگین بارگیری عراق حدود ۳.۳ میلیون بشکه در روز و عربستان نزدیک به ۳.۱ میلیون بشکه برآورد شده است. مجموع بارگیری این دو کشور به حدود ۶.۴ میلیون بشکه در روز میرسد که نزدیک به ۷۰ درصد کل بارگیری ثبتشده منطقه را تشکیل میدهد.
در همین دوره، امارات با حدود ۱.۴ میلیون بشکه در روز در جایگاه بعدی قرار گرفت و سهم کویت و قطر بهترتیب نزدیک به ۶۰۰ و ۷۰۰ هزار بشکه در روز بود. این ارقام نشان میدهد بازگشت فعالیت بارگیری بهصورت نامتوازن میان کشورهای منطقه توزیع شده و افزایش مجموع بارگیری الزاماً به معنای بهبود همزمان وضعیت تمامی صادرکنندگان نیست.
۶۱ نفتکش در دو هفته؛ نشانههای احیای فعالیت پایانههای نفتی
تعداد نفتکشهای شناساییشده نیز از استمرار فعالیت بارگیری حکایت دارد. در فاصله هفتم تا بیستم نوامبر، مجموعاً ۶۱ نفتکش در پایانههای پنج کشور ثبت شدهاند که ۲۴ مورد به عراق، ۱۸ مورد به عربستان، ۱۰ مورد به امارات، پنج مورد به کویت و چهار مورد به قطر اختصاص داشته است.
در هفت روز پایانی این دوره، ۳۳ نفتکش شناسایی شدند؛ درحالیکه تعداد نفتکشهای هفت روز قبل ۲۸ مورد بود. بنابراین تعداد نفتکشهای ثبتشده در هفته اخیر حدود ۱۸ درصد افزایش یافته است. میانگین برآوردی بارگیری نیز از حدود ۷.۷ میلیون بشکه در روز در هفته قبل به ۹.۱ میلیون بشکه رسیده که از افزایش نسبی فعالیت پایانهها پشتیبانی میکند.
بااینحال، تعداد نفتکشهای شناساییشده لزوماً بیانگر تمامی فعالیتهای بارگیری نیست؛ زیرا پوشش دادهها بر نفتکشهای بزرگ متمرکز است و بخشی از شناورهای کوچکتر ممکن است ثبت نشده باشند. همچنین ثبت بارگیری نفت به معنای تأیید خروج همان محموله از خلیج فارس نیست؛ موضوعی که در ارزیابی واقعی صادرات اهمیت تعیینکننده دارد.
سقوط تاریخی جریان نفت در هرمز؛ از بحران ژوئیه تا بازگشت ناپایدار صادرات
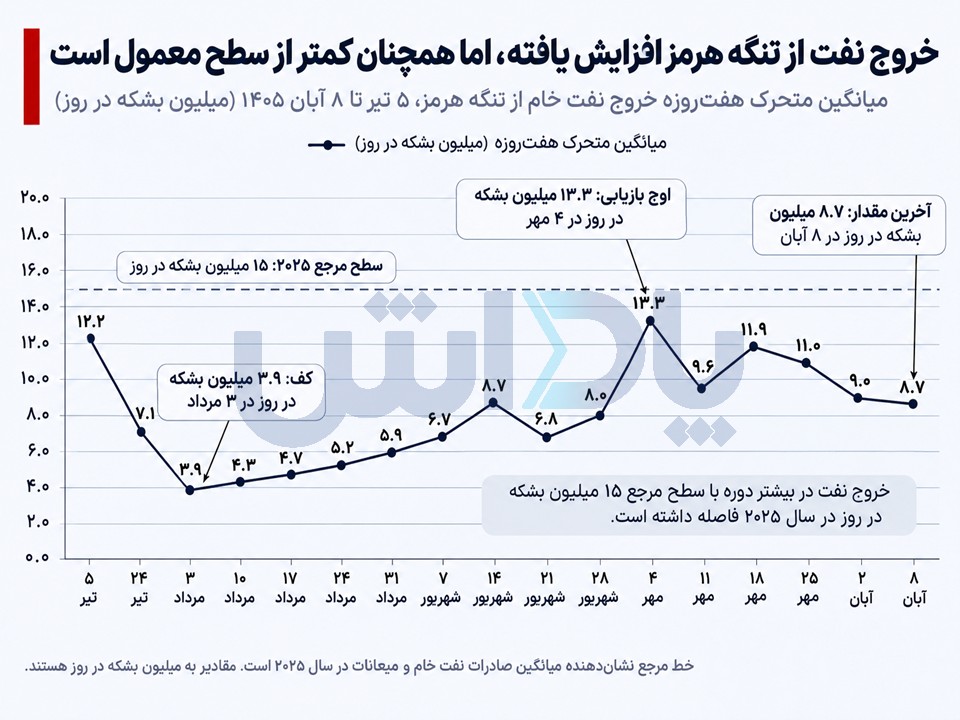
روند خروج نفت خام از تنگه هرمز نشان میدهد بحران صادرات منطقه از اواخر ژوئن شدت گرفت و در ژوئیه به یکی از پایینترین سطوح خود رسید. میانگین هفتروزه خروج نفت که در اواخر ژوئن حدود ۱۲.۲ میلیون بشکه در روز بود، تا ۲۵ ژوئیه به ۳.۹ میلیون بشکه سقوط کرد. این کاهش معادل افت حدود ۶۸ درصدی جریان نفت در کمتر از یک ماه بود.
در پایینترین نقطه بحران، حجم خروج نفت خام تنها معادل حدود ۲۶ درصد سطح مرجع ۱۵ میلیون بشکهای سال ۲۰۲۵ قرار داشت. چنین افتی نشان میدهد بخش بزرگی از ظرفیت معمول انتقال نفت از یکی از مهمترین آبراههای انرژی جهان مختل شده بود. پیامد این وضعیت تنها به کاهش صادرات تولیدکنندگان محدود نمیشود؛ زیرا پالایشگاههای واردکننده نیز در صورت تداوم محدودیتها ناچار به تغییر مسیرهای تأمین، استفاده از ذخایر یا پذیرش هزینههای بالاتر حملونقل خواهند شد.
با آغاز اوت، جریان نفت بهتدریج افزایش یافت. میانگین هفتروزه خروج نفت خام در پایان این ماه به ۶.۷ میلیون بشکه در روز رسید و در اواخر سپتامبر تا ۱۳.۳ میلیون بشکه افزایش یافت. این بازیابی نشان میدهد شبکه صادرات نفت منطقه توانسته بود بخشی از ظرفیت ازدسترفته را دوباره فعال کند.
اما روند صعودی در اکتبر ادامه پیدا نکرد. میانگین خروج نفت از ۱۱.۹ میلیون بشکه در دهم اکتبر به ۹ میلیون بشکه در ۲۴ اکتبر کاهش یافت و در پایان ماه به ۸.۷ میلیون بشکه رسید. این رقم همچنان حدود ۴۲ درصد پایینتر از سطح مرجع سال ۲۰۲۵ بود؛ بنابراین با وجود بازیابی قابلتوجه نسبت به کف ژوئیه، جریان صادرات هنوز به وضعیت عادی بازنگشته بود.
ینبع و فجیره؛ راههای فرار نفت از بنبست هرمز
یکی از پیامدهای مهم اختلال در تنگه هرمز، افزایش اهمیت مسیرهای صادراتی جایگزین است. خط لوله شرق به غرب عربستان امکان انتقال بخشی از نفت این کشور به بندر ینبع را فراهم میکند و خط لوله امارات به فجیره نیز بخشی از نفت تولیدی این کشور را مستقیماً به سواحل دریای عمان میرساند.
این زیرساختها به تولیدکنندگان اجازه میدهند بخشی از صادرات خود را بدون عبور از تنگه ادامه دهند. بااینحال، ظرفیت خطوط لوله و امکانات بارگیری بنادر جایگزین محدود است و نمیتواند بهطور کامل جایگزین جریان معمول نفتکشها از هرمز شود.
در برآورد جریان صادرات مؤثر منطقه، ظرفیت صادرات افزوده از مسیر فجیره حدود ۸۰۰ هزار بشکه در روز و ظرفیت حمل زمینی نفت عراق نزدیک به ۱۰۰ هزار بشکه در روز در نظر گرفته شده است. این ارقام به ظرفیت افزوده نسبت به شرایط پیش از جنگ اشاره دارند و نباید با کل صادرات این مسیرها اشتباه گرفته شوند.
در نتیجه، بازگشت صادرات نفت خلیج فارس به شرایط عادی تنها به افزایش تردد نفتکشها از هرمز وابسته نیست؛ بلکه عملکرد خطوط لوله، ظرفیت بنادر جایگزین و امکان انتقال منظم محمولهها نیز در تعیین میزان نفت قابلعرضه به بازار جهانی نقش دارد.
تجارت نفت روی آب؛ نقش تازه انتقال کشتیبهکشتی
همزمان با محدودشدن مسیرهای معمول صادرات، انتقال نفت از یک نفتکش به نفتکش دیگر یا عملیات کشتیبهکشتی به یکی از اجزای مهم شبکه حملونقل منطقه تبدیل شده است. دادههای ماهوارهای از مشاهده مکرر جفتنفتکشهای بزرگ در دریای عمان حکایت دارد که در وضعیت مرتبط با انتقال محموله شناسایی شدهاند.
در برخی روزهای اوت، سپتامبر و اکتبر، تعداد جفتنفتکشهای مشاهدهشده به ۱۵ تا ۱۷ مورد رسیده است. همچنین در هفته ۱۹ تا ۲۵ سپتامبر، حدود ۸.۳ میلیون بشکه در روز از جریان صادرات برآوردی با استفاده از شواهد مرتبط با انتقال کشتیبهکشتی شناسایی شده است.
با وجود این محدودیت، استمرار فعالیت کشتیبهکشتی نشان میدهد ساختار جابهجایی محمولههای نفتی در منطقه پیچیدهتر شده است. چنین عملیاتی میتواند انعطاف بیشتری در حملونقل ایجاد کند، اما در مقابل، شناسایی منشأ نفت، زمان خروج و مقصد نهایی محمولهها را دشوارتر میسازد.
نفت بارگیری میشود، اما چه مقدار از تنگه هرمز عبور میکند؟
افزایش بارگیری نفت خام در خلیج فارس لزوماً به معنای افزایش همزمان صادرات تحققیافته نیست. برای ارزیابی دقیقتر باید میان حجم بارگیری در پایانهها، محمولههای عبوری از تنگه هرمز و نفتی که در نهایت به بازارهای مصرف میرسد تفاوت قائل شد. این سه متغیر با یکدیگر ارتباط دارند، اما الزاماً در یک بازه زمانی مقدار یکسانی ثبت نمیکنند.
بر اساس برآوردها، حدود ۵۰۰ هزار بشکه در روز از بارگیریهای خلیج فارس به تحویل نفت درون منطقه اختصاص دارد. بنابراین تمام نفت بارگیریشده برای عبور از هرمز یا صادرات به بازارهای خارج از منطقه در نظر گرفته نمیشود. از سوی دیگر، فاصله معمول میان بارگیری نفتکش و خروج آن از تنگه حدود دو تا سه روز برآورد میشود؛ هرچند شرایط عملیاتی میتواند این فاصله را افزایش دهد.مقایسه میانگینهای هفتروزه و چهاردهروزه نشان میدهد که در بخشهایی از سپتامبر و اکتبر، حجم بارگیری و خروج نفت خام در محدودههای نسبتاً مشابهی نوسان داشتهاند؛ اما در بعضی دورهها اختلاف میان این دو شاخص افزایش یافته است.
شکاف میان بارگیری و صادرات؛ نفت در خلیج فارس انباشته شده است؟
مقایسه دادههای روزانه نشان میدهد در برخی تاریخها حجم بارگیری بسیار بیشتر از خروج شناساییشده بوده و در روزهای دیگر عکس این وضعیت ثبت شده است. برای نمونه، بارگیری روزانه در ۲۸ اکتبر حدود ۲۴.۷ میلیون بشکه برآورد شده، درحالیکه خروج شناساییشده همان روز بهمراتب کمتر بوده است.
بااینحال، چنین اختلافی الزاماً به معنای باقیماندن نفت در منطقه نیست. محمولهای که در یک روز بارگیری میشود، ممکن است چند روز بعد از تنگه عبور کند و زمان شناسایی ماهوارهای نیز با زمان واقعی حرکت نفتکش یکسان نباشد.
نکته دیگر آن است که رصد مستقل خروج نفتکشها در یکی از مجموعهدادههای مورد استفاده، از ۳۰ اکتبر متوقف شده و اطلاعات نوامبر عمدتاً بر فعالیت بارگیری تمرکز دارد. بنابراین نمیتوان آخرین آمار بارگیری در ۲۰ نوامبر را مستقیماً معادل حجم نفت خروجی از هرمز در همان تاریخ دانست.
چشمانداز صادرات نفت خلیج فارس؛ بازگشت به شرایط پیش از جنگ چقدر نزدیک است؟
تحولات ماههای گذشته نشان میدهد جریان نفت خام خلیج فارس از مرحله اختلال شدید ژوئیه فاصله گرفته، اما روند بازیابی همچنان ناپایدار است. سقوط خروج نفت به ۳.۹ میلیون بشکه در روز، افزایش آن تا ۱۳.۳ میلیون بشکه در سپتامبر و کاهش دوباره به ۸.۷ میلیون بشکه در پایان اکتبر نشان میدهد بازگشت ظرفیت صادراتی با نوسانات قابلتوجهی همراه بوده است.
دادههای نوامبر نیز تصویر مشابهی ارائه میکنند. میانگین هفتروزه بارگیری نفت خام پس از رسیدن به اوج ۱۳.۲ میلیون بشکه در روز، دوباره کاهش یافته و در ۲۰ نوامبر به ۹.۱ میلیون بشکه رسیده است. هرچند این مقدار نسبت به هفته قبل افزایش نشان میدهد، اما هنوز نشانهای قطعی از تثبیت روند صعودی محسوب نمیشود.
در کوتاهمدت، چشمانداز صادرات نفت منطقه به تردد منظم نفتکشها از هرمز، ظرفیت خطوط لوله و پایانههای جایگزین و استمرار دسترسی به ناوگان حملونقل وابسته است. هرگونه اختلال جدید در این عوامل میتواند جریان صادرات را بار دیگر کاهش دهد.
در مقابل، افزایش پایدار حجم بارگیری همراه با شواهد خروج منظم نفتکشها میتواند نشانهای معتبر از بهبود واقعی عرضه نفت منطقه باشد. به همین دلیل، مهمترین معیار ارزیابی وضعیت بازار، صرفاً تعداد نفتکشهای حاضر در پایانهها یا حجم نفت بارگیریشده نیست؛ بلکه میزان نفتی است که از شبکه صادراتی عبور میکند و در نهایت به بازارهای جهانی میرسد.
بازار نفت خلیج فارس اکنون از شدیدترین مرحله اختلال فاصله گرفته، اما هنوز تا عادیشدن تجارت نفت راه باقی است. بازگشت نفتکشها نخستین نشانه بازیابی است؛ تداوم خروج محمولهها و تثبیت جریان صادرات، آزمون اصلی پایان بحران خواهد بود.